
Zarflar: ana fikir
Maaşınızı nakit çektiğinizi ve zarflara paylaştırdığınızı düşünün: “Market”, “Faturalar”, “Tatil”. Market alışverişinde parayı yalnızca o zarftan alırsınız. Boş zarf, o iş için para kalmadığı anlamına gelir. Uygulama tam olarak bunu yapar, sadece kâğıtsız.
Hesaplarınızdaki para
Vadesiz hesap — ₺42.500
Nakit — ₺5.000
“Dağıtılmadı”
₺47.500 — henüz bir görevi yok
Kategori zarfları
Market — ₺13.750
Faturalar — ₺4.250
…ve böyle devam, sıfıra inene kadar
Harcama
Ekmek aldınız — “Market” zarfı inceldi
Hesaplarınızdaki her lira tam olarak tek bir yerde durur: ya bir zarfta ya da “dağıtılmadı” içinde. Böylece her an neye paranızın yettiğini, neye yetmediğini görürsünüz. İlk hedef “dağıtılmadı” tutarını sıfıra indirmektir: o zaman her liranın bir görevi olur. Bu bitiş çizgisi değil, ilk adımdır — yöntemin sizi sonra nereye götürdüğü makalenin sonunda.
Bunun alışılmış “harcama takibinden” farkı aşağıda.
Harcama takibinden farkı
Pek çok kişi yıllarca harcamalarını yazar — bir deftere, bir tabloya, bankanın uygulamasına — ve yine de paranın neden ay bitmeden bittiğini göremez. Harcama takibi size geçmişi dürüstçe anlatır. Zarflar ise geleceği yönetmenize yardım eder.
| Harcama takibi | Zarf yöntemiyle bütçe | |
|---|---|---|
| Para hakkında ne zaman düşünürsünüz | Harcadıktan sonra: nereye gittiğine bakarsınız. | Harcamadan önce: ne kadar harcayabileceğinize karar verirsiniz. |
| Ana soru | “Para nereye gitti?” | “Daha neye param yeter?” |
| Aşım | Ay sonunda, iş işten geçtiğinde öğrenirsiniz. | Hemen görürsünüz: alışveriş anında zarf kırmızıya döner — ve başka bir zarftan para aktarırsınız. |
| Bankadaki para | Tek bir sayı: “hesapta ₺35.000 var, demek ki param var”. | Görevlere bölünmüş: bir kısmı kiraya, bir kısmı tatile ayrılmış. Yalnızca doğru zarfta olan para serbesttir. |
| Maaşınız | “Bir şekilde harcanacak” bir gelir. | Hemen görev verdiğiniz para. |
| Düzensiz giderler | Sigorta ya da bir tamir birden çıkagelir. | Her ay biraz ayırırsınız — fatura geldiğinde para zaten hazırdır. |
Örnek: “hesapta daha bol para var”
Ayın ortası, vadesiz hesapta ₺35.000 var. ₺7.000’lik bir kulaklık istiyorsunuz.
Nasıl çalışır
Harcama takibi ₺35.000’i görür ve “al gitsin” der. Ama bir hafta sonra kira var — ₺20.000, üstüne maaşa kadar faturalar ve market. Kulaklık alınır, kiraya para yetmez.
Zarflar aynı ₺35.000’i görür, ama bölünmüş olarak: “Kira” — ₺20.000, “Faturalar” — ₺4.250, “Market” — ₺6.500, “Eğlence ve hobiler” — ₺4.250. Kulaklık için ₺4.250 serbest. Hemen mi almak istiyorsunuz? Eksik ₺2.750’nin hangi zarftan geleceğine karar verin. Kararı siz verirsiniz, hem de alışverişten önce, sonra değil.
Peki burada harcama takibi var mı?
Var — hem de bir defterden daha ayrıntılı.
Nasıl çalışır
Her alışveriş kaydedilir; “Para nereye gitti”, “Ayın harcamaları” ve raporlar her şeyin nereye gittiğini gösterir. Yalnız burada amaç bu değil, planın kontrolüdür: karar verdiğinizle olan örtüştü mü? Gelecek ay daha isabetli bütçe yaparsınız.
Kısacası
Harcama takibi dikiz aynasıdır. Zarflar ise direksiyon.
Nasıl çalışır
Aynaya bakmak faydalıdır: nereden geldiğinizi görürsünüz. Ama ileri gitmenize yalnızca direksiyon yardım eder — paranın nereye gideceğine önceden verilmiş bir karar.
Her kategorinin üç sayısı
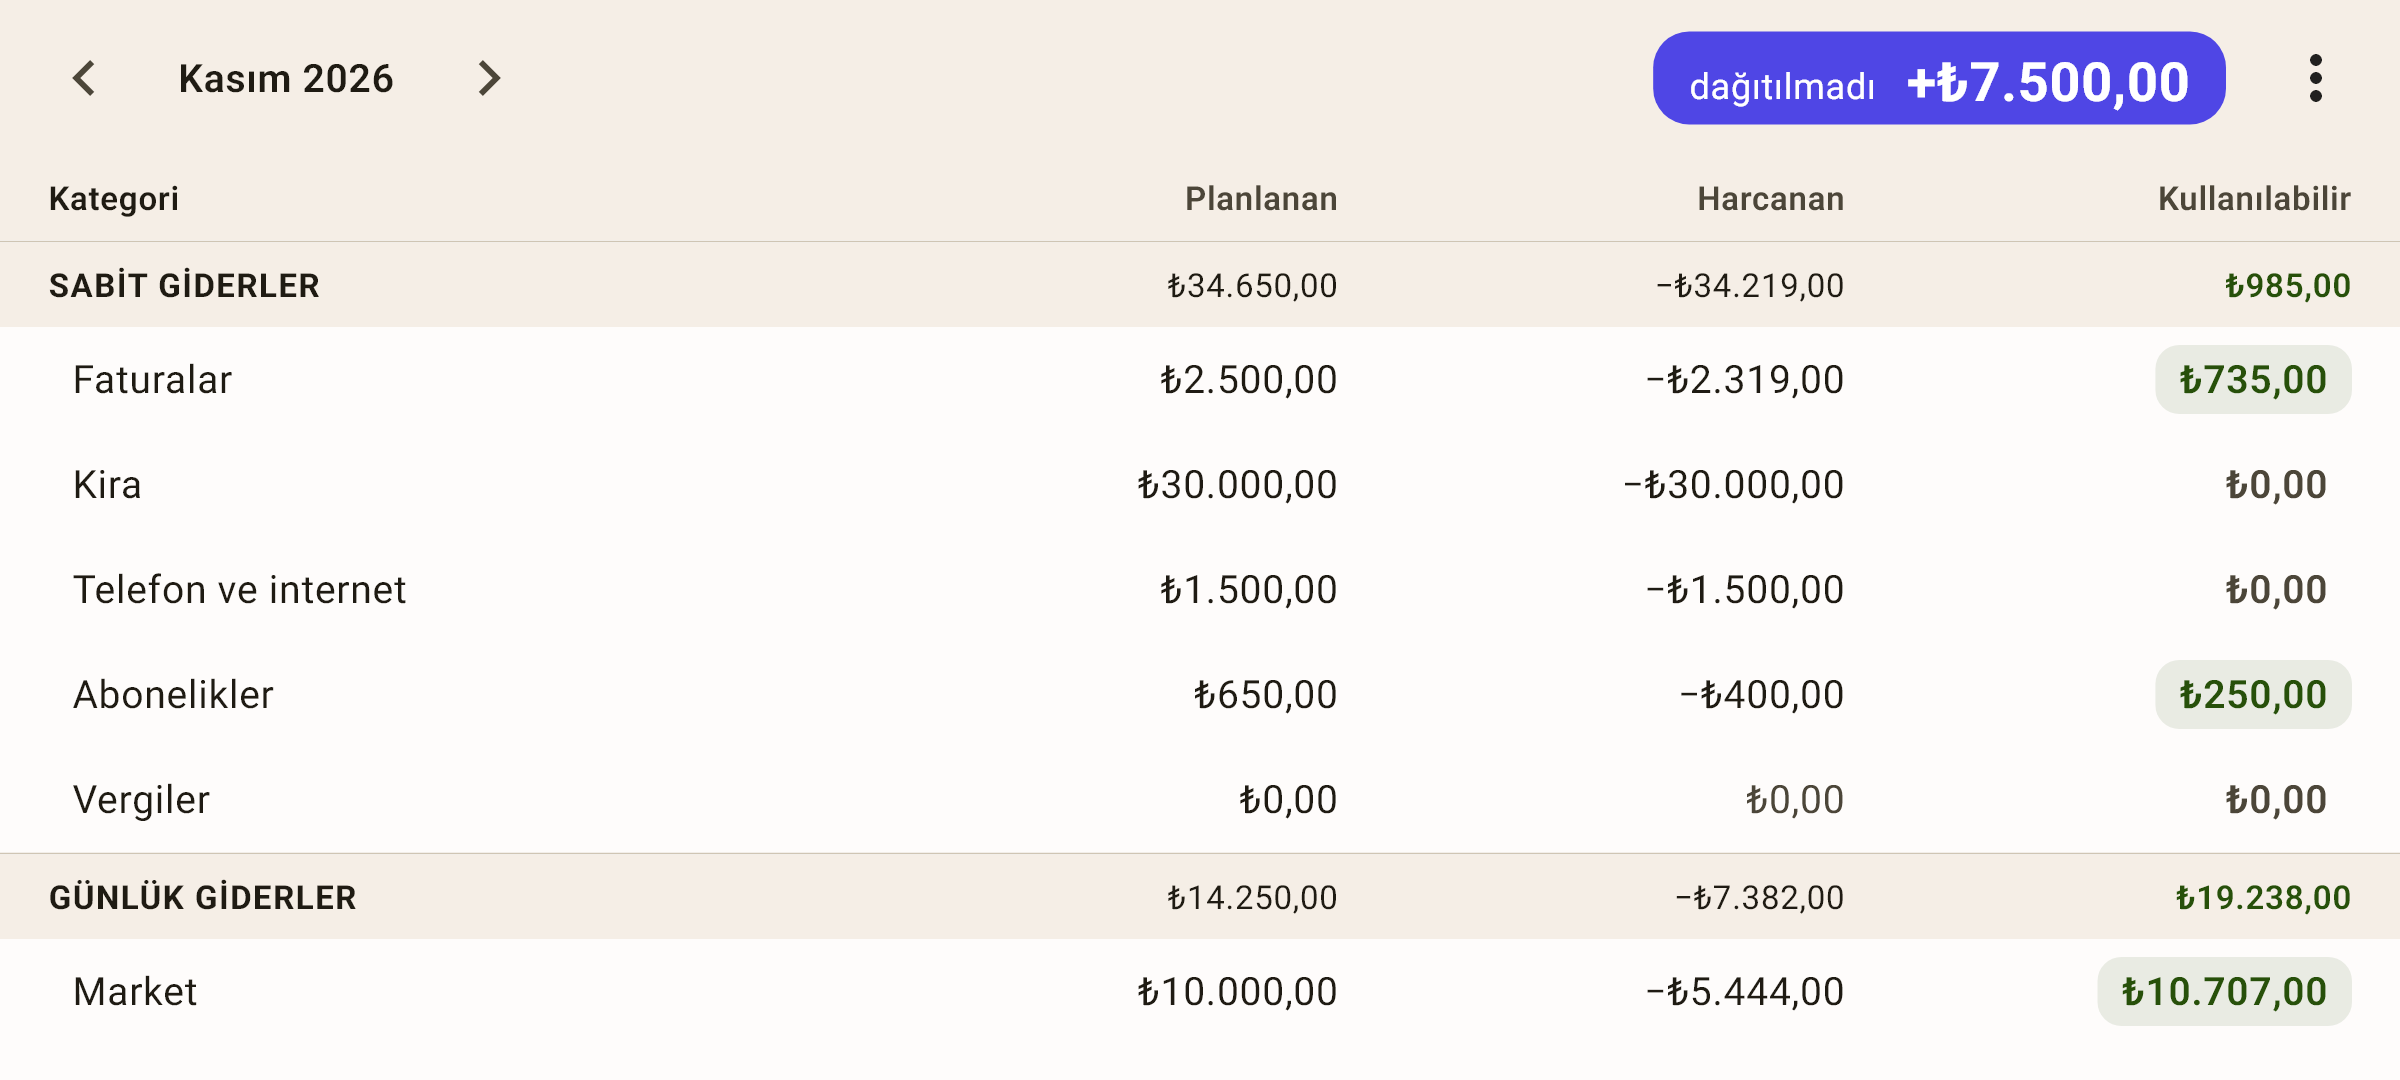
Telefonu yan çevirin — “Bütçe” ekranı tabloya dönüşür ve zarfın üç sayısı doğrudan sütun başlıklarında yazar.
 Ekran görüntüsünü tam boyutta aç ↗
“Planlanan” — bu ay zarfa ne kadar koyduğunuz. Bu bir karardır: “Kasım ayında faturalara ₺2.500”.
“Harcanan” — zarftan şimdiden ne kadar çıktığı: bu ay bu kategorideki tüm harcamalar, eksi işaretiyle. İade edilen bir ürünün parası bu sayıyı küçültür.
“Kullanılabilir” — daha ne kadar harcayabileceğiniz: geçen aydan devreden + planlanan − harcanan.
Nasıl çalışır
Ekran görüntüsünde “Faturalar” için planlanan 2.500, harcanan 2.319 — yani 181 kaldı sanırsınız. Ama kullanılabilir tutar 735: Ekim ayında ₺554 harcanmadı ve Kasım ayına devretti. Zarf böyle birikir.
Yeşil çip zarfta para olduğunu, gri sıfır zarfın boş olduğunu, kırmızı ise eksiyi gösterir: olandan fazlasını harcadınız.
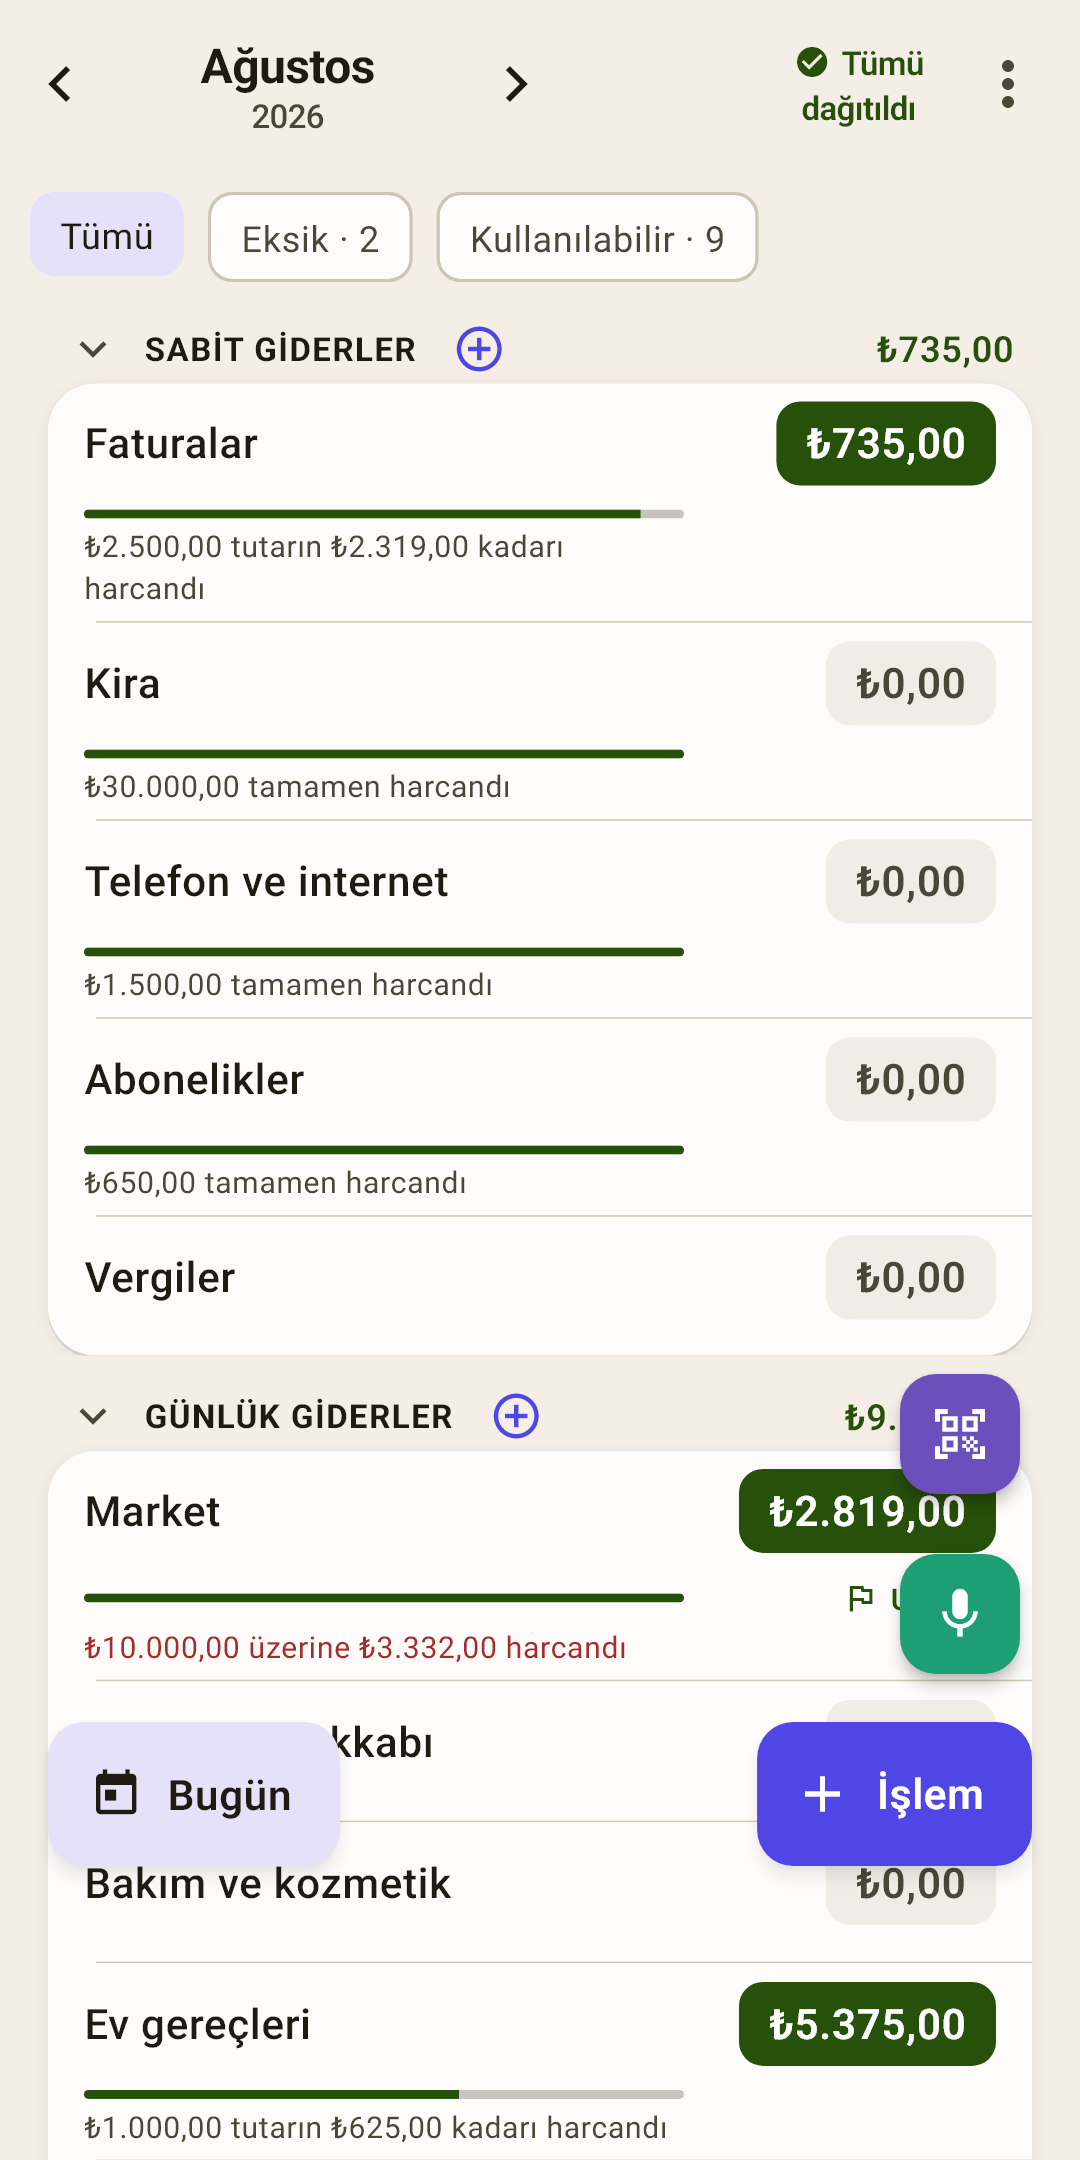
Ekranda nasıl göründüğü ve nereye dokunulacağı “Bütçe” makalesinde. Burada yalnızca sayıların uyduğu kurallar var.
Gelir bir kategoriye değil, “dağıtılmadı”ya gider
Maaşınız kendiliğinden bir zarfa düşmez: “dağıtılmadı”ya gider, siz de onu paylaştırırsınız.
Nasıl çalışır
İşlem formunda gelir varsayılan olarak “Kasım için gelir” satırına yazılır — yani bu ayın “dağıtılmadı” tutarına. “Aralık için gelir” satırını da seçebilirsiniz — “Özet” makalesindeki “Paranın yaşı ayrıntılı” bölümüne bakın.
İade zarfa geri döner
İade ettiğiniz bir ürünün parası mı geri geldi? Gelire değil, çıktığı kategoriye gider.
Nasıl çalışır
Nasıl kaydedileceği — “İşlem formu” makalesi, “İade edilen ürünün parası” bölümü.
Transfer harcama değildir
Nakit çektiniz, kredi kartını ödediniz, parayı birikime aktardınız — para hâlâ sizin.
Nasıl çalışır
Bütçe hesapları arasındaki transfer hiçbir zarfa dokunmaz. Yalnızca bütçe dışındaki bir hesaba (birikim, mevduat) yapılan transfer zarflardan çıkar — o zaman uygulama kategori sorar.
Ay ay
Bütçe aylarla yaşar. Ay değişince zarfa ne olduğu, en önemli kurallardan biridir.
Artı devreder
Hepsini harcamadınız mı? Kalan bir sonraki aya geçer ve zarfta kalır.
Nasıl çalışır
Büyük ve düzensiz şeyler için böyle biriktirilir: her ay “Tatil”e ₺3.750 koyun, harcamayın — yaza ₺22.500 olur. Geleceğe şimdiden para da ayırabilirsiniz: ileride herhangi bir aya para dağıtılabilir — “Bütçe” ekranındaki “›” oku.
Eksi sıfırlanır
Zarfta olandan fazlasını mı harcadınız? Kategori kırmızıya döner. Ay değişince eksi silinir — ama iz bırakmadan değil.
Nasıl çalışır
Kendi paranızdan gelen eksi (kırmızı, cüzdan simgesi) gelecek ayın “dağıtılmadı” tutarını azaltır: sonuçta para zaten harcandı. Bu yüzden eksiyi hemen başka bir kategoriden para aktararak kapatmak daha iyidir: “Bütçe” ekranında kırmızı tutara dokunun.
Kredi kartındaki eksi (sarı, kart simgesi) başka bir konudur: paranızı yemez, kart borcunu büyütür. “Dağıtılmadı” bunu karşılamaz, ama borcun yine de ödenmesi gerekir.
“Özet” ekranında “Ay bütçesi”
Ayın tüm hesabı tek bir merdivende: geçen aydan devreden, gelir, dağıtılan ve “dağıtılmadı” toplamı.
Nasıl çalışır
Çipteki sayı tuhaf görünüyorsa buraya bakın: nereden geldiğini görürsünüz. Ayrıntılar “Özet” makalesinde.
Bütçede kredi kartı
Kredi kartı zarf yönteminin en az alışılmış kısmıdır. Tek bir kural var: kredi kartıyla yapılan alışveriş, banka kartıyla yapılan alışveriş gibi zarftaki parayı harcar.
Alışveriş
Kredi kartıyla ₺875’lik market alışverişi yaptınız — “Market” zarfı her zamanki gibi ₺875 inceldi.
Ödeme parası kendini ayırır
Uygulama bu ₺875’yi “Kart ödemeleri” grubuna, kredi kartınızın kategorisine aktarır.
Nasıl çalışır
Böylece ödeme gününe kadar kartı kapatacak para zaten ayrılmış olur ve onu yanlışlıkla harcayamazsınız. Kendiniz bir şey ayırmanıza gerek yok.
Kartı ödemek
Kredi kartını normal hesabınızdan karta bir transferle ödeyin. Ayrılan para ödemeye gider.
Nasıl çalışır
Transferin nasıl kaydedileceği — “İşlem formu” makalesi.
Yöntemin dört kuralı
Uygulama sizi bunlara uymaya zorlamaz — bir kural anlamlı hale geldiğinde onları birer birer önerir.
Her liraya bir görev verin
“Dağıtılmadı” sıfır olana kadar para dağıtmaya devam edin. Görevi olmayan para fark edilmeden kayıp gider.
Gerçek giderlerinizi kabul edin
Yılda bir sigorta, araba tamiri, bayram hediyeleri — bunlar da giderdir. Onlar için her ay biraz ayırın.
Nasıl çalışır
“Tarihe kadar” hedefler yardım eder: uygulama zamanında yetişmek için her ay ne kadar koyacağınızı hesaplar.
Darbelere esneyin
Aşım başarısızlık değildir. Başka bir zarftan para aktarın ve devam edin.
Nasıl çalışır
Bütçe bir plandır, yemin değil. Önemli olan zarfların ne kadar kaldığını dürüstçe göstermesidir.
Paranızı yaşlandırın
Hedef, dün değil bir ay önce kazandığınız parayı harcamaktır.
Nasıl çalışır
“Özet” ekranındaki “Paranın yaşı” bunu izler. 30 güne ulaştığında geçen ayın parasıyla yaşayabilirsiniz: ayrıntılar “Özet” makalesinde.
Sıfır yalnızca ilk adım
“Dağıtılmadı”nın sıfır olması iyi bir hedeftir, ama son hedef değil. Yöntem daha ileri gider: “maaşa kadar idare ediyorum”dan “param benim için çalışıyor”a. Adımlar sırayla gelir — atlamak risklidir: yastık olmadan yatırım yapmak, araba ilk bozulduğunda yatırımlarınızı satmak demektir.
Her liranın bir görevi var
Hesaplarınızdaki tüm para zarflara bölünmüş. Ay sonuna kadar neye paranızın yettiğini biliyorsunuz.
Burada olduğunuzu nasıl anlarsınız: “dağıtılmadı” sıfır ve hiçbir kategori kırmızı değil.
Uygulama nasıl yardım eder: “Dağıtılmadı” çipi, otomatik dağıtım, “Tüm aşımları karşıla”.
Düzensiz giderler için zarflar
Sigorta, araba tamiri, hediyeler ve tatiller artık sizi hazırlıksız yakalamaz: her ay onlara biraz gider.
Burada olduğunuzu nasıl anlarsınız: büyük bir fatura gelir ve parası zarfında zaten beklemektedir.
Uygulama nasıl yardım eder: “Tarihe kadar” ve “Her ay” hedefleri ne kadar koyacağınızı hesaplar; “Özet” ekranındaki “Sırada ne var” bloğu paranın nerede eksik olduğunu hatırlatır.
Bir ay önde
Bir ay önce kazandığınız parayı harcıyorsunuz. Bu ayın yeni maaşa ihtiyacı yok — maaş bir sonraki aya gider.
Burada olduğunuzu nasıl anlarsınız: “Paranın yaşı” 30 gün ya da daha fazla.
Uygulama nasıl yardım eder: “Özet” ekranındaki “Paranın yaşı”, formdaki “gelecek ay için” gelir — ayrıntılar “Özet” makalesinin “Paranın yaşı ayrıntılı” bölümünde.
Acil durum fonu
Normal harcamaların üç ila altı aylık tutarı kadar bir yedek. İş kaybetmek ya da hastalanmak felaket değil, aksilik olur.
Burada olduğunuzu nasıl anlarsınız: “Kara gün fonu” birkaç aylık gideri karşılıyor.
Uygulama nasıl yardım eder: “Kara gün fonu” kategorisinde “Bakiye” hedefi; ortalama aylık harcama — raporlarda ve kategori ekranında.
Paranız sizin için çalışıyor
Yastık hazır, düzensiz giderler karşılanıyor, bir ay öndesiniz — artık fazlası boşta durmaktan fazlasını yapabilir: mevduat, tahvil, yatırım. Para para kazanmaya başlar.
Burada olduğunuzu nasıl anlarsınız: her ay gelirinizin bir kısmı “Yatırımlar”a gidiyor ve günlük harcamalar için ona dokunmuyorsunuz.
Uygulama nasıl yardım eder: “Yatırımlar” kategorili “Birikim” grubu; “Özet” ekranındaki “Önce kendine öde” gelirinizin yüzde kaçını ayırdığınızı gösterir (olağan oran %10 ya da daha fazla); mevduat ya da aracı kurum hesabı için “Yalnızca takip” hesabı; “Özet” ekranındaki “Net varlık” — sahip olduğunuz her şeyin nasıl büyüdüğü.
Yolun ne kadar süreceği gelirinize ve alışkanlıklarınıza bağlıdır. İlk adım genellikle ilk aydır. Bir ay önde olmak üç aydan bir yıla kadar sürer. Önemli olan her ay bir adım atmaktır, sıçramak değil.
Başlamaya hazır mısınız? Sıradaki — “İlk adımlar”: ilk açılıştan ilk ayınıza.