
Le buste: l'idea principale
Immagina di aver ritirato lo stipendio in contanti e di averlo diviso in buste: «Spesa», «Utenze», «Vacanze». Quando fai la spesa, prendi i soldi solo da quella busta. Una busta vuota vuol dire che per quella cosa i soldi sono finiti. L'app fa esattamente questo, solo senza carta.
Soldi sui conti
Conto corrente: 1.700 €
Contanti: 200 €
«Non assegnato»
1.900 €: ancora senza un compito
Le buste delle categorie
Spesa: 550 €
Utenze: 170 €
…e così via, finché non arriva a 0
Le spese
Hai comprato il pane: la busta «Spesa» si è assottigliata
Ogni euro sui conti sta in un solo posto: in una busta oppure in «non assegnato». Così in ogni momento vedi che cosa puoi ancora permetterti e che cosa no. Il primo obiettivo è portare «non assegnato» a zero: allora ogni euro ha un compito. Non è il traguardo, ma il primo passo: dove porta il metodo dopo è alla fine dell'articolo.
In che cosa è diverso dal solito «annotare le spese» è spiegato più sotto.
In che cosa è diverso dall'annotare le spese
Molti annotano le spese per anni, su un quaderno, in un foglio di calcolo, nell'app della banca, e continuano a non capire perché i soldi finiscono prima del mese. Annotare le spese racconta onestamente il passato. Le buste aiutano a guidare il futuro.
| Annotare le spese | Budget a buste | |
|---|---|---|
| Quando pensi ai soldi | Dopo aver speso: guardi dove sono andati. | Prima di spendere: decidi quanto puoi spendere. |
| La domanda principale | «Dove sono finiti i soldi?» | «Che cosa posso ancora permettermi?» |
| Lo sforamento | Lo scopri a fine mese, quando è tardi. | Lo vedi subito: la busta diventa rossa nel momento dell'acquisto, e sposti i soldi da un'altra. |
| I soldi in banca | Un solo numero: «sul conto ci sono 1.400 €, quindi i soldi ci sono». | Divisi per compito: una parte è già promessa all'affitto, una alle vacanze. È libero solo ciò che sta nella busta giusta. |
| Lo stipendio | Solo un'entrata che «in qualche modo si spenderà». | Soldi a cui dai subito un compito. |
| Le spese irregolari | L'assicurazione o una riparazione arrivano dal nulla. | Metti da parte un po' ogni mese: quando arriva il conto, i soldi ci sono già. |
Esempio: «sul conto c'è ancora parecchio»
È metà mese e sul conto corrente ci sono 1.400 €. Vuoi delle cuffie da 280 €.
Come funziona
Annotare le spese vede 1.400 € e dice: «vai pure». Ma tra una settimana c'è l'affitto, 800 €, più le utenze e la spesa fino allo stipendio. Le cuffie sono comprate, e per l'affitto non basta.
Le buste vedono gli stessi 1.400 €, ma divisi: «Affitto» 800 €, «Utenze» 170 €, «Spesa» 260 €, «Svago e hobby» 170 €. Per le cuffie sono liberi 170 €. Le vuoi comprare adesso? Decidi da quale busta prendere i 110 € che mancano. La decisione la prendi tu, e la prendi prima dell'acquisto, non dopo.
Quindi qui le spese non si annotano?
Sì che si annotano, e in modo più dettagliato che su un quaderno.
Come funziona
Ogni acquisto viene registrato, e «Dove sono finiti i soldi», «Spese del mese» e i report mostrano dove è andato tutto. Solo che qui non è lo scopo, ma la verifica del piano: quello che hai deciso coincide con quello che è successo? Il mese dopo farai il budget in modo più preciso.
In breve
Annotare le spese è lo specchietto retrovisore. Le buste sono il volante.
Come funziona
Guardare nello specchietto è utile: vedi da dove arrivi. Ma ad andare avanti aiuta solo il volante: una decisione su dove vanno i soldi, presa in anticipo.
Tre numeri per ogni categoria
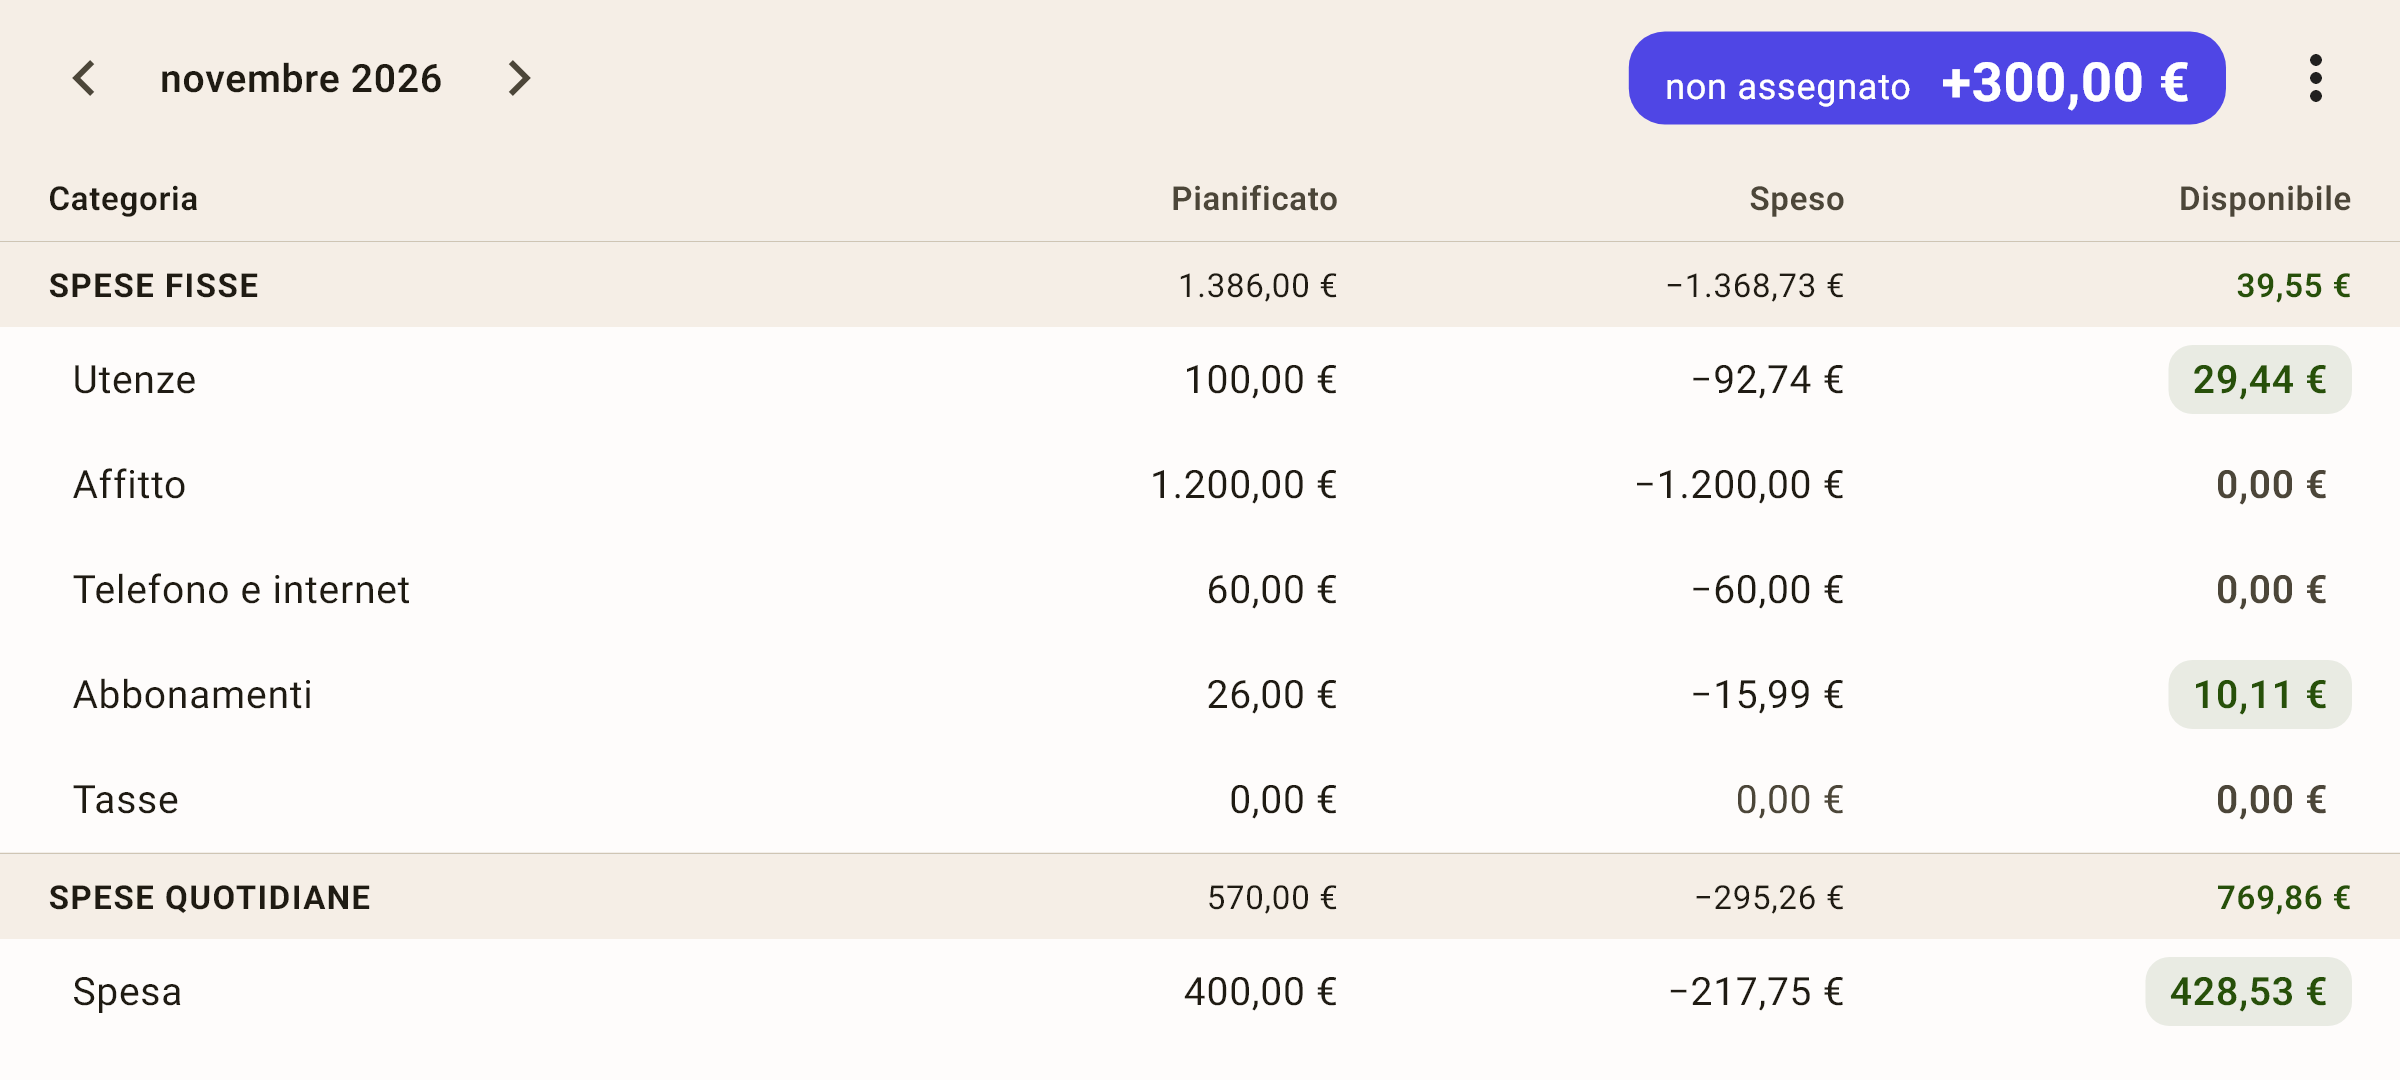
Gira il telefono di lato: la schermata «Budget» diventa una tabella, e i tre numeri della busta sono scritti nei titoli delle colonne.
 Apri lo screenshot a grandezza piena ↗
«Pianificato»: quanto hai messo nella busta questo mese. È una decisione: «100 € per le utenze a novembre».
«Speso»: quanto è già uscito dalla busta, cioè tutte le spese di questa categoria nel mese, con il segno meno. Un rimborso per un articolo reso riduce questo numero.
«Disponibile»: quanto puoi ancora spendere. Riportato dal mese prima + pianificato − speso.
Come funziona
Nello screenshot «Utenze» ha pianificato 100 e speso 92,74: sembrerebbe che restino 7,26. Ma ne sono disponibili 29,44: 22,18 € non sono stati spesi a ottobre e sono passati a novembre. È così che una busta si accumula.
Il chip verde vuol dire che nella busta ci sono soldi, lo zero grigio che è vuota, il rosso che è in meno: hai speso più di quanto c'era.
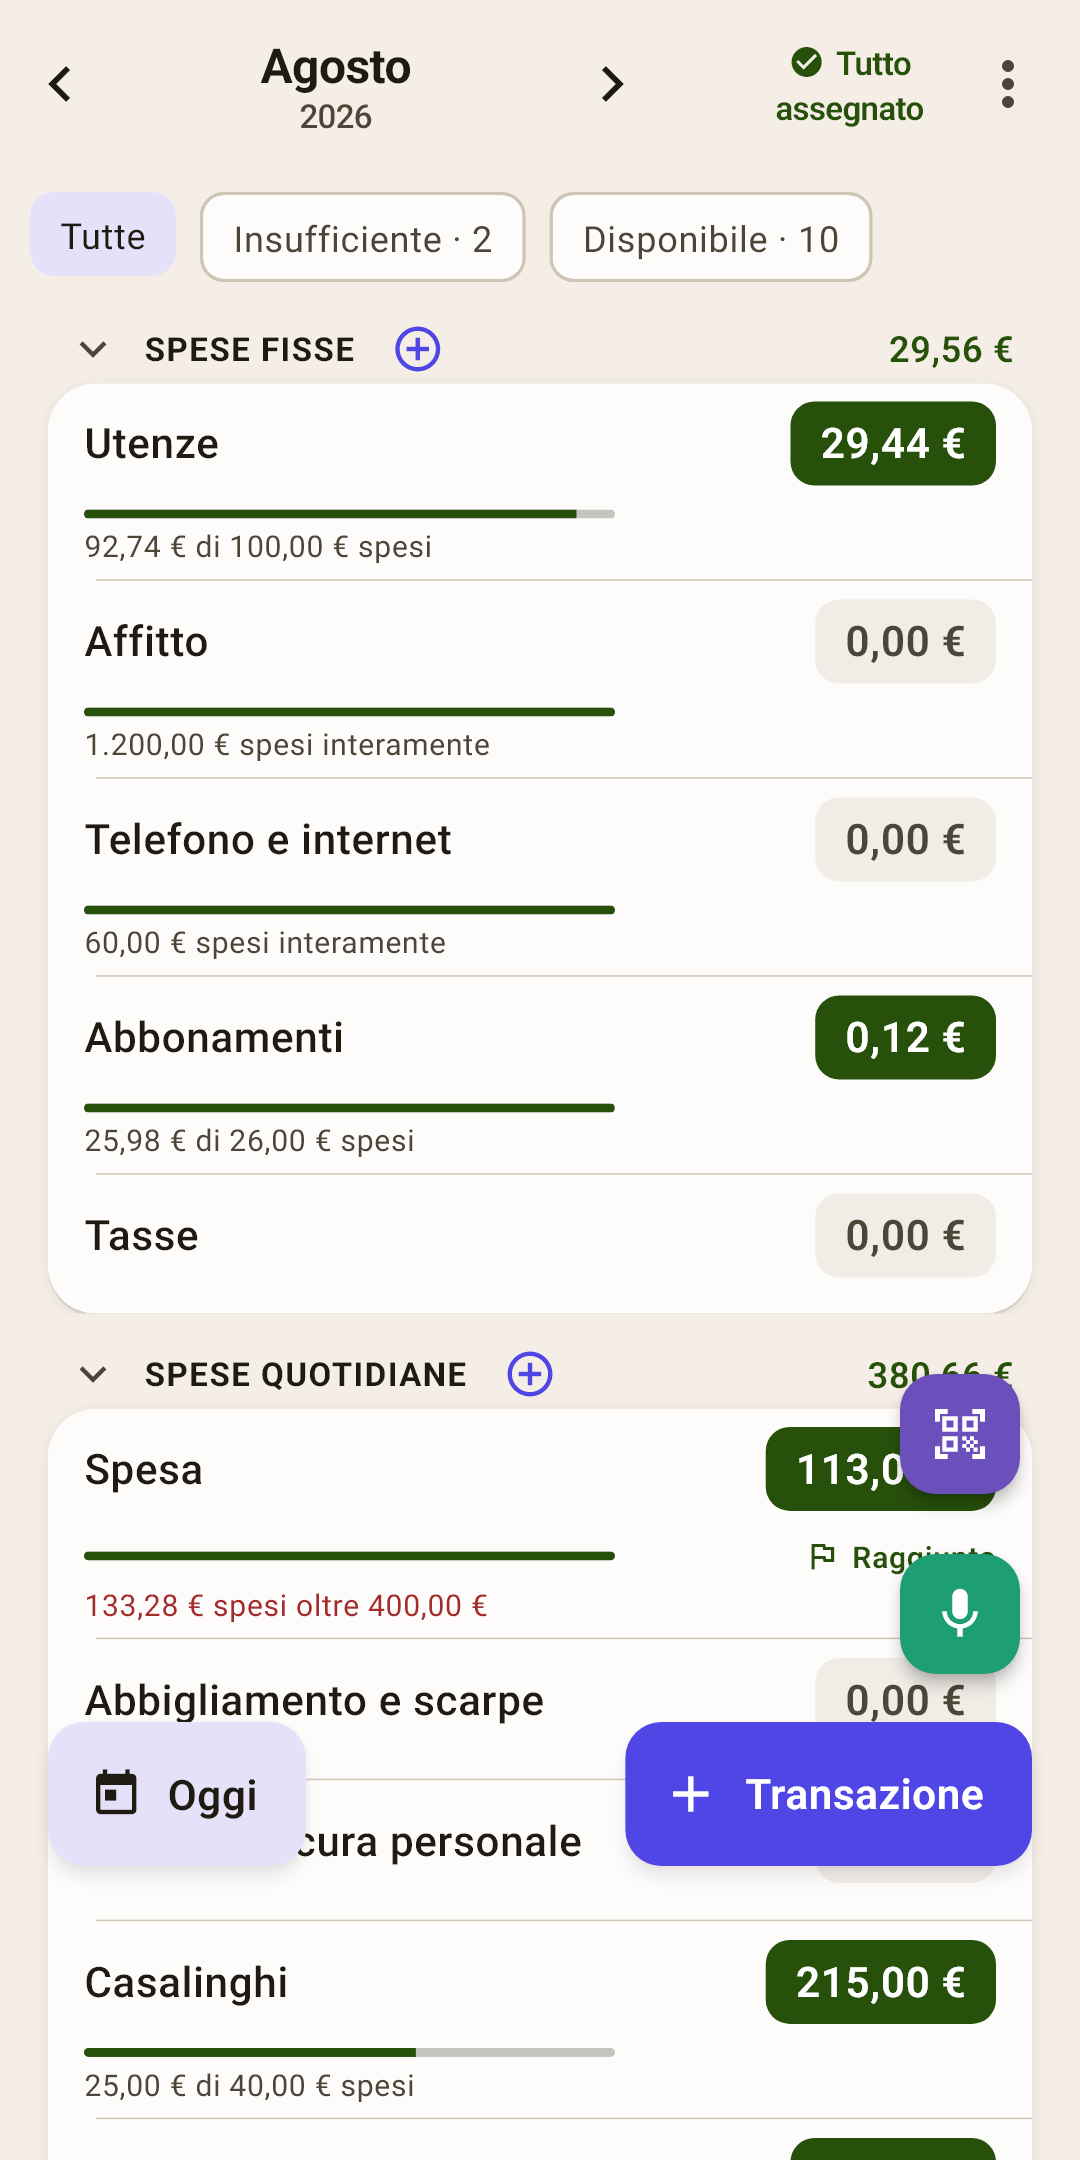
Com'è sullo schermo e dove toccare è nell'articolo «Budget». Qui ci sono solo le regole che seguono i numeri.
Le entrate vanno in «non assegnato», non in una categoria
Lo stipendio non entra in una busta da solo: va in «non assegnato», e lo dividi tu.
Come funziona
Nel modulo della transazione un'entrata si registra di solito su «Entrate per novembre», cioè nel «non assegnato» di questo mese. Puoi anche scegliere «Entrate per dicembre»: vedi la sezione «L'età del denaro nel dettaglio» dell'articolo «Panoramica».
Un rimborso torna nella busta
Ti hanno restituito i soldi per un articolo reso? Tornano nella categoria da cui erano usciti, non nelle entrate.
Come funziona
Come registrarlo: l'articolo «Modulo della transazione», sezione «Rimborso per un articolo reso».
Un trasferimento non è una spesa
Hai prelevato contanti, saldato la carta di credito, spostato soldi nei risparmi: i soldi restano tuoi.
Come funziona
Un trasferimento tra conti del budget non tocca nessuna busta. Solo un trasferimento verso un conto fuori dal budget (risparmi, un deposito) esce dalle buste: allora l'app chiede una categoria.
Mese dopo mese
Il budget vive per mesi. Che cosa succede a una busta quando cambia il mese è una delle regole principali.
Il più passa al mese dopo
Non hai speso tutto? Il resto passa al mese successivo e resta nella busta.
Come funziona
È così che si risparmia per le cose grandi e irregolari: metti 150 € in «Vacanze» ogni mese, non spenderli, e per l'estate ce ne sono 900. Puoi anche mettere da parte soldi per il futuro subito: si può assegnare denaro a qualsiasi mese in avanti, con la freccia «›» nella schermata «Budget».
Il meno si azzera
Hai speso più di quanto c'era nella busta? La categoria diventa rossa. Al cambio del mese il meno si cancella, ma non senza lasciare traccia.
Come funziona
Un meno dei tuoi soldi (rosso, icona del portafoglio) riduce il «non assegnato» del mese dopo: i soldi sono già stati spesi. Per questo è meglio coprire subito un meno spostando soldi da un'altra categoria: tocca l'importo rosso nella schermata «Budget».
Un meno sulla carta di credito (giallo, icona della carta) è un'altra storia: non mangia i tuoi soldi, fa crescere il debito della carta. «Non assegnato» non lo tocca, ma il debito andrà comunque pagato.
«Budget del mese» in «Panoramica»
Tutti i conti del mese in una scala: riporto dal mese prima, entrate, assegnato e il totale «non assegnato».
Come funziona
Se il numero sul chip sembra strano, guarda qui: vedrai da dove viene. Approfondisci nell'articolo «Panoramica».
Una carta di credito nel budget
La carta di credito è la parte meno abituale del metodo delle buste. La regola è una: un acquisto con la carta di credito spende i soldi della busta come un acquisto con la carta di debito.
L'acquisto
Hai fatto la spesa con la carta di credito per 35 €: la busta «Spesa» si è assottigliata di 35 €, come sempre.
I soldi per il pagamento si mettono da parte da soli
L'app sposta questi 35 € nel gruppo «Pagamenti carte», nella categoria della tua carta di credito.
Come funziona
Così alla data del pagamento i soldi per saldarla sono già separati, e non puoi spenderli per sbaglio. Non devi mettere da parte niente tu.
Saldare la carta
Salda la carta di credito con un trasferimento dal tuo conto normale alla carta. I soldi messi da parte vanno al pagamento.
Come funziona
Come registrare un trasferimento: l'articolo «Modulo della transazione».
Le quattro regole del metodo
L'app non ti obbliga a seguirle: le propone una alla volta, quando una regola diventa utile.
Dai un compito a ogni euro
Continua ad assegnare i soldi finché «non assegnato» non è a zero. I soldi senza un compito spariscono senza che te ne accorga.
Accetta le spese vere
L'assicurazione una volta all'anno, la riparazione dell'auto, i regali per le feste: anche queste sono spese. Metti da parte un po' per loro ogni mese.
Come funziona
Aiutano gli obiettivi «Entro una data»: l'app calcola quanto mettere ogni mese per arrivarci in tempo.
Adattati agli imprevisti
Sforare non è un fallimento. Sposta i soldi da un'altra busta e vai avanti.
Come funziona
Un budget è un piano, non un giuramento. Conta che le buste mostrino onestamente quanto resta.
Fai invecchiare i tuoi soldi
L'obiettivo è spendere soldi guadagnati un mese fa, non ieri.
Come funziona
Lo tiene d'occhio l'«Età del denaro» in «Panoramica». Quando arriva a 30 giorni, puoi vivere con i soldi del mese prima: i dettagli nell'articolo «Panoramica».
Lo zero è solo il primo passo
«Non assegnato» a zero è un buon obiettivo, ma non quello finale. Il metodo va oltre: da «arrivo allo stipendio» a «i miei soldi lavorano per me». I gradini vanno in ordine, e saltarli è rischioso: investire senza un cuscinetto vuol dire vendere gli investimenti al primo guasto dell'auto.
Ogni euro ha un compito
Tutti i soldi sui conti sono divisi nelle buste. Sai che cosa puoi permetterti fino alla fine del mese.
Come capire che sei qui: «non assegnato» è a zero e nessuna categoria è rossa.
Come aiuta l'app: il chip «Non assegnato», l'assegnazione automatica, «Copri tutti gli sforamenti».
Buste per le spese irregolari
Assicurazione, riparazioni dell'auto, regali e vacanze non ti colgono più di sorpresa: ogni mese ci va un po'.
Come capire che sei qui: arriva un conto grosso, e i soldi per pagarlo ti aspettano già nella sua busta.
Come aiuta l'app: gli obiettivi «Entro una data» e «Al mese» calcolano quanto mettere; il blocco «In arrivo» in «Panoramica» ricorda dove mancano soldi.
Un mese in anticipo
Spendi soldi guadagnati un mese fa. Questo mese non ha bisogno del nuovo stipendio: va al prossimo.
Come capire che sei qui: l'«Età del denaro» è di 30 giorni o più.
Come aiuta l'app: l'«Età del denaro» in «Panoramica», l'entrata per il mese prossimo nel modulo: i dettagli nell'articolo «Panoramica», sezione «L'età del denaro nel dettaglio».
Un fondo di emergenza
Una riserva di tre-sei mesi di spese normali. Perdere il lavoro o ammalarsi diventa un contrattempo, non un disastro.
Come capire che sei qui: nel «Fondo di emergenza» ci sono le spese di alcuni mesi.
Come aiuta l'app: un obiettivo «Saldo» sulla categoria «Fondo di emergenza»; la spesa media mensile nei report e nella schermata della categoria.
I tuoi soldi lavorano per te
Il cuscinetto c'è, le spese irregolari sono coperte, sei un mese avanti: ora il di più può fare qualcosa di meglio che stare fermo. Un deposito, obbligazioni, investimenti. I soldi cominciano a fare soldi.
Come capire che sei qui: ogni mese una parte delle entrate va in «Investimenti», e non la tocchi per le spese di tutti i giorni.
Come aiuta l'app: il gruppo «Risparmi» con la categoria «Investimenti»; «Paga te stesso» in «Panoramica» mostra quale percentuale delle entrate metti da parte (la norma è il 10% o più); un conto «Solo monitoraggio» per un deposito o un conto titoli; il «Patrimonio» in «Panoramica»: come cresce tutto ciò che possiedi.
Quanto dura la strada dipende dal reddito e dalle abitudini. Il primo passo di solito è il primo mese. Arrivare un mese avanti richiede da tre mesi a un anno. Conta fare un passo ogni mese, non un salto.
Pronto a cominciare? Il prossimo è «Primi passi»: dal primo avvio al primo mese.