
Enveloppen: het grote idee
Stel je voor dat je je salaris contant opneemt en verdeelt over enveloppen: “Boodschappen”, “Nutsvoorzieningen”, “Vakantie”. Als je boodschappen doet, pak je alleen geld uit die envelop. Een lege envelop betekent: daar is geen geld meer voor. De app doet precies dit, alleen zonder papier.
Geld op je rekeningen
Betaalrekening — € 1.700
Contant — € 200
“Niet toegewezen”
€ 1.900 — nog zonder taak
Categorie-enveloppen
Boodschappen — € 550
Nutsvoorzieningen — € 170
…enzovoort, tot het op 0 staat
Uitgeven
Je kocht brood — de envelop “Boodschappen” werd dunner
Elke euro op je rekeningen staat op precies één plek: in een envelop of bij “niet toegewezen”. Zo zie je op elk moment wat je je nog kunt veroorloven en wat niet. Het eerste doel is om “niet toegewezen” naar nul te brengen: dan heeft elke euro een taak. Dat is geen eindstreep maar de eerste stap — waar de methode je daarna brengt, staat aan het eind van het artikel.
Hoe dit verschilt van gewoon “uitgaven bijhouden”, staat hieronder.
Hoe dit verschilt van uitgaven bijhouden
Veel mensen houden jarenlang hun uitgaven bij — in een schrift, een spreadsheet, de app van hun bank — en zien toch niet waarom het geld eerder op is dan de maand. Uitgaven bijhouden vertelt je eerlijk over het verleden. Enveloppen helpen je de toekomst te sturen.
| Uitgaven bijhouden | Budgetteren met enveloppen | |
|---|---|---|
| Wanneer je over geld nadenkt | Na het uitgeven: je kijkt waar het heen ging. | Vóór het uitgeven: je beslist hoeveel je kunt uitgeven. |
| De hoofdvraag | “Waar is het geld gebleven?” | “Wat kan ik me nog veroorloven?” |
| Overschrijding | Je merkt het aan het eind van de maand, als het te laat is. | Je ziet het meteen: de envelop wordt rood op het moment dat je koopt — en je schuift geld over uit een andere. |
| Geld op de bank | Eén getal: “er staat € 1.400 op de betaalrekening, dus ik heb geld”. | Verdeeld naar taak: een deel is al beloofd aan de huur, een deel aan de vakantie. Alleen wat in de juiste envelop zit, is vrij. |
| Je salaris | Gewoon inkomen dat “op de een of andere manier opgaat”. | Geld waaraan je meteen een taak geeft. |
| Onregelmatige uitgaven | Een verzekering of reparatie overvalt je. | Elke maand een beetje opzij — als de rekening komt, ligt het geld er al. |
Voorbeeld: “er staat nog genoeg op de rekening”
Het is half de maand en er staat € 1.400 op de betaalrekening. Je wilt een koptelefoon van € 280.
Hoe het werkt
Uitgaven bijhouden ziet € 1.400 en zegt: “ga je gang”. Maar over een week moet de huur betaald worden — € 800, plus nutsvoorzieningen en boodschappen tot de salarisdag. De koptelefoon is gekocht, en de huur schiet tekort.
Enveloppen zien dezelfde € 1.400, maar verdeeld: “Huur” — € 800, “Nutsvoorzieningen” — € 170, “Boodschappen” — € 260, “Uitgaan en hobby's” — € 170. Er is € 170 vrij voor een koptelefoon. Wil je hem nu kopen? Beslis dan uit welke envelop de ontbrekende € 110 komt. Jij neemt de beslissing, en je neemt hem vóór het kopen, niet erna.
Dus wordt er hier ook bijgehouden?
Ja — en gedetailleerder dan in een schrift.
Hoe het werkt
Elke aankoop wordt vastgelegd, en “Waar het geld heen ging”, “Uitgaven deze maand” en de rapporten laten zien waar alles heen ging. Alleen is dat hier niet het doel maar een controle van het plan: klopte wat je besloot met wat er gebeurde? Volgende maand budgetteer je preciezer.
Kort gezegd
Uitgaven bijhouden is de achteruitkijkspiegel. Enveloppen zijn het stuur.
Hoe het werkt
In de spiegel kijken is nuttig: je ziet waar je vandaan komt. Maar alleen het stuur helpt je vooruit — een beslissing over waar het geld heen gaat, vooraf genomen.
Drie getallen per categorie
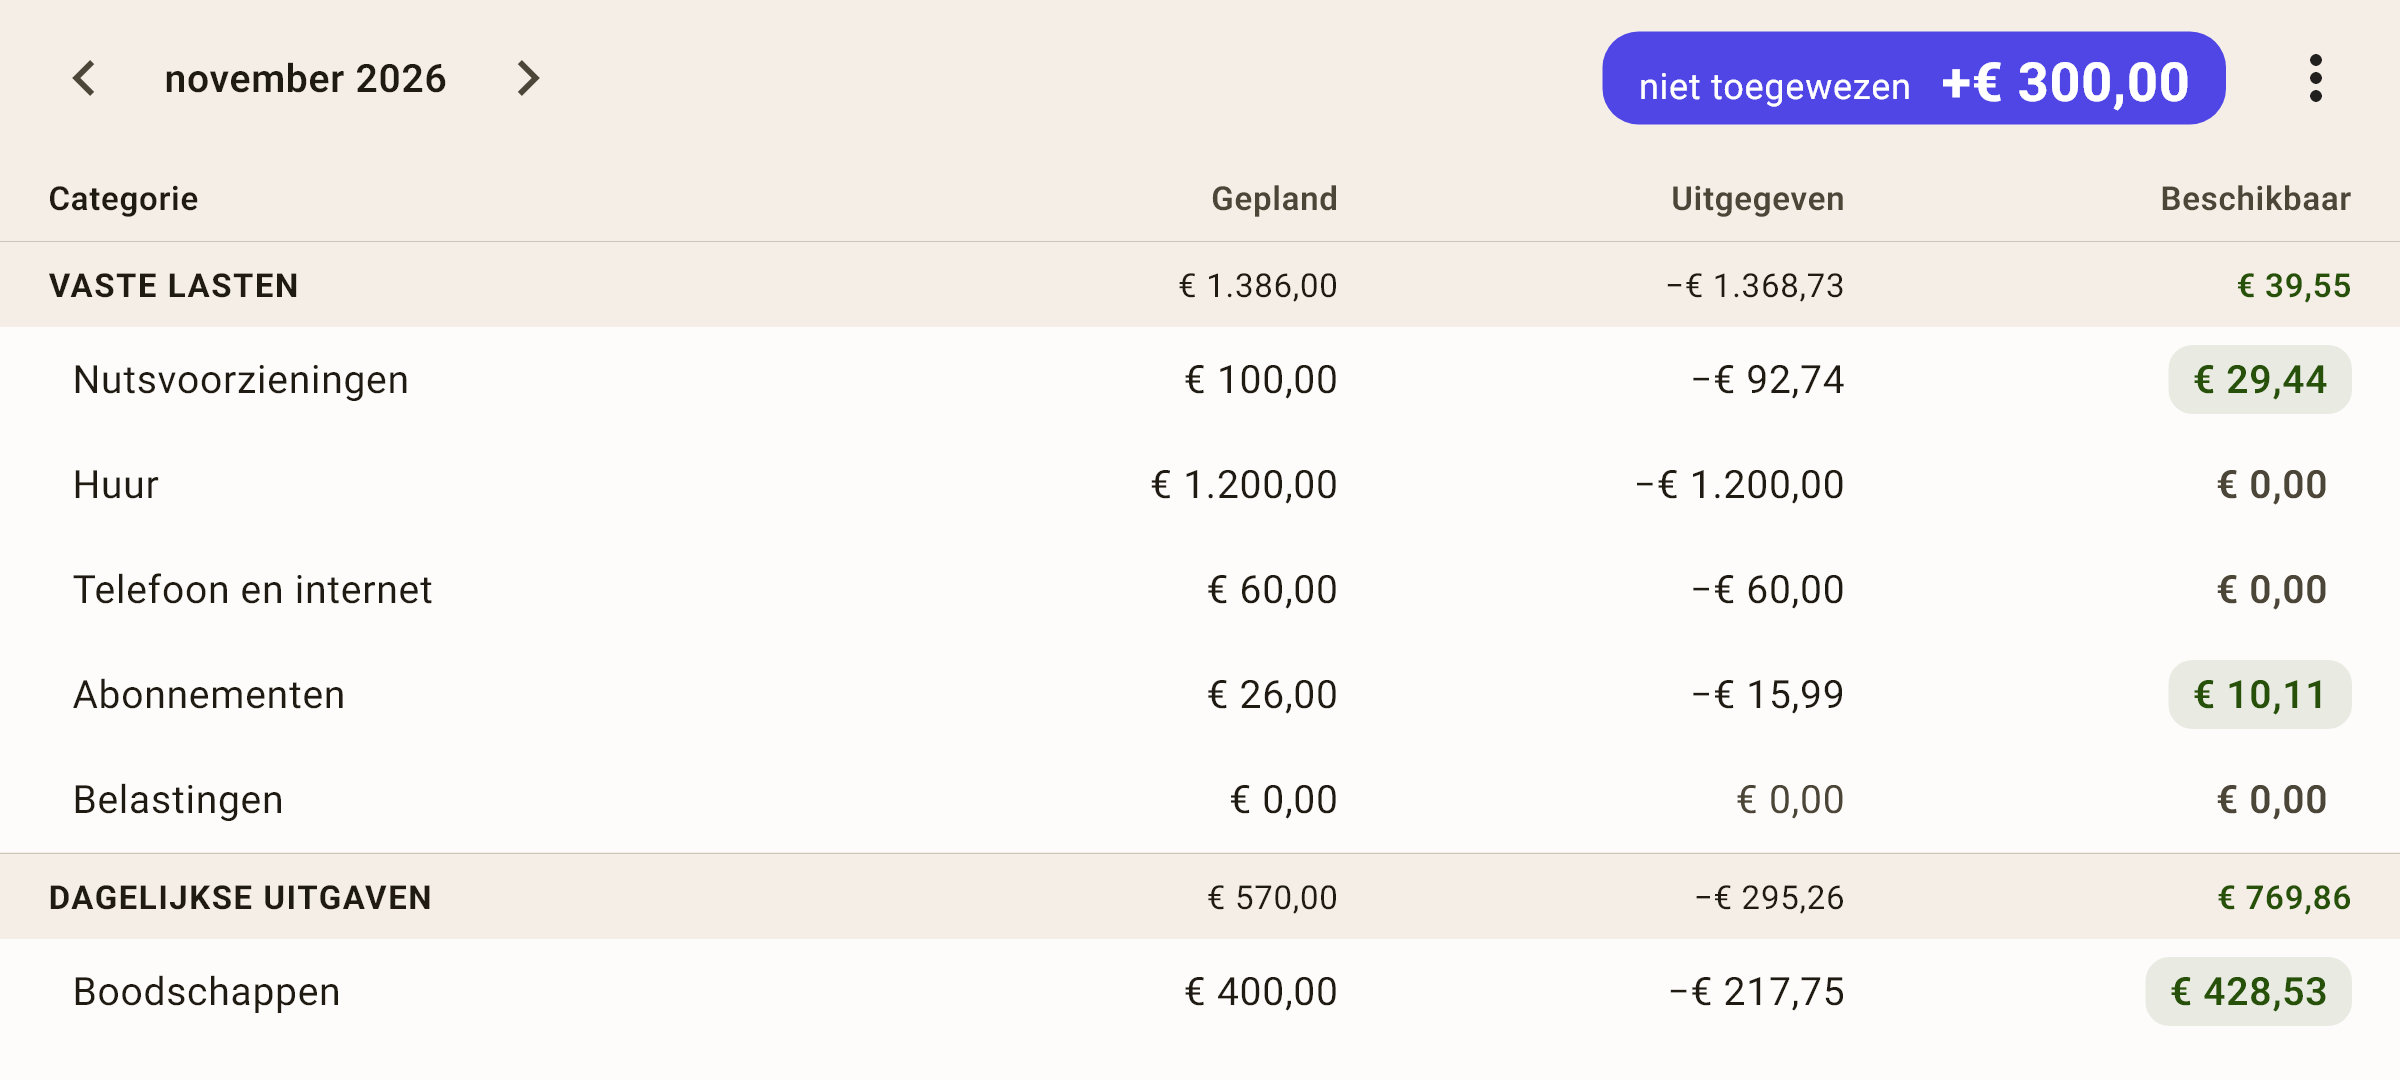
Draai je telefoon op zijn kant — het scherm “Budget” wordt een tabel, en de drie getallen van de envelop staan gewoon in de kolomkoppen.
 Schermafbeelding op volle grootte openen ↗
“Gepland” — hoeveel je deze maand in de envelop stopt. Het is een beslissing: “€ 100 voor nutsvoorzieningen in november”.
“Uitgegeven” — hoeveel er al uit de envelop is gegaan: alle uitgaven in deze categorie deze maand, met een minteken. Een terugbetaling voor een geretourneerd artikel maakt dit getal kleiner.
“Beschikbaar” — hoeveel je nog kunt uitgeven: overgedragen van vorige maand + gepland − uitgegeven.
Hoe het werkt
Op de schermafbeelding staat bij “Nutsvoorzieningen” gepland 100, uitgegeven 92,74 — dus je zou denken dat er 7,26 over is. Maar er is 29,44 beschikbaar: € 22,18 werd in oktober niet uitgegeven en ging mee naar november. Zo groeit een envelop.
Een groene chip betekent dat er geld in de envelop zit, een grijze nul dat hij leeg is, en rood een min: je gaf meer uit dan er was.
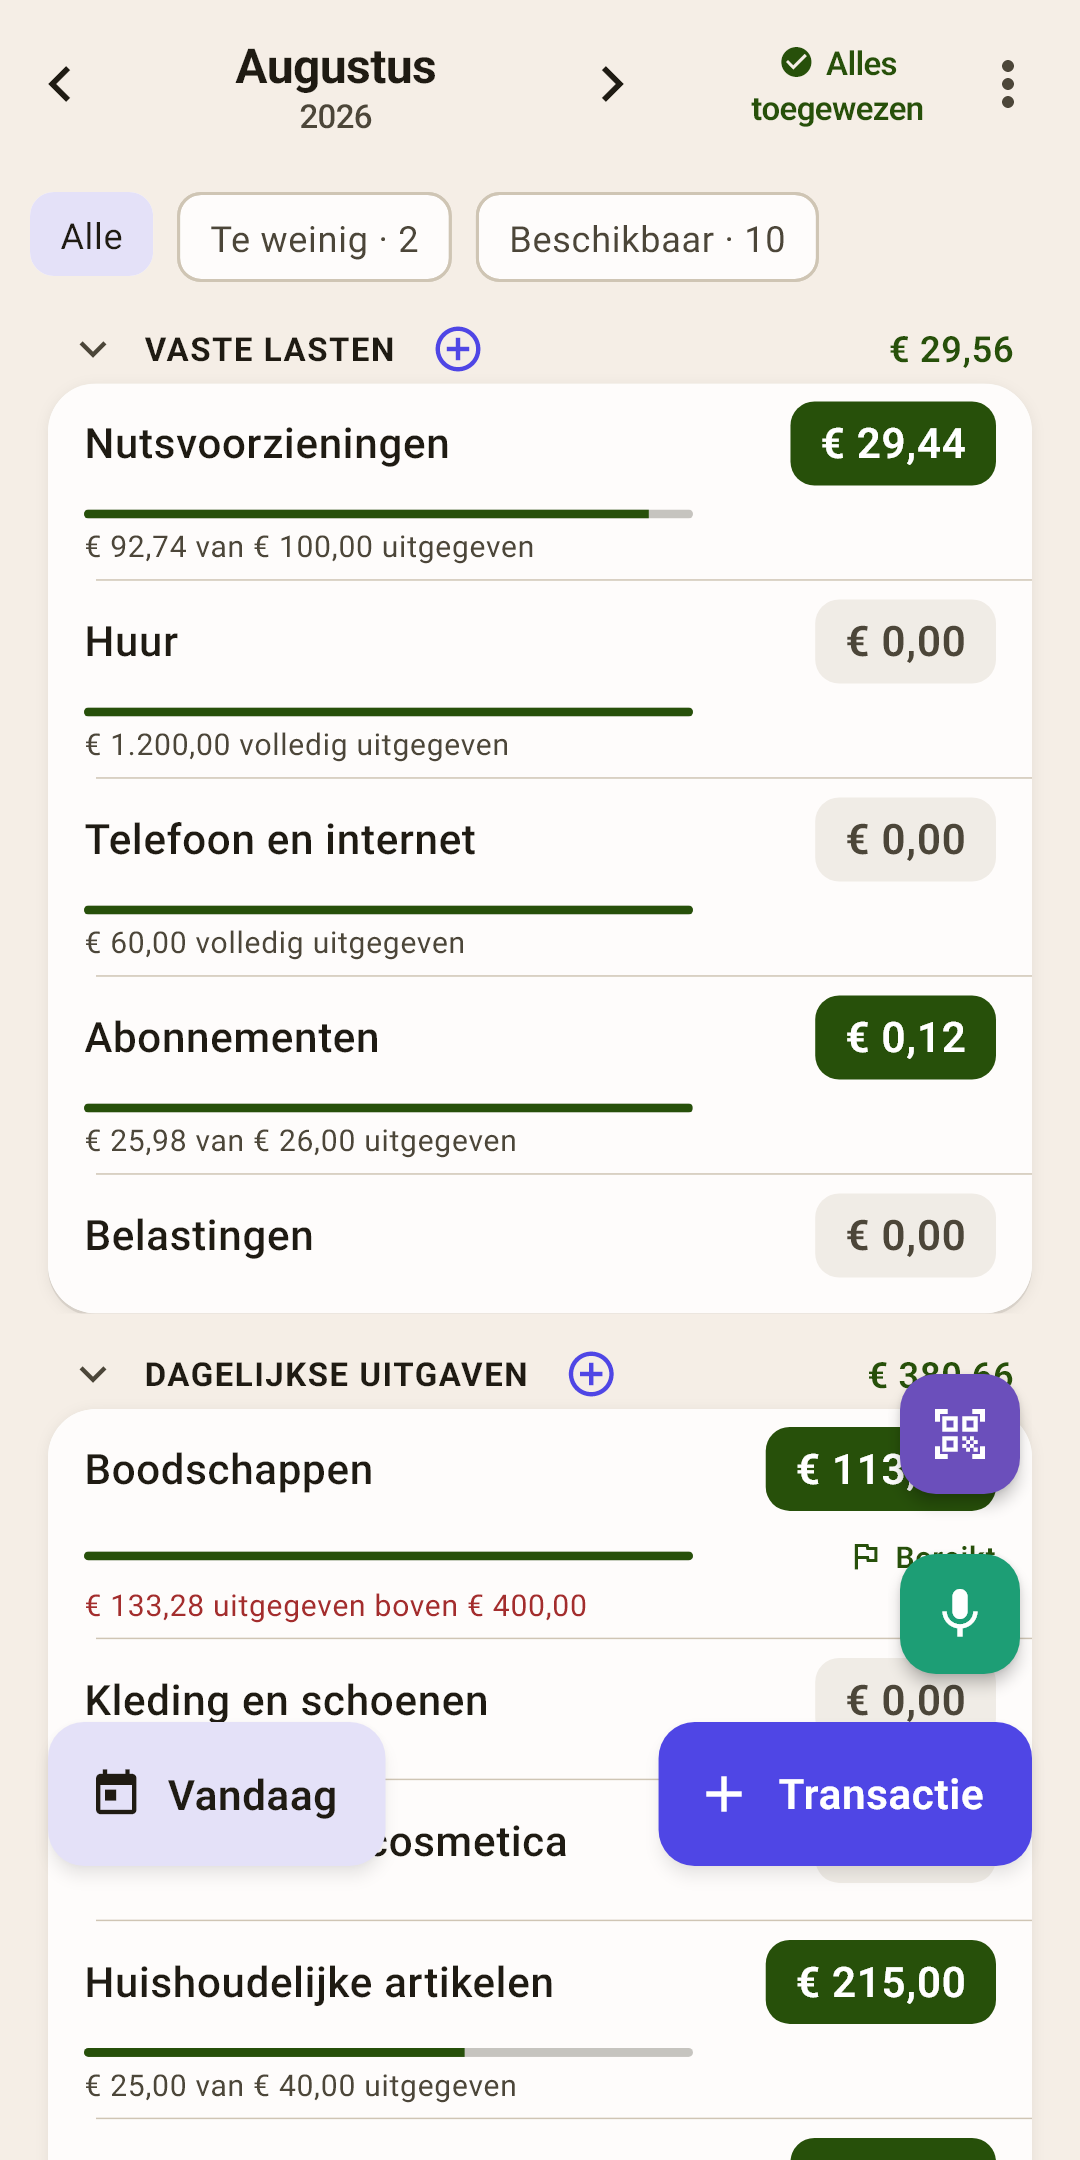
Hoe het er op het scherm uitziet en waar je op tikt, staat in het artikel “Budget”. Hier alleen de regels die de getallen volgen.
Inkomen gaat naar “niet toegewezen”, niet naar een categorie
Je salaris komt niet vanzelf in een envelop terecht: het gaat naar “niet toegewezen”, en jij verdeelt het.
Hoe het werkt
In het transactieformulier wordt inkomen standaard geboekt op “Inkomsten voor november” — dus bij het “niet toegewezen” van deze maand. Je kunt ook “Inkomsten voor december” kiezen — zie het onderdeel “Leeftijd van het geld in detail” van het artikel “Overzicht”.
Een terugbetaling gaat terug naar de envelop
Geld teruggekregen voor een geretourneerd artikel? Het gaat naar de categorie waar het uit kwam, niet naar inkomen.
Hoe het werkt
Hoe je het vastlegt — het artikel “Transactieformulier”, onderdeel “Terugbetaling voor een geretourneerd artikel”.
Een overboeking is geen uitgave
Je nam contant geld op, betaalde een creditcard af, zette geld op je spaarrekening — het geld is nog steeds van jou.
Hoe het werkt
Een overboeking tussen budgetrekeningen raakt geen enkele envelop. Alleen een overboeking naar een rekening buiten het budget (sparen, een deposito) verlaat de enveloppen — dan vraagt de app om een categorie.
Maand na maand
Het budget leeft in maanden. Wat er met een envelop gebeurt als de maand omslaat, is een van de belangrijkste regels.
Een plus gaat mee
Niet alles uitgegeven? De rest gaat naar de volgende maand en blijft in de envelop.
Hoe het werkt
Zo spaar je voor grote en onregelmatige dingen: stop elke maand € 150 in “Vakantie”, geef het niet uit — en tegen de zomer staat er € 900. Je kunt ook meteen geld voor later opzijzetten: je kunt geld toewijzen aan elke maand vooruit — de pijl “›” op het scherm “Budget”.
Een min wordt op nul gezet
Meer uitgegeven dan er in de envelop zat? De categorie wordt rood. Als de maand omslaat, wordt de min gewist — maar niet spoorloos.
Hoe het werkt
Een min uit je eigen geld (rood, portemonnee-pictogram) verkleint het “niet toegewezen” van volgende maand: het geld is immers al uitgegeven. Daarom dek je een min het best meteen door geld uit een andere categorie over te schuiven: tik op het rode bedrag op het scherm “Budget”.
Een min op een creditcard (geel, kaartpictogram) is een ander verhaal: die eet je geld niet op, maar laat de kaartschuld groeien. “Niet toegewezen” neemt hem niet over, maar de schuld moet nog wel betaald worden.
“Maandbudget” op “Overzicht”
De hele boekhouding van de maand als één ladder: overgedragen van vorige maand, inkomen, toegewezen en het totaal “niet toegewezen”.
Hoe het werkt
Ziet het getal op de chip er vreemd uit, kijk dan hier: je ziet waar het vandaan komt. Meer in het artikel “Overzicht”.
Een creditcard in het budget
De creditcard is het minst vertrouwde deel van de enveloppenmethode. Er is één regel: een aankoop met de creditcard besteedt envelopgeld precies zoals een aankoop met de betaalpas.
De aankoop
Je kocht voor € 35 boodschappen met de creditcard — de envelop “Boodschappen” werd zoals gewoonlijk € 35 dunner.
Geld voor de aflossing zet zichzelf opzij
De app schuift deze € 35 naar de groep “Kaartbetalingen”, naar de categorie van je creditcard.
Hoe het werkt
Zo ligt het geld voor het aflossen op de betaaldatum al apart, en kun je het niet per ongeluk uitgeven. Zelf hoef je niets opzij te zetten.
De kaart aflossen
Los de creditcard af met een overboeking van je gewone rekening naar de creditcard. Het opzijgezette geld gaat naar de aflossing.
Hoe het werkt
Hoe je een overboeking vastlegt — het artikel “Transactieformulier”.
De vier regels van de methode
De app dwingt je niet ze te volgen — hij stelt ze één voor één voor, als een regel van pas komt.
Geef elke euro een taak
Blijf geld toewijzen tot “niet toegewezen” op nul staat. Geld zonder taak glipt ongemerkt weg.
Omarm je echte uitgaven
Eén keer per jaar een verzekering, een autoreparatie, cadeaus voor de feestdagen — ook dat zijn uitgaven. Zet er elke maand een beetje voor opzij.
Hoe het werkt
Doelen “Tegen datum” helpen: de app rekent uit hoeveel je elke maand moet inleggen om op tijd te zijn.
Vang de klappen op
Een overschrijding is geen mislukking. Schuif geld over uit een andere envelop en ga verder.
Hoe het werkt
Een budget is een plan, geen gelofte. Waar het om gaat, is dat de enveloppen eerlijk laten zien hoeveel er over is.
Laat je geld ouder worden
Het doel is om geld uit te geven dat je een maand geleden verdiende, niet gisteren.
Hoe het werkt
“Leeftijd van het geld” op “Overzicht” houdt dit bij. Zodra het 30 dagen bereikt, kun je leven van het geld van vorige maand: details in het artikel “Overzicht”.
Nul is pas de eerste stap
“Niet toegewezen” op nul is een goed doel, maar niet het laatste. De methode gaat verder: van “ik red het tot de salarisdag” naar “mijn geld werkt voor mij”. De stappen komen in volgorde — overslaan is riskant: beleggen zonder buffer betekent je beleggingen verkopen zodra de auto voor het eerst kapotgaat.
Elke euro heeft een taak
Al het geld op je rekeningen is verdeeld over enveloppen. Je weet wat je je tot het eind van de maand kunt veroorloven.
Hoe je weet dat je hier bent: “niet toegewezen” staat op nul, en geen enkele categorie is rood.
Hoe de app helpt: de chip “Niet toegewezen”, automatisch toewijzen, “Alle overschrijdingen dekken”.
Enveloppen voor onregelmatige uitgaven
Verzekering, autoreparaties, cadeaus en vakanties overvallen je niet meer: er gaat elke maand een beetje naartoe.
Hoe je weet dat je hier bent: er komt een grote rekening, en het geld ervoor wacht al in zijn envelop.
Hoe de app helpt: de doelen “Tegen datum” en “Maandelijks” rekenen uit hoeveel je moet inleggen; het blok “Wat eraan komt” op “Overzicht” herinnert je eraan waar geld tekortkomt.
Een maand vooruit
Je geeft geld uit dat je een maand geleden verdiende. Deze maand heeft het nieuwe salaris niet nodig — het gaat naar de volgende.
Hoe je weet dat je hier bent: “Leeftijd van het geld” is 30 dagen of meer.
Hoe de app helpt: “Leeftijd van het geld” op “Overzicht”, inkomen “voor volgende maand” in het formulier — details in het artikel “Overzicht”, onderdeel “Leeftijd van het geld in detail”.
Een noodfonds
Een reserve van drie tot zes maanden normale uitgaven. Je baan verliezen of ziek worden wordt een tegenslag, geen ramp.
Hoe je weet dat je hier bent: in “Noodpotje” staan de uitgaven van een paar maanden.
Hoe de app helpt: een doel “Saldo” op de categorie “Noodpotje”; gemiddelde maanduitgaven — in de rapporten en op het categoriescherm.
Je geld werkt voor jou
De buffer staat, onregelmatige uitgaven zijn gedekt, je loopt een maand voor — en nu kan het overschot meer dan alleen stilliggen: een deposito, obligaties, beleggingen. Geld begint geld op te leveren.
Hoe je weet dat je hier bent: elke maand gaat een deel van je inkomen naar “Beleggingen”, en je komt er voor dagelijkse uitgaven niet aan.
Hoe de app helpt: de groep “Sparen” met een categorie “Beleggingen”; “Betaal jezelf” op “Overzicht” toont welk percentage van je inkomen je opzijzet (de norm is 10% of meer); een rekening “Alleen bijhouden” voor een deposito of beleggingsrekening; “Vermogen” op “Overzicht” — hoe alles wat je bezit groeit.
Hoe lang de weg duurt, hangt af van je inkomen en gewoonten. De eerste stap is meestal de eerste maand. Een maand vooruit komen duurt drie maanden tot een jaar. Waar het om gaat, is elke maand een stap te zetten, geen sprong.
Klaar om te beginnen? Volgende — “Eerste stappen”: van de eerste keer openen tot je eerste maand.