
Конверти: головна думка
Уявіть, що зарплату ви зняли готівкою й розклали по конвертах: «Продукти», «Комуналка», «Відпустка». Витрачаєте на продукти — берете лише з відповідного конверта. Порожній конверт означає, що на це грошей більше немає. Застосунок робить те саме, тільки без паперу.
Гроші на рахунках
Картка — 25 000 ₴
Готівка — 3 000 ₴
«Не розподілено»
28 000 ₴ — поки без призначення
Конверти-категорії
Продукти — 8 000 ₴
Комуналка — 2 500 ₴
…і так, поки не стане 0
Витрати
Купили хліб — у конверті «Продукти» стало менше грошей
Кожна гривня на ваших рахунках лежить рівно в одному місці: або в якомусь конверті, або в «не розподілено». Тому будь-якої миті видно, на що вистачить, а на що вже ні. Перша мета — довести «не розподілено» до нуля: тоді кожна гривня має завдання. Це не фініш, а перша сходинка — куди метод веде далі, наприкінці статті.
Чим це відрізняється від звичного обліку витрат — нижче.
Чим це відрізняється від обліку витрат
Багато хто роками записує витрати — у блокнот, таблицю, банківський застосунок — і все одно не розуміє, чому наприкінці місяця грошей немає. Облік витрат чесно розповідає про минуле. Конверти допомагають керувати майбутнім.
| Облік витрат | Бюджет за конвертами | |
|---|---|---|
| Коли ви думаєте про гроші | Після витрати: дивитеся, куди пішли. | До витрати: вирішуєте, скільки можна витратити. |
| Головне запитання | «Куди поділися гроші?» | «На що мені ще вистачить?» |
| Перевитрата | Дізнаєтеся наприкінці місяця, коли вже пізно. | Бачите відразу: конверт червоніє в момент покупки — і ви перекладаєте гроші з іншого. |
| Гроші на картці | Одна сума: «на картці 20 000 — отже, є». | Розкладені за завданнями: частину вже обіцяно оренді, частину — відпустці. Вільні лише ті, що в потрібному конверті. |
| Зарплата | Просто надходження, яке «якось розійдеться». | Гроші, яким ви відразу даєте завдання. |
| Рідкісні витрати | Страхування чи ремонт б’ють зненацька. | На них відкладається потроху щомісяця — до строку гроші вже лежать. |
Приклад: «на картці ще повно»
Середина місяця, на картці 20 000 ₴. Хочеться купити навушники за 4 000.
Як це працює
Облік витрат бачить 20 000 і каже: «можна». А за тиждень оренда — 12 000, ще комуналка й продукти до зарплати. Навушники куплено, на оренду не вистачає.
Конверти бачать ті самі 20 000, але розкладеними: «Оренда» — 12 000, «Комуналка» — 2 500, «Продукти» — 3 000, «Розваги» — 2 500. На навушники вільно 2 500. Хочете купити зараз — вирішіть, із якого конверта взяти 1 500, яких бракує. Рішення ухвалюєте ви, і до покупки, а не після.
А облік витрат тут є?
Є — і навіть докладніший, ніж у блокноті.
Як це працює
Кожна витрата записується, а «Куди пішли гроші», «Витрати місяця» та звіти показують, куди все пішло. Просто тут це не мета, а перевірка плану: чи збіглося те, що ви вирішили, із тим, що вийшло. Наступного місяця ви розподілите вже точніше.
Якщо коротко
Облік витрат — дзеркало заднього виду. Конверти — кермо.
Як це працює
У дзеркало дивитися корисно: видно, звідки приїхали. Але їхати вперед допомагає лише кермо — рішення, куди підуть гроші, ухвалене заздалегідь.
Три числа кожної категорії
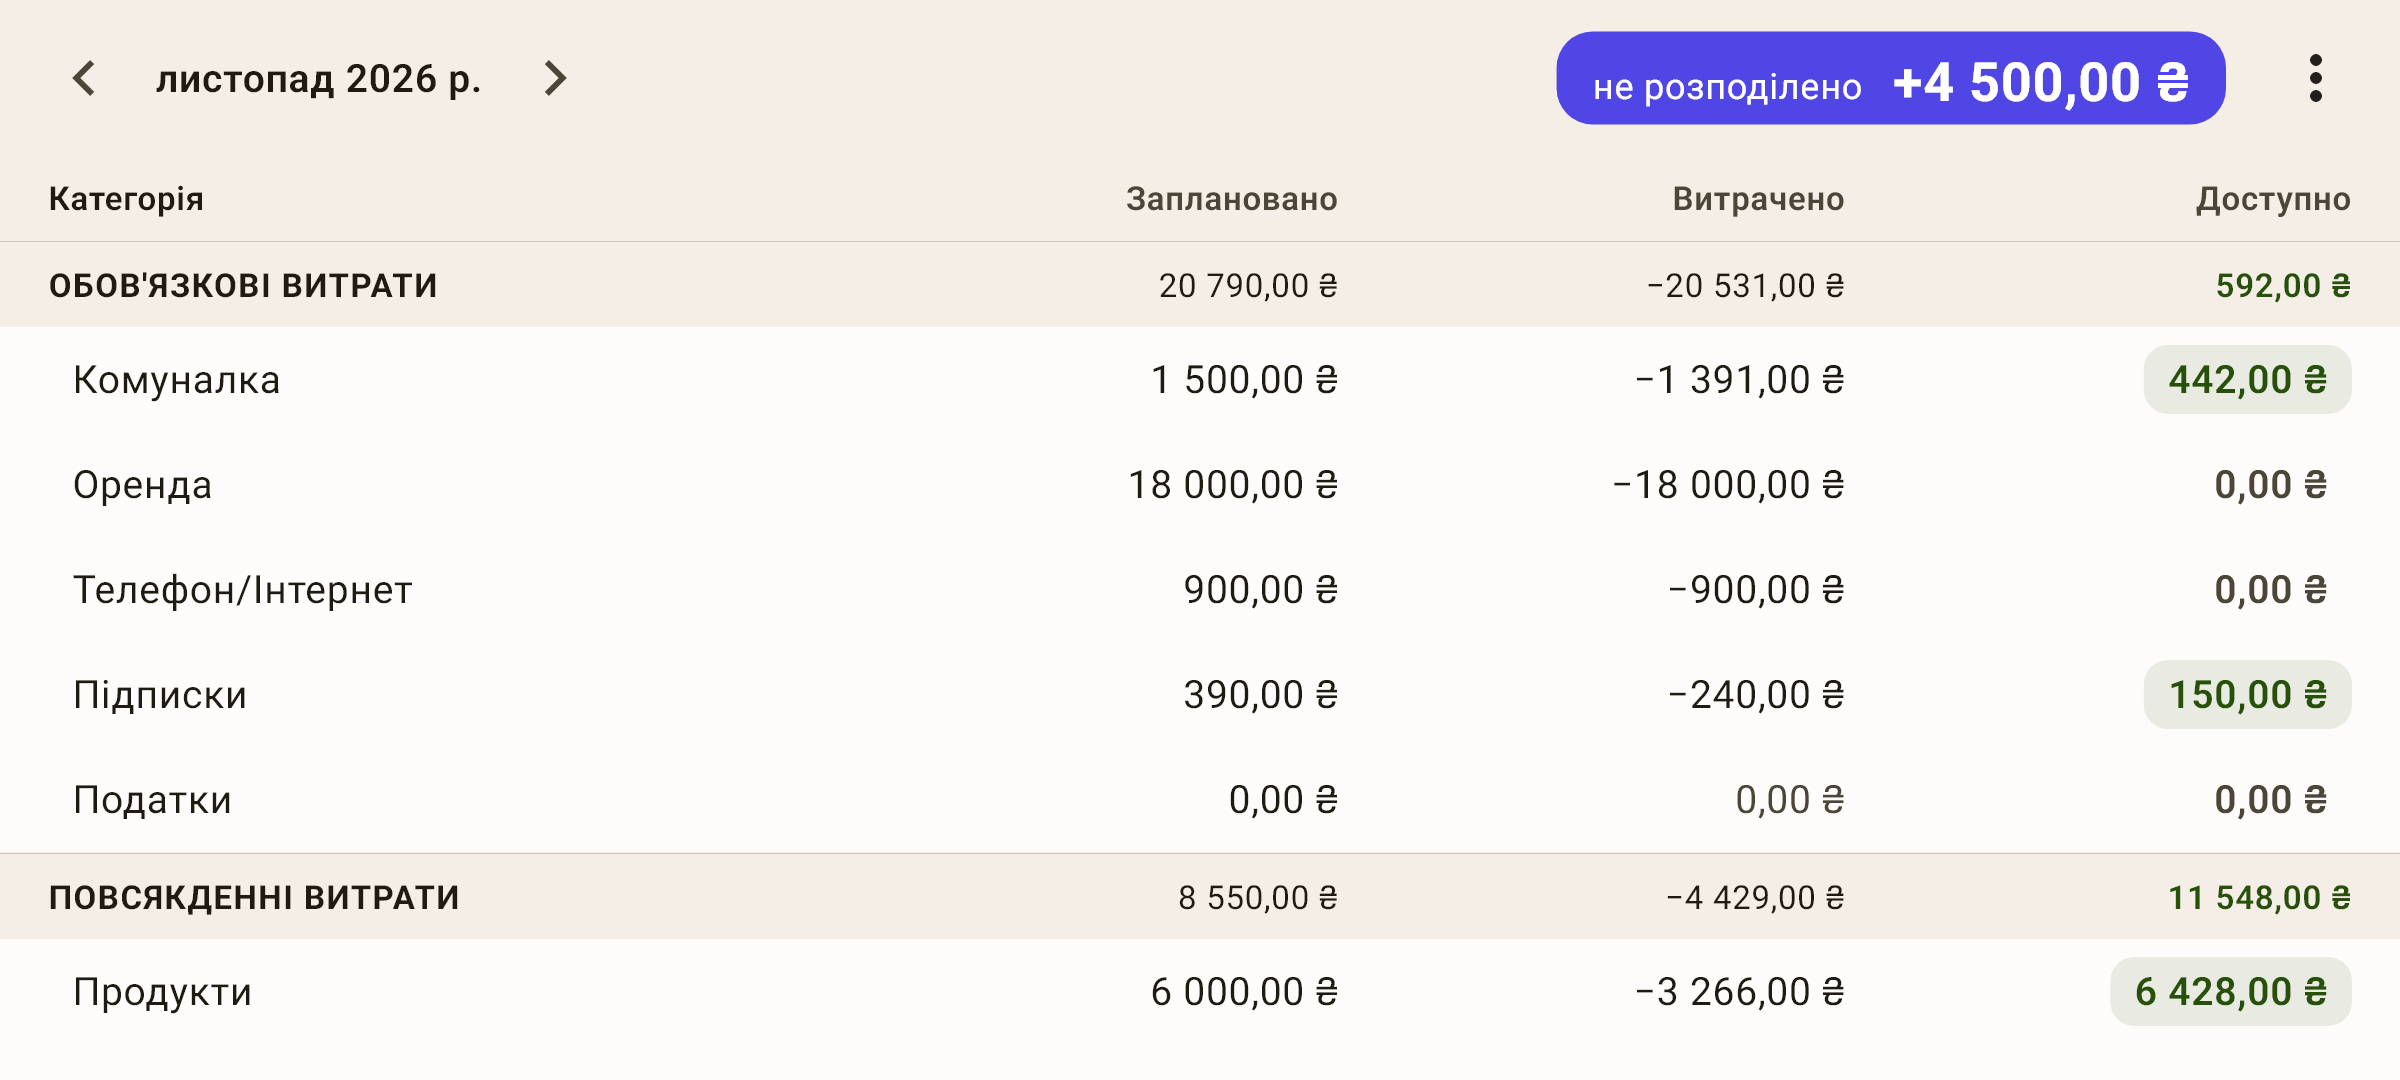
Поверніть телефон боком — екран «Бюджет» стане таблицею, і три числа конверта будуть підписані просто в заголовках стовпців.
 Відкрити знімок у великому розмірі ↗
«Заплановано» — скільки ви поклали в конверт цього місяця. Це рішення: «на комуналку у листопаді — 1 500 ₴».
«Витрачено» — скільки з конверта вже пішло — усі витрати із цією категорією за місяць, зі знаком мінус. Повернення грошей за товар зменшує це число.
«Доступно» — скільки ще можна витратити: перенесене з минулого місяця + заплановано − витрачено.
Як це працює
На знімку в «Комуналки»: заплановано 1 500, витрачено 1 391 — здавалося б, залишилося 109. А доступно 442: ще 333 ₴ не витратили у жовтні, і вони перейшли у листопад. Так конверт і накопичує.
Зелена плашка — у конверті є гроші, сірий нуль — порожньо, червона — мінус: витратили більше, ніж було.
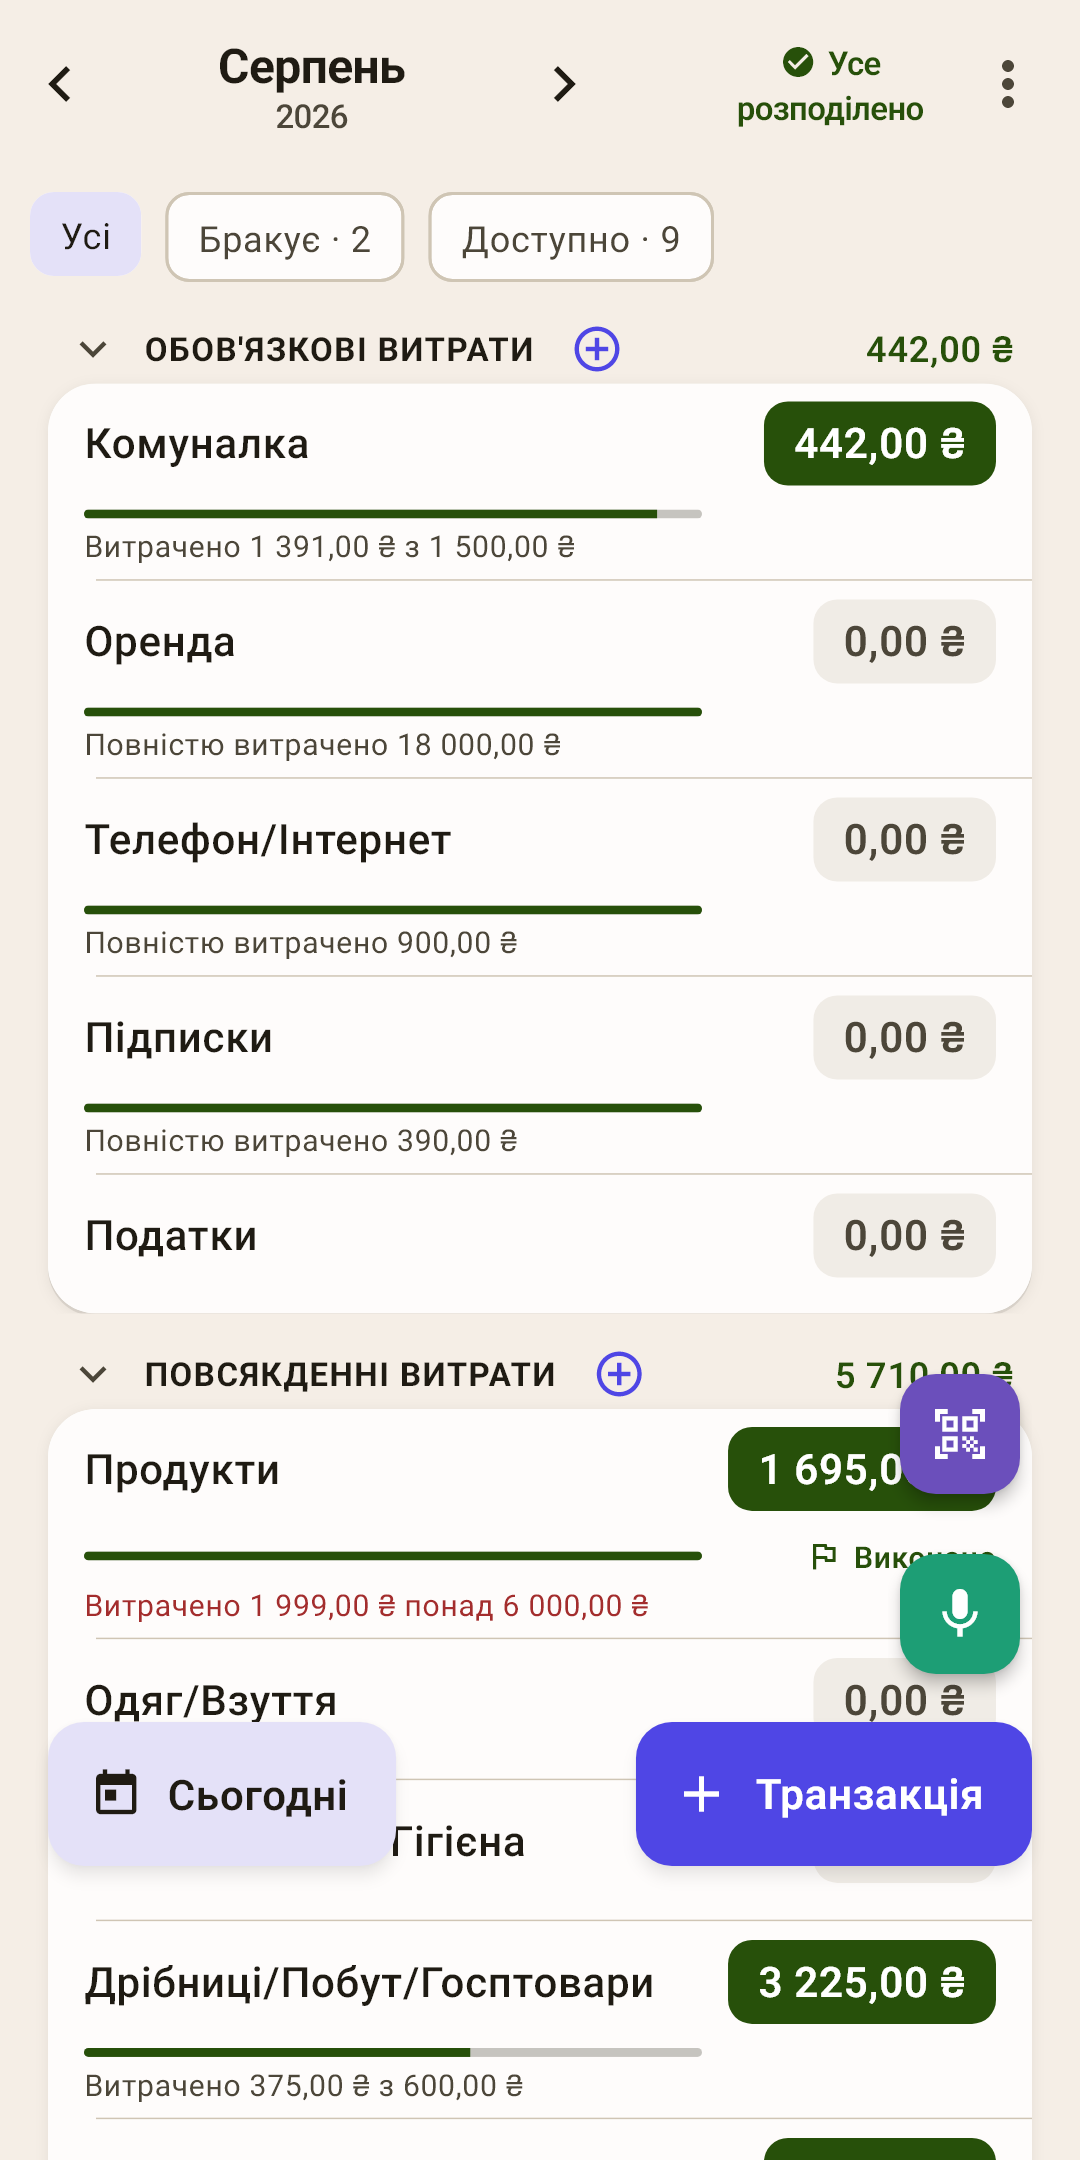
Як це виглядає на екрані й що де натискати — у статті «Бюджет». Тут — лише правила, за якими рахуються числа.
Дохід — у «не розподілено», а не в категорію
Зарплата не потрапляє в конверт сама: вона надходить до «не розподілено», і розкладаєте її ви.
Як це працює
У формі транзакції дохід за замовчуванням записується в «Дохід на листопад» — тобто в «не розподілено» цього місяця. Можна вибрати й «Дохід на грудень» — про це в розділі «Вік грошей докладно» статті «Огляд».
Повернення — назад у конверт
Повернули гроші за товар — вони йдуть у ту категорію, із якої пішли, а не в дохід.
Як це працює
Як записати — у статті «Форма транзакції», розділ «Повернення грошей за товар».
Переказ — не витрата
Зняли готівку, погасили кредитку, відклали на вклад — гроші залишилися вашими.
Як це працює
Переказ між рахунками в бюджеті не зачіпає жодного конверта. Лише переказ на рахунок поза бюджетом (заощадження, вклад) іде з конвертів — тоді застосунок попросить категорію.
Місяць за місяцем
Бюджет живе місяцями. Що відбувається з конвертом на межі місяців — одне з головних правил.
Плюс переноситься
Не витратили все — залишок перейде в наступний місяць і залишиться в конверті.
Як це працює
Так накопичують на рідкісне й велике: щомісяця кладете у «Відпустку» по 2 000 ₴, не витрачаєте — до літа там 12 000. Відкласти на майбутнє можна й відразу: розподіляти гроші можна на будь-який місяць наперед — стрілка «›» на екрані «Бюджет».
Мінус обнуляється
Витратили більше, ніж було в конверті, — категорія червона. На межі місяців мінус зникає, але не безслідно.
Як це працює
Мінус із власних грошей (червоний, іконка гаманця) зменшить «не розподілено» наступного місяця: гроші ж уже витрачено. Тому мінус краще покрити відразу, переклавши гроші з іншої категорії: натисніть червону суму на екрані «Бюджет».
Мінус за кредиткою (жовтий, іконка картки) — інша справа: він не зменшує гроші, а збільшує борг за карткою. Він не забирає грошей із «не розподілено», зате борг доведеться віддати.
«Бюджет місяця» на екрані «Огляд»
Уся бухгалтерія місяця однією драбинкою: залишок із минулого місяця, дохід, розподілено, підсумок «не розподілено».
Як це працює
Якщо число на плашці здається дивним, зазирніть сюди: видно, звідки воно взялося. Докладніше — у статті «Огляд».
Кредитка в бюджеті
Кредитна картка — найнезвичніше в методі конвертів. Правило одне: покупка кредиткою витрачає гроші конверта так само, як покупка карткою.
Покупка
Купили продукти кредиткою на 500 ₴ — у конверті «Продукти» стало на 500 менше, як зазвичай.
Гроші на погашення — автоматично
Ці 500 ₴ застосунок сам відкладає в групу «Платежі за картками», у категорію вашої кредитки.
Як це працює
Так до дати платежу гроші на погашення вже лежать окремо, і їх не витратити випадково. Окремо класти нічого не потрібно.
Платіж за карткою
Погашаєте кредитку переказом зі звичайної картки на кредитну. Відкладені гроші йдуть на погашення.
Як це працює
Як записати переказ — у статті «Форма транзакції».
Чотири правила методу
Застосунок не змушує їх дотримуватися — він підказує по одному, коли правило стає доречним.
Кожній гривні — завдання
Розкладайте гроші, поки «не розподілено» не стане нулем. Гроші без призначення витрачаються непомітно.
Враховуйте справжні витрати
Страхування раз на рік, ремонт машини, подарунки до свят — теж витрати. Відкладайте на них потроху щомісяця.
Як це працює
Допоможуть цілі накопичення до дати: застосунок порахує, скільки класти на місяць, щоб устигнути.
Гнучко реагуйте
Перевитрата — не провал. Перекладіть гроші з іншого конверта й живіть далі.
Як це працює
Бюджет — це план, а не присяга. Важливо лише, щоб конверти чесно показували, скільки залишилося.
Нехай гроші подорослішають
Мета — витрачати гроші, зароблені місяць тому, а не вчора.
Як це працює
За цим стежить «Вік грошей» на екрані «Огляд». Досягли 30 днів — можна жити на гроші минулого місяця: розбір у статті «Огляд».
Нуль — лише перша сходинка
«Не розподілено» на нулі — добра мета, але не кінцева. Метод веде далі: від «вистачає до зарплати» до «гроші працюють на мене». Сходинки йдуть за порядком — перестрибувати небезпечно: інвестувати без подушки означає продавати вкладення за першої ж поломки машини.
Кожній гривні — завдання
Усі гроші на рахунках розкладено по конвертах. Ви знаєте, на що вистачить до кінця місяця.
Як зрозуміти, що ви тут: «не розподілено» — нуль, червоних категорій немає.
Чим допоможе застосунок: плашка «Не розподілено», авторозподіл, «Покрити всі перевитрати».
Конверти на рідкісні витрати
Страхування, ремонт машини, подарунки, відпустка більше не застають зненацька: на них відкладається потроху щомісяця.
Як зрозуміти, що ви тут: надходить великий рахунок, а гроші на нього вже лежать у своєму конверті.
Чим допоможе застосунок: цілі «Накопичити до дати» й «На місяць» самі рахують, скільки класти; блок «Що попереду» на екрані «Огляд» нагадує, де бракує.
Місяць наперед
Ви витрачаєте гроші, зароблені місяць тому. Нова зарплата не потрібна цьому місяцю — її віддають наступному.
Як зрозуміти, що ви тут: «Вік грошей» 30 днів і більше.
Чим допоможе застосунок: «Вік грошей» на екрані «Огляд», дохід «на наступний місяць» у формі — розбір у статті «Огляд», розділ «Вік грошей докладно».
Фінансова подушка
Запас на три–шість місяців звичайних витрат. Втрата роботи чи хвороба — неприємність, а не катастрофа.
Як зрозуміти, що ви тут: у «На чорний день» лежить сума кількох місяців витрат.
Чим допоможе застосунок: ціль «баланс» у категорії «На чорний день»; середні витрати за місяць — у звітах і на екрані категорії.
Гроші працюють на вас
Подушку зібрано, рідкісні витрати покрито, місяць наперед — і тепер надлишок можна не просто зберігати, а вкладати: депозит, облігації, інвестиції. Гроші починають приносити гроші.
Як зрозуміти, що ви тут: щомісяця частина доходу йде в «Інвестиції», і ви не берете її на поточні витрати.
Чим допоможе застосунок: група «Накопичення» з категорією «Інвестиції»; «Заплати собі» на екрані «Огляд» показує, який відсоток доходу ви відкладаєте (норма — від 10 %); рахунок «Лише облік» для вкладу чи брокерського рахунку; «Капітал» на екрані «Огляд» — як зростає все, що ви маєте.
Скільки триває шлях, залежить від доходу й звичок. Перша сходинка — зазвичай перший місяць. Місяць наперед — від трьох місяців до року. Головне — щомісяця робити крок, а не ривок.
Готові почати? Далі — «Перші кроки»: від першого запуску до першого місяця.