
Koperty: główna idea
Wyobraź sobie, że wypłatę wybrałeś w gotówce i rozłożyłeś do kopert: „Zakupy spożywcze”, „Media i rachunki”, „Urlop”. Kupując jedzenie, bierzesz pieniądze tylko z tej koperty. Pusta koperta oznacza, że na to pieniędzy już nie ma. Aplikacja robi dokładnie to samo, tylko bez papieru.
Pieniądze na kontach
Konto osobiste — 5100 zł
Gotówka — 600 zł
„Nierozdysponowane”
5700 zł — jeszcze bez zadania
Koperty kategorii
Zakupy spożywcze — 1650 zł
Media i rachunki — 510 zł
…i tak dalej, aż zostanie 0
Wydatek
Kupiłeś chleb — koperta „Zakupy spożywcze” schudła
Każdy złoty na kontach leży dokładnie w jednym miejscu: albo w jakiejś kopercie, albo w „nierozdysponowane”. Dlatego w każdej chwili widać, na co jeszcze Cię stać, a na co nie. Pierwszy cel — sprowadzić „nierozdysponowane” do zera: wtedy każdy złoty ma zadanie. To nie meta, tylko pierwszy krok — dokąd metoda prowadzi dalej, jest na końcu artykułu.
Czym to się różni od zwykłego „zapisywania wydatków” — niżej.
Czym to się różni od zapisywania wydatków
Wiele osób latami zapisuje wydatki — w zeszycie, w arkuszu, w aplikacji banku — i nadal nie widzi, dlaczego pieniądze kończą się przed końcem miesiąca. Zapisywanie wydatków uczciwie opowiada o przeszłości. Koperty pomagają sterować przyszłością.
| Zapisywanie wydatków | Budżet kopertowy | |
|---|---|---|
| Kiedy myślisz o pieniądzach | Po wydaniu: patrzysz, dokąd poszły. | Przed wydaniem: decydujesz, ile możesz wydać. |
| Główne pytanie | „Gdzie poszły pieniądze?” | „Na co mnie jeszcze stać?” |
| Przekroczenie | Dowiadujesz się pod koniec miesiąca, kiedy jest za późno. | Widzisz je od razu: koperta robi się czerwona w chwili zakupu — i przekładasz pieniądze z innej. |
| Pieniądze w banku | Jedna liczba: „na koncie jest 4200 zł, więc mam pieniądze”. | Podzielone według zadań: część jest już obiecana czynszowi, część urlopowi. Wolne jest tylko to, co leży we właściwej kopercie. |
| Wypłata | Po prostu przychód, który „jakoś się rozejdzie”. | Pieniądze, którym od razu dajesz zadanie. |
| Nieregularne wydatki | Ubezpieczenie albo naprawa spadają jak grom z jasnego nieba. | Co miesiąc odkładasz trochę — gdy przychodzi rachunek, pieniądze już czekają. |
Przykład: „na koncie jeszcze sporo”
Jest połowa miesiąca, na koncie 4200 zł. Masz ochotę na słuchawki za 840 zł.
Jak to działa
Zapisywanie wydatków widzi 4200 zł i mówi: „śmiało”. Ale za tydzień czynsz — 2400 zł, do tego rachunki i jedzenie do wypłaty. Słuchawki kupione, na czynsz brakuje.
Koperty widzą te same 4200 zł, ale podzielone: „Czynsz” — 2400 zł, „Media i rachunki” — 510 zł, „Zakupy spożywcze” — 780 zł, „Rozrywka i hobby” — 510 zł. Na słuchawki wolne jest 510 zł. Chcesz kupić je teraz? Zdecyduj, z której koperty weźmiesz brakujące 330 zł. Decyzję podejmujesz Ty i podejmujesz ją przed zakupem, a nie po nim.
Czyli zapisywania wydatków tu nie ma?
Jest — i to dokładniejsze niż w zeszycie.
Jak to działa
Każdy zakup jest zapisany, a „Gdzie poszły pieniądze”, „Wydatki miesiąca” i raporty pokazują, dokąd wszystko poszło. Tylko że tu to nie cel, a sprawdzenie planu: czy to, co postanowiłeś, zgodziło się z tym, co się wydarzyło? W następnym miesiącu zaplanujesz dokładniej.
W skrócie
Zapisywanie wydatków to lusterko wsteczne. Koperty to kierownica.
Jak to działa
Patrzeć w lusterko warto: widać, skąd jedziesz. Ale do przodu prowadzi tylko kierownica — decyzja o tym, dokąd pójdą pieniądze, podjęta z góry.
Trzy liczby każdej kategorii
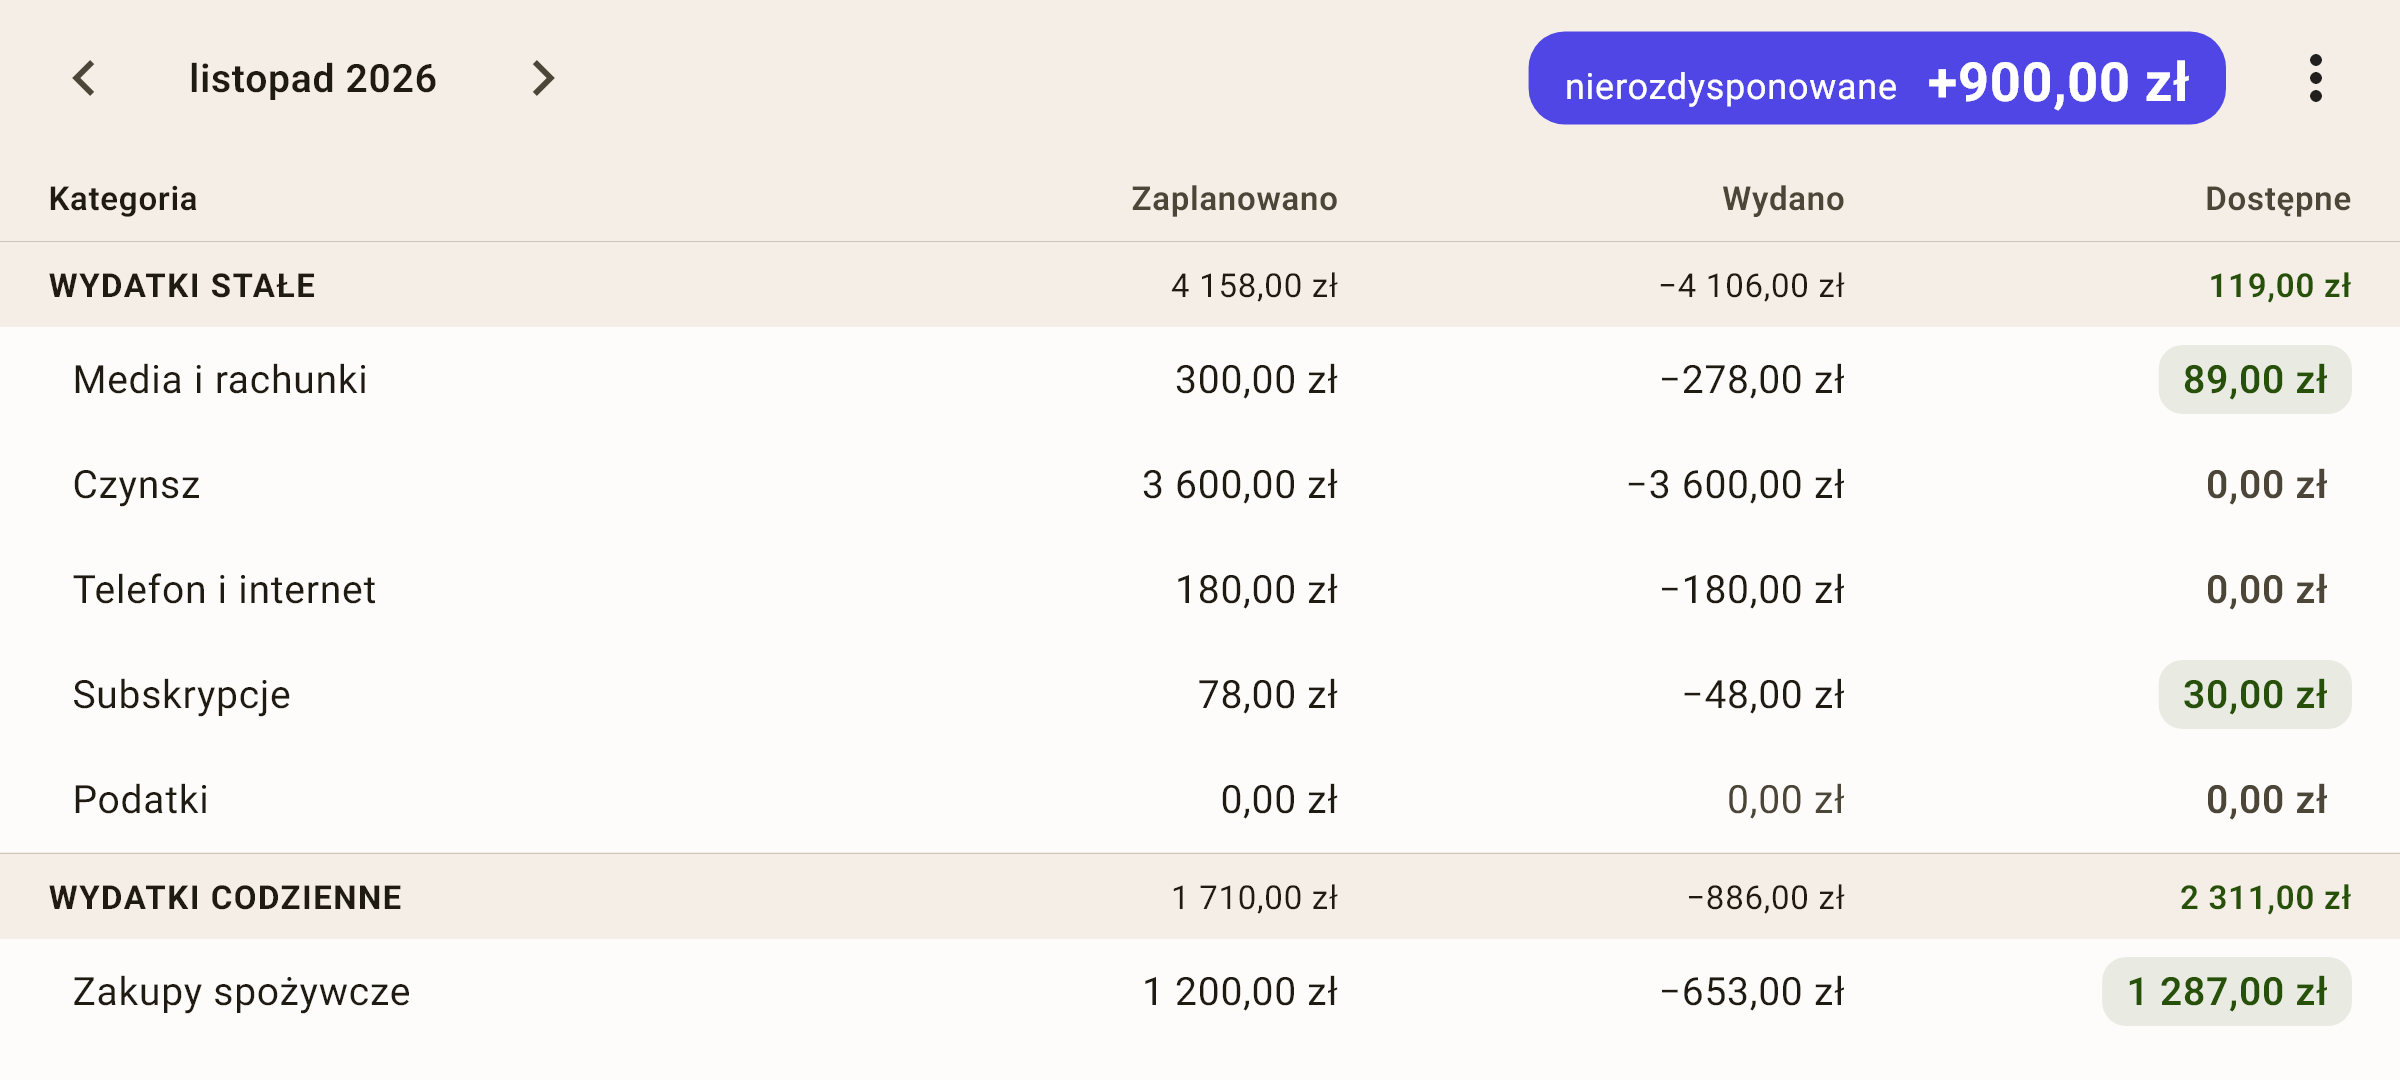
Obróć telefon poziomo — ekran „Budżet” zmieni się w tabelę, a trzy liczby koperty będą podpisane prosto w nagłówkach kolumn.
 Otwórz zrzut ekranu w pełnym rozmiarze ↗
„Zaplanowano” — ile włożyłeś do koperty w tym miesiącu. To decyzja: „300 zł na rachunki w listopadzie”.
„Wydano” — ile już wyszło z koperty: wszystkie wydatki tej kategorii w miesiącu, ze znakiem minus. Zwrot za oddany towar zmniejsza tę liczbę.
„Dostępne” — ile jeszcze możesz wydać: przeniesione z poprzedniego miesiąca + zaplanowane − wydane.
Jak to działa
Na zrzucie „Media i rachunki” mają zaplanowane 300, wydane 278 — wydawałoby się, że zostało 22. A dostępne jest 89: 67 zł nie zostało wydane w październiku i przeszło na listopad. Tak koperta się zbiera.
Zielony chip oznacza, że w kopercie są pieniądze, szare zero — że jest pusta, a czerwony — minus: wydano więcej, niż było.
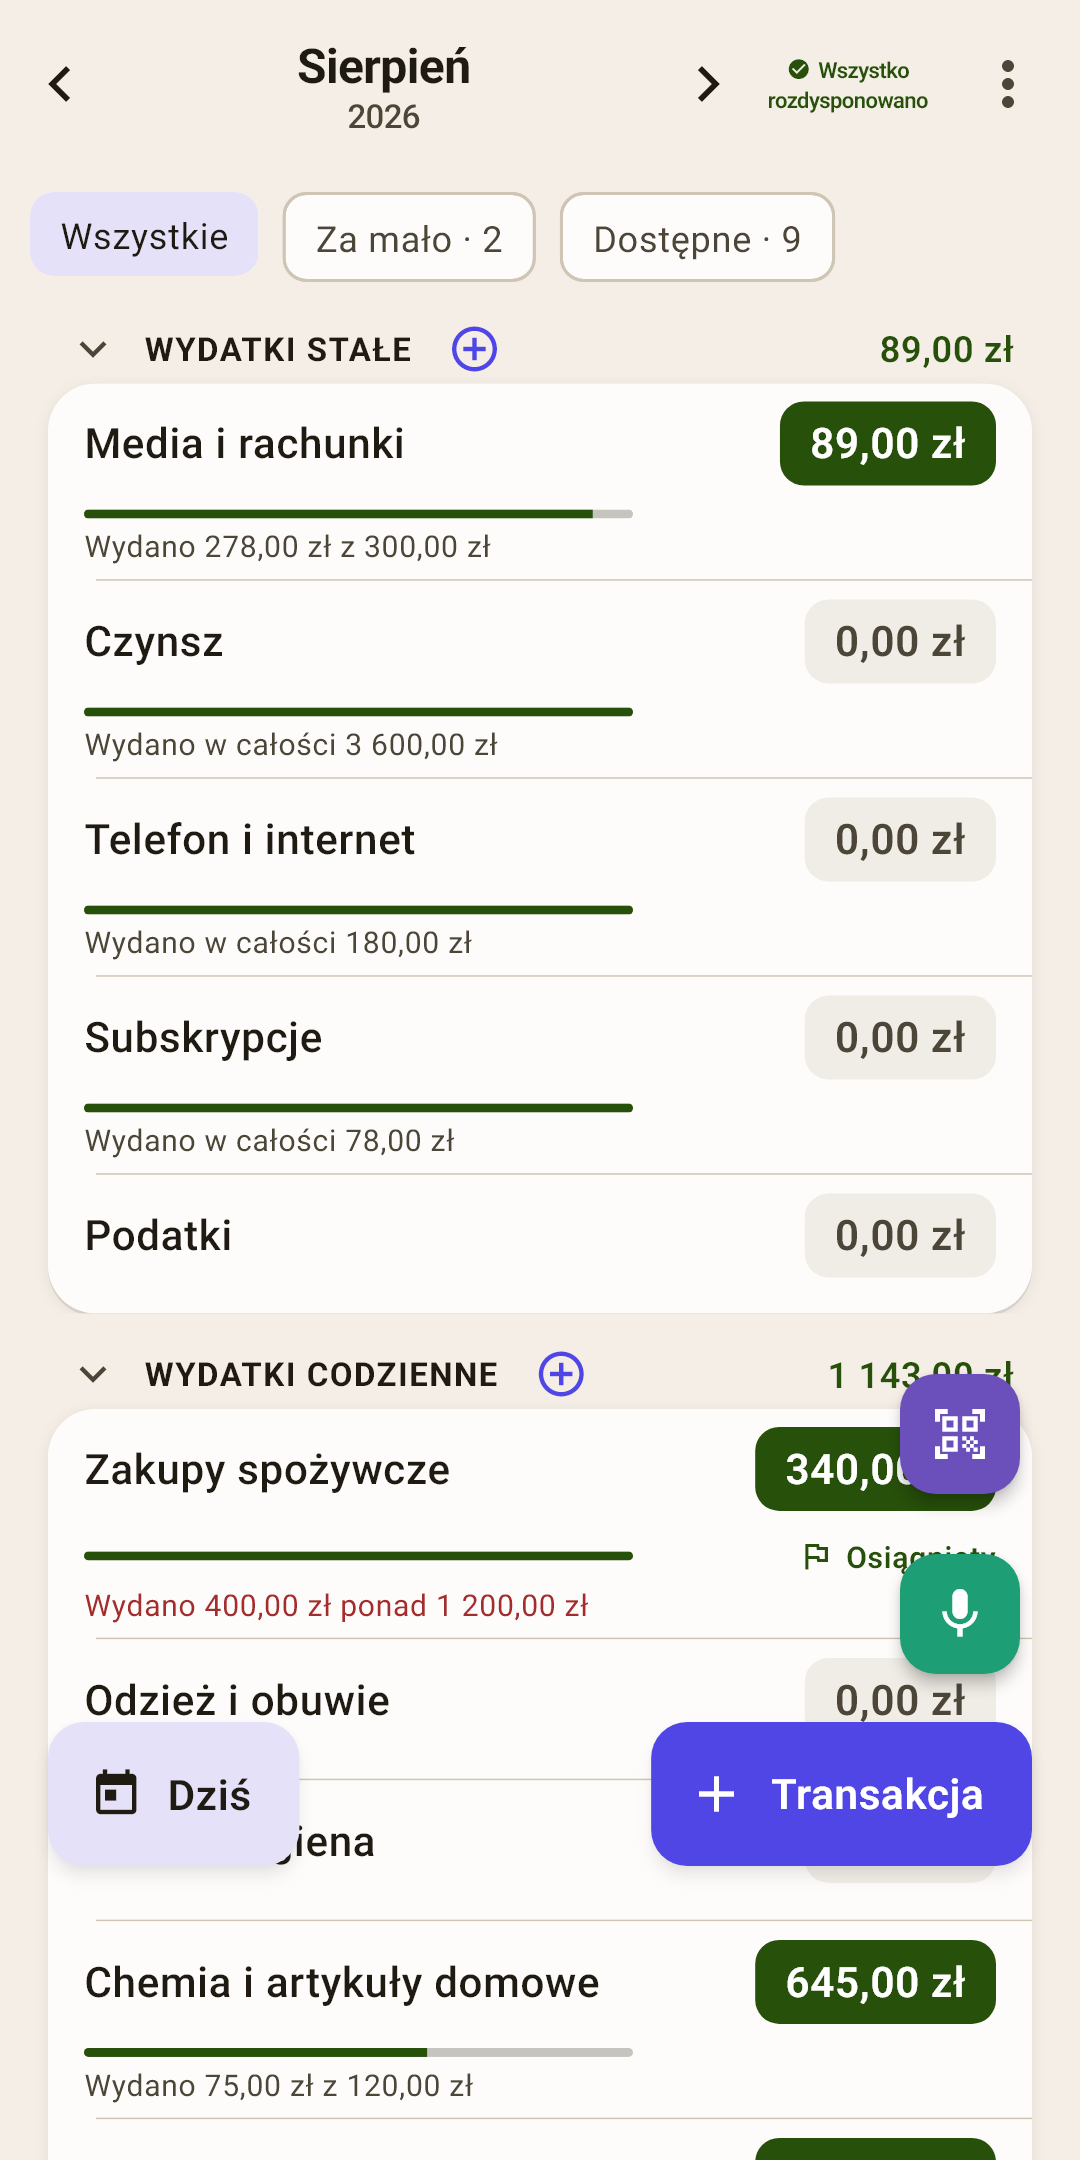
Jak to wygląda na ekranie i co gdzie nacisnąć — w artykule „Budżet”. Tu są tylko zasady, którym podlegają liczby.
Przychód trafia do „nierozdysponowane”, a nie do kategorii
Wypłata sama nie wpada do koperty: trafia do „nierozdysponowane”, a dzielisz ją Ty.
Jak to działa
W formularzu transakcji przychód domyślnie zapisuje się jako „Przychód na listopad”, czyli do „nierozdysponowane” tego miesiąca. Można też wybrać „Przychód na grudzień” — zobacz sekcję „Wiek pieniędzy w szczegółach” artykułu „Przegląd”.
Zwrot wraca do koperty
Dostałeś pieniądze za oddany towar? Wracają do kategorii, z której wyszły, a nie do przychodów.
Jak to działa
Jak to zapisać — artykuł „Formularz transakcji”, sekcja „Zwrot za oddany towar”.
Przelew to nie wydatek
Wypłaciłeś gotówkę, spłaciłeś kartę kredytową, przełożyłeś pieniądze na oszczędności — pieniądze nadal są Twoje.
Jak to działa
Przelew między kontami budżetowymi nie dotyka żadnej koperty. Kopert dotyczy tylko przelew na konto poza budżetem (oszczędności, lokata) — wtedy aplikacja pyta o kategorię.
Miesiąc po miesiącu
Budżet żyje miesiącami. Co dzieje się z kopertą, gdy kończy się miesiąc — to jedna z kluczowych zasad.
Plus przechodzi dalej
Nie wydałeś wszystkiego? Reszta przechodzi na następny miesiąc i zostaje w kopercie.
Jak to działa
Tak oszczędza się na duże i nieregularne rzeczy: wkładaj co miesiąc 450 zł do koperty „Urlop”, nie wydawaj — i do lata będzie 2700 zł. Pieniądze na przyszłość można też odłożyć od razu: rozdysponować można dowolny miesiąc naprzód — strzałka „›” na ekranie „Budżet”.
Minus się zeruje
Wydałeś więcej, niż było w kopercie? Kategoria robi się czerwona. Gdy kończy się miesiąc, minus znika — ale nie bez śladu.
Jak to działa
Minus z własnych pieniędzy (czerwony, ikona portfela) zmniejsza „nierozdysponowane” następnego miesiąca: pieniądze przecież już wydano. Dlatego minus lepiej pokryć od razu, przekładając pieniądze z innej kategorii: naciśnij czerwoną kwotę na ekranie „Budżet”.
Minus na karcie kredytowej (żółty, ikona karty) to inna historia: nie zjada Twoich pieniędzy, tylko powiększa dług na karcie. „Nierozdysponowane” go nie zabiera, ale dług i tak trzeba będzie spłacić.
„Budżet miesiąca” na ekranie „Przegląd”
Cały rachunek miesiąca jako jedna drabinka: przeniesione z poprzedniego miesiąca, przychód, rozdysponowane i wynik „nierozdysponowane”.
Jak to działa
Jeśli liczba na chipie wydaje się dziwna, zajrzyj tutaj: zobaczysz, skąd się wzięła. Więcej w artykule „Przegląd”.
Karta kredytowa w budżecie
Karta kredytowa to najmniej oczywista część metody kopert. Zasada jest jedna: zakup kartą kredytową wydaje pieniądze z koperty tak samo jak zakup kartą debetową.
Zakup
Kupiłeś jedzenie kartą kredytową za 105 zł — koperta „Zakupy spożywcze” schudła o 105 zł, jak zwykle.
Pieniądze na spłatę odkładają się same
Aplikacja przenosi te 105 zł do grupy „Płatności kartami”, do kategorii Twojej karty kredytowej.
Jak to działa
Dzięki temu w dniu spłaty pieniądze na nią są już odłożone i nie wydasz ich przypadkiem. Sam niczego odkładać nie musisz.
Spłata karty
Kartę kredytową spłacasz przelewem ze zwykłego konta na kartę. Odłożone pieniądze idą na spłatę.
Jak to działa
Jak zapisać przelew — artykuł „Formularz transakcji”.
Cztery zasady metody
Aplikacja nie zmusza Cię do ich przestrzegania — podsuwa je po jednej, kiedy dana zasada staje się aktualna.
Daj każdemu złotemu zadanie
Rozdysponowuj pieniądze, aż „nierozdysponowane” będzie zerem. Pieniądze bez zadania rozchodzą się niepostrzeżenie.
Przyjmij prawdziwe wydatki
Ubezpieczenie raz w roku, naprawa auta, prezenty na święta — to też wydatki. Odkładaj na nie trochę co miesiąc.
Jak to działa
Pomagają cele „Do daty”: aplikacja liczy, ile wkładać co miesiąc, żeby zdążyć.
Reaguj elastycznie
Przekroczenie to nie porażka. Przełóż pieniądze z innej koperty i jedź dalej.
Jak to działa
Budżet to plan, a nie przysięga. Ważne, żeby koperty uczciwie pokazywały, ile zostało.
Postarzaj pieniądze
Cel — wydawać pieniądze zarobione miesiąc temu, a nie wczoraj.
Jak to działa
Pilnuje tego „Wiek pieniędzy” na ekranie „Przegląd”. Gdy dojdzie do 30 dni, możesz żyć z pieniędzy poprzedniego miesiąca: szczegóły w artykule „Przegląd”.
Zero to dopiero pierwszy krok
„Nierozdysponowane” na zerze to dobry cel, ale nie ostateczny. Metoda prowadzi dalej: od „dociągam do wypłaty” do „moje pieniądze pracują na mnie”. Stopnie idą po kolei — przeskakiwać je ryzykownie: inwestowanie bez poduszki oznacza sprzedaż inwestycji przy pierwszej awarii auta.
Każdy złoty ma zadanie
Wszystkie pieniądze na kontach są rozłożone do kopert. Wiesz, na co Cię stać do końca miesiąca.
Jak poznać, że tu jesteś: „nierozdysponowane” to zero, i żadna kategoria nie jest czerwona.
Jak pomaga aplikacja: chip „Nierozdysponowane”, automatyczne rozdysponowanie, „Pokryj wszystkie przekroczenia”.
Koperty na nieregularne wydatki
Ubezpieczenie, naprawa auta, prezenty i urlop nie zaskakują już znienacka: co miesiąc idzie na nie trochę.
Jak poznać, że tu jesteś: przychodzi duży rachunek, a pieniądze na niego już czekają w swojej kopercie.
Jak pomaga aplikacja: cele „Do daty” i „Co miesiąc” liczą, ile wkładać; blok „Co przed nami” na ekranie „Przegląd” przypomina, gdzie brakuje pieniędzy.
Miesiąc do przodu
Wydajesz pieniądze zarobione miesiąc temu. Temu miesiącowi nowa wypłata nie jest potrzebna — idzie na następny.
Jak poznać, że tu jesteś: „Wiek pieniędzy” to 30 dni lub więcej.
Jak pomaga aplikacja: „Wiek pieniędzy” na ekranie „Przegląd”, przychód „na następny miesiąc” w formularzu — szczegóły w artykule „Przegląd”, sekcja „Wiek pieniędzy w szczegółach”.
Fundusz awaryjny
Zapas na trzy do sześciu miesięcy zwykłych wydatków. Utrata pracy czy choroba to wtedy kłopot, a nie katastrofa.
Jak poznać, że tu jesteś: w „Na czarną godzinę” leżą wydatki kilku miesięcy.
Jak pomaga aplikacja: cel „Saldo” na kategorii „Na czarną godzinę”; średnie miesięczne wydatki — w raportach i na ekranie kategorii.
Pieniądze pracują na Ciebie
Poduszka jest, nieregularne wydatki pokryte, jesteś miesiąc do przodu — i teraz nadwyżka może nie tylko leżeć: lokata, obligacje, inwestycje. Pieniądze zaczynają zarabiać pieniądze.
Jak poznać, że tu jesteś: co miesiąc część dochodu idzie do „Inwestycje”, i nie ruszasz jej na bieżące wydatki.
Jak pomaga aplikacja: grupa „Oszczędności” z kategorią „Inwestycje”; „Zapłać sobie” na ekranie „Przegląd” pokazuje, jaki procent dochodu odkładasz (norma — 10 % i więcej); konto „Tylko ewidencja” na lokatę albo rachunek maklerski; „Majątek” na ekranie „Przegląd” — jak rośnie wszystko, co masz.
Ile potrwa ta droga, zależy od dochodu i nawyków. Pierwszy krok to zwykle pierwszy miesiąc. Miesiąc do przodu zajmuje od trzech miesięcy do roku. Ważne, by co miesiąc robić krok, a nie skok.
Gotowy? Dalej — „Pierwsze kroki”: od pierwszego uruchomienia do pierwszego miesiąca.