
Конверты: главная мысль
Представьте, что зарплату вы сняли наличными и разложили по конвертам: «Продукты», «Коммуналка», «Отпуск». Тратите на продукты — берёте только из своего конверта. Пустой конверт — значит, на это денег больше нет. Приложение делает то же самое, только без бумаги.
Деньги на счетах
Карта — 25 000 ₴
Наличные — 3 000 ₴
«Не распределено»
28 000 ₴ — пока без работы
Конверты-категории
Продукты — 8 000 ₴
Коммуналка — 2 500 ₴
…и так, пока не станет 0
Траты
Купили хлеб — конверт «Продукты» стал тоньше
Каждая гривна на ваших счетах лежит ровно в одном месте: либо в каком-то конверте, либо в «не распределено». Поэтому в любой момент видно, на что хватит, а на что уже нет. Первая цель — довести «не распределено» до нуля: тогда у каждой гривны есть работа. Это не финиш, а первая ступень — куда метод ведёт дальше, в конце статьи.
Чем это отличается от привычного «учёта расходов» — ниже.
Чем это отличается от учёта расходов
Многие годами записывают траты — в блокнот, в таблицу, в приложение банка — и всё равно не понимают, почему к концу месяца денег нет. Учёт расходов честно рассказывает о прошлом. Конверты помогают управлять будущим.
| Учёт расходов | Бюджет по конвертам | |
|---|---|---|
| Когда вы думаете о деньгах | После траты: смотрите, куда ушло. | До траты: решаете, сколько можно потратить. |
| Главный вопрос | «Куда делись деньги?» | «На что мне ещё хватит?» |
| Перерасход | Узнаёте в конце месяца, когда уже поздно. | Видите сразу: конверт краснеет в момент покупки — и вы перекладываете деньги из другого. |
| Деньги на карте | Одна сумма: «на карте 20 000 — значит, есть». | Разложены по задачам: часть уже обещана аренде, часть — отпуску. Свободны только те, что в нужном конверте. |
| Зарплата | Просто приход, который «как-то разойдётся». | Деньги, которым вы сразу даёте работу. |
| Редкие расходы | Страховка или ремонт бьют внезапно. | Откладываются понемногу каждый месяц — к сроку деньги уже лежат. |
Пример: «на карте ещё полно»
Середина месяца, на карте 20 000 ₴. Хочется купить наушники за 4 000.
Как это работает
Учёт расходов видит 20 000 и говорит: «можно». А через неделю аренда — 12 000, ещё коммуналка и продукты до зарплаты. Наушники куплены, на аренду не хватает.
Конверты видят те же 20 000, но разложенными: «Аренда» — 12 000, «Коммуналка» — 2 500, «Продукты» — 3 000, «Развлечения» — 2 500. На наушники свободно 2 500. Хотите купить сейчас — решите, из какого конверта взять недостающие 1 500. Решение принимаете вы, и до покупки, а не после.
А учёт расходов здесь есть?
Есть — и даже подробнее, чем в блокноте.
Как это работает
Каждая трата записывается, а «Куда ушли деньги», «Траты месяца» и отчёты показывают, куда всё ушло. Просто здесь это не цель, а проверка плана: совпало ли то, что вы решили, с тем, что получилось. Следующий месяц вы распределите уже точнее.
Если коротко
Учёт расходов — зеркало заднего вида. Конверты — руль.
Как это работает
В зеркало смотреть полезно: видно, откуда приехали. Но ехать вперёд помогает только руль — решение, куда пойдут деньги, принятое заранее.
Три числа у каждой категории
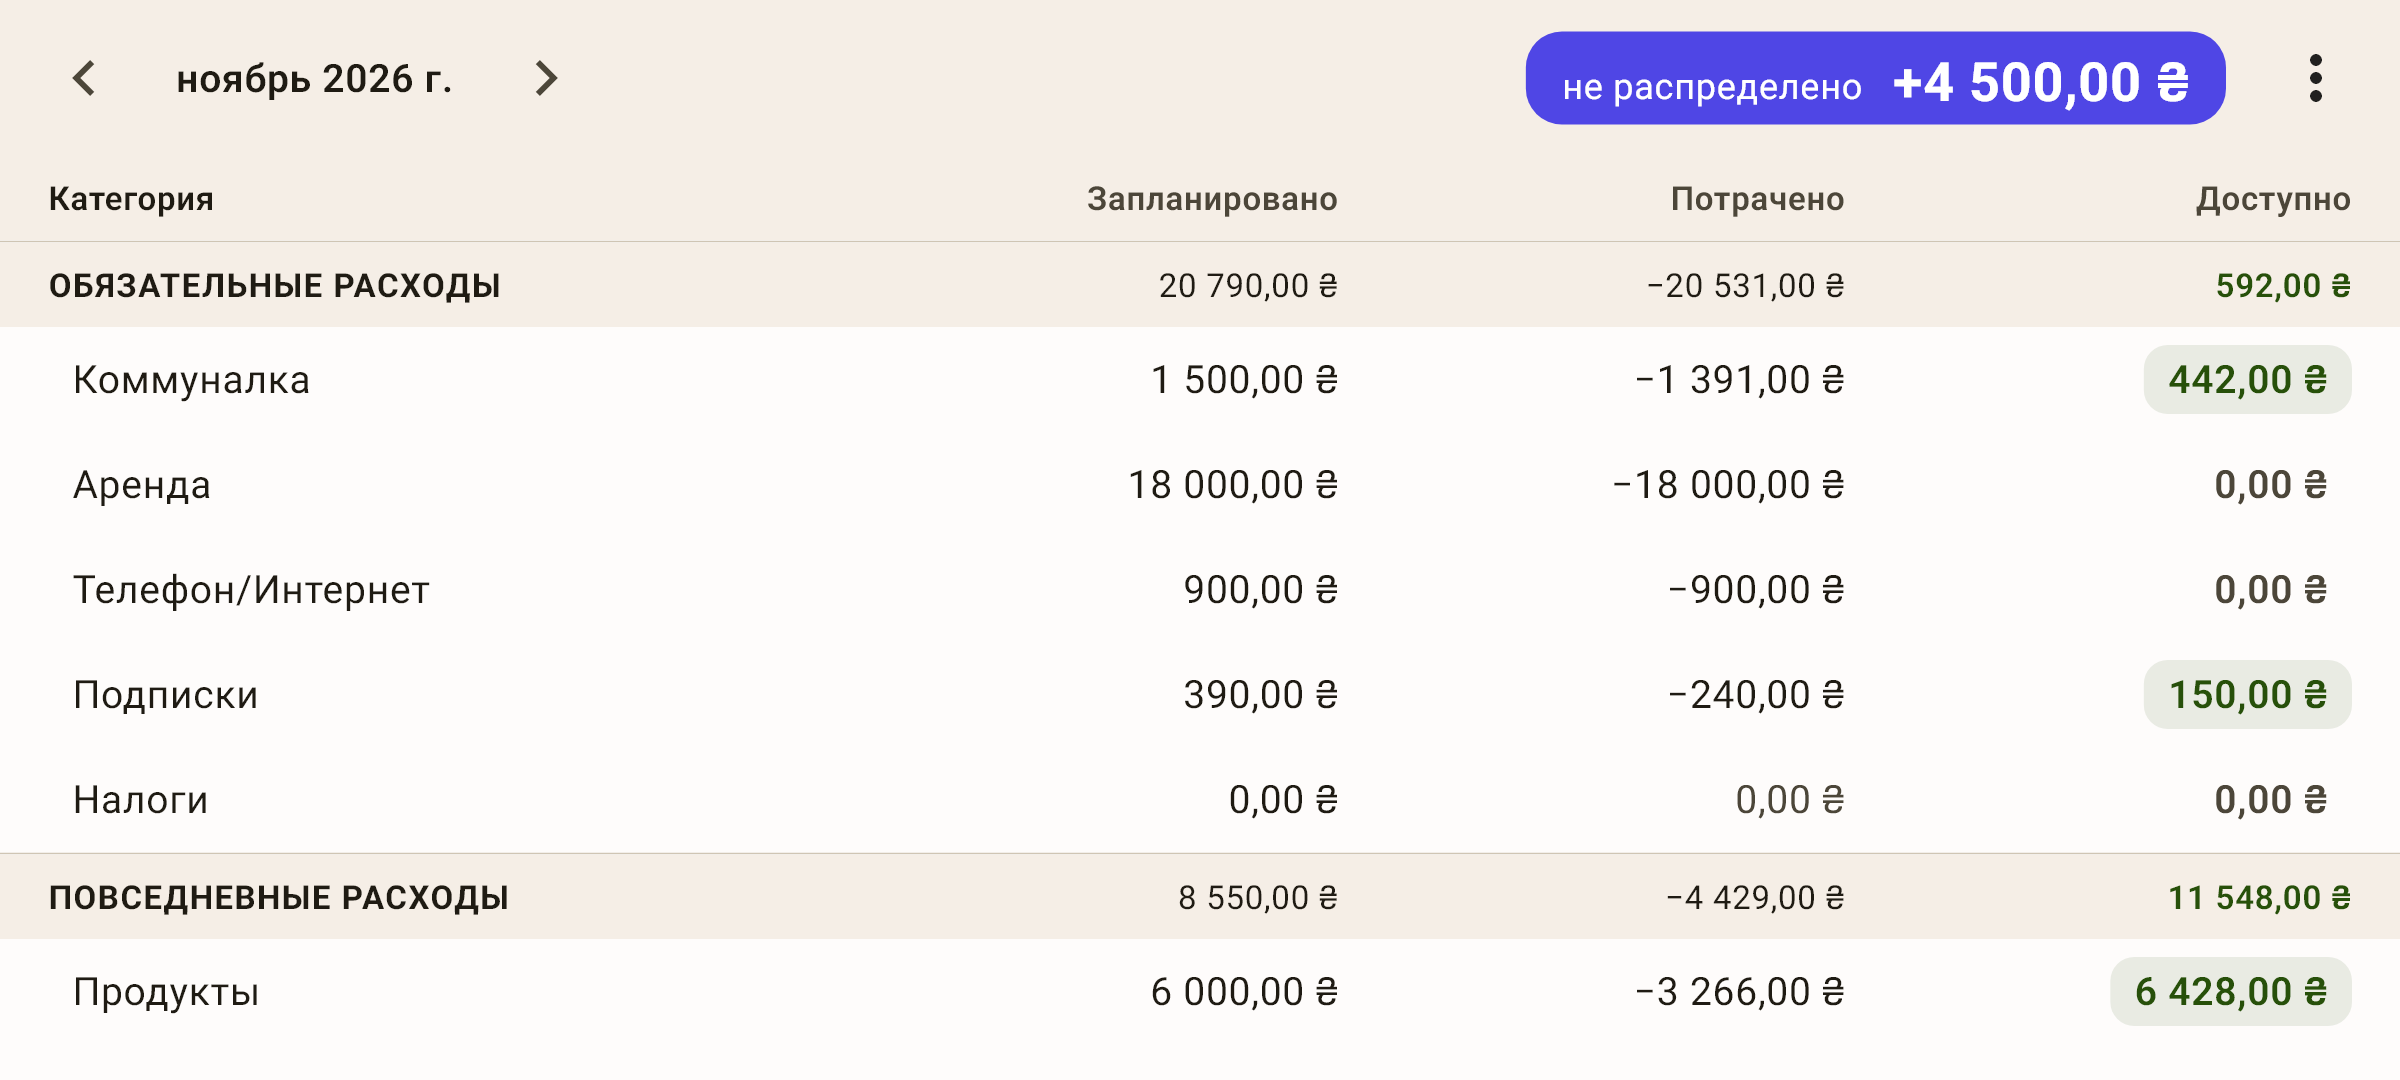
Поверните телефон боком — экран «Бюджет» станет таблицей, и три числа конверта будут подписаны прямо в шапке колонок.
 Открыть кадр крупно ↗
«Запланировано» — сколько вы положили в конверт в этом месяце. Это решение: «на коммуналку в ноябре — 1 500 ₴».
«Потрачено» — сколько из конверта уже ушло — все траты с этой категорией за месяц, со знаком минус. Возврат денег за товар это число уменьшает.
«Доступно» — сколько ещё можно потратить: перенос с прошлого месяца + запланировано − потрачено.
Как это работает
На кадре у «Коммуналки»: запланировано 1 500, потрачено 1 391 — казалось бы, осталось 109. А доступно 442: ещё 333 ₴ не потратили в октябре, и они переехали в ноябрь. Так конверт и копит.
Зелёная плашка — в конверте есть деньги, серый ноль — пусто, красная — минус: потратили больше, чем было.
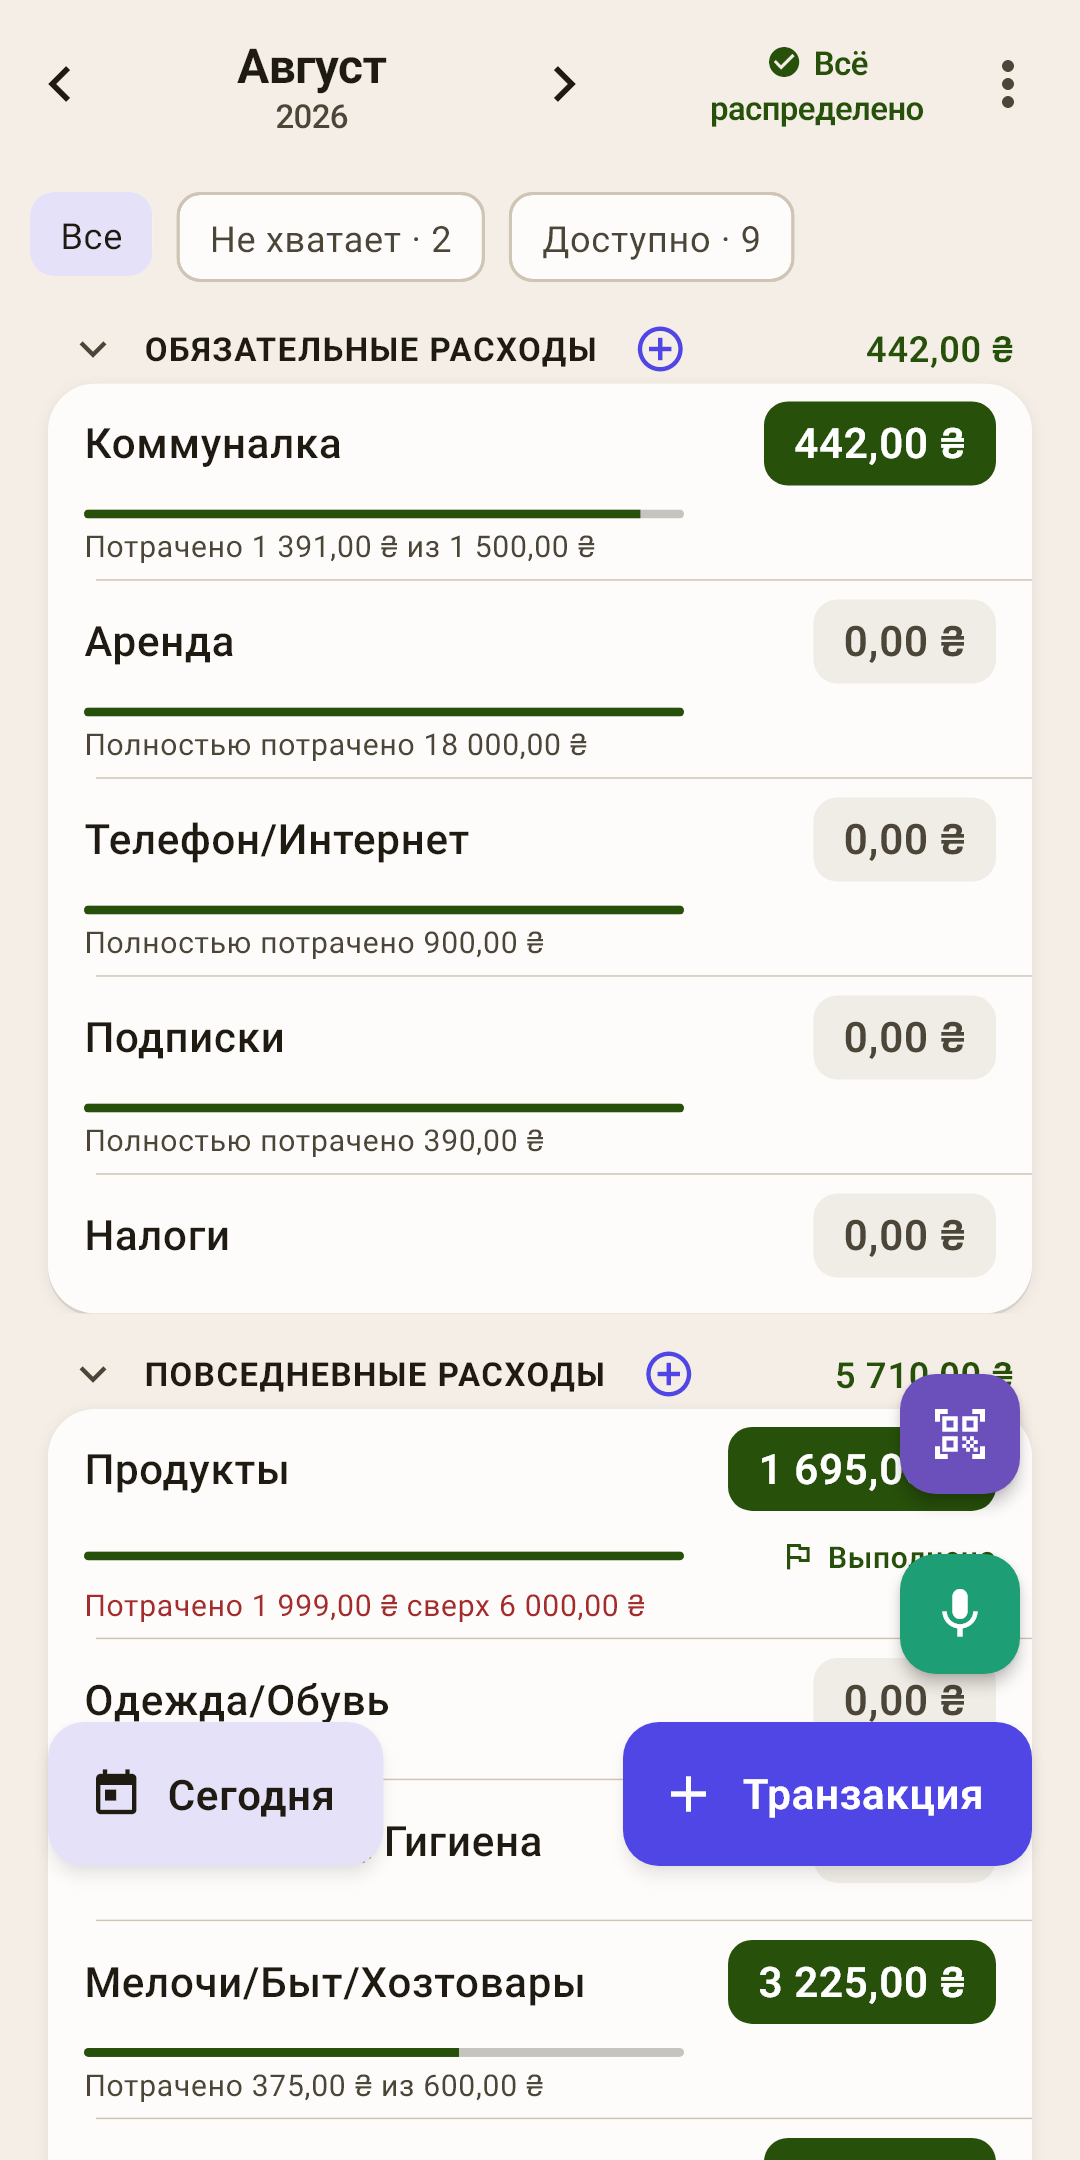
Как это выглядит на экране и что где нажимать — в статье «Бюджет». Здесь — только правила, по которым числа считаются.
Доход — в «не распределено», а не в категорию
Зарплата не попадает в конверт сама: она приходит в «не распределено», и раскладываете её вы.
Как это работает
В форме транзакции доход по умолчанию записывается в «Доход на ноябрь» — то есть в «не распределено» этого месяца. Можно выбрать и «Доход на декабрь» — об этом в разделе «Возраст денег подробно» статьи «Обзор».
Возврат — обратно в конверт
Вернули деньги за товар — они идут в ту категорию, из которой ушли, а не в доход.
Как это работает
Как записать — в статье «Форма транзакции», раздел «Возврат денег за товар».
Перевод — не трата
Сняли наличные, погасили кредитку, отложили на вклад — деньги остались вашими.
Как это работает
Перевод между счетами в бюджете не трогает ни один конверт. Только перевод на счёт вне бюджета (накопления, вклад) уходит из конвертов — тогда приложение попросит категорию.
Месяц за месяцем
Бюджет живёт месяцами. Что происходит с конвертом на границе месяца — одно из главных правил.
Плюс переносится
Не потратили всё — остаток переедет в следующий месяц и останется в конверте.
Как это работает
Так копят на редкое и крупное: каждый месяц кладёте в «Отпуск» по 2 000 ₴, не тратите — к лету там 12 000. Отложить на будущее можно и сразу: распределять деньги можно на любой месяц вперёд — стрелка «›» на экране «Бюджет».
Минус обнуляется
Потратили больше, чем было в конверте, — категория красная. На границе месяца минус сгорает, но не бесследно.
Как это работает
Минус из своих денег (красный, иконка кошелька) уменьшит «не распределено» следующего месяца: деньги-то уже потрачены. Поэтому минус лучше закрыть сразу, переложив деньги из другой категории: нажмите на красную сумму на экране «Бюджет».
Минус по кредитке (жёлтый, иконка карты) — другое дело: он не съедает деньги, а растит долг по карте. Его «не распределено» не забирает, зато долг придётся отдать.
«Бюджет месяца» на «Обзоре»
Вся бухгалтерия месяца одной лесенкой: остаток с прошлого месяца, доход, распределено, итог «не распределено».
Как это работает
Если число на плашке кажется странным, загляните сюда: видно, откуда оно взялось. Подробнее — в статье «Обзор».
Кредитка в бюджете
Кредитная карта — самое непривычное в методе конвертов. Правило одно: покупка по кредитке тратит деньги конверта так же, как покупка по карте.
Покупка
Купили продукты кредиткой на 500 ₴ — конверт «Продукты» стал тоньше на 500, как обычно.
Деньги на погашение — сами
Эти 500 ₴ приложение само откладывает в группу «Платежи по картам», в категорию вашей кредитки.
Как это работает
Так к дате платежа деньги на погашение уже лежат отдельно, и их не потратить случайно. Отдельно класть ничего не нужно.
Платёж по карте
Гасите кредитку переводом с обычной карты на кредитную. Отложенные деньги уходят на погашение.
Как это работает
Как записать перевод — в статье «Форма транзакции».
Четыре правила метода
Приложение не заставляет их соблюдать — оно подсказывает по одному, когда правило становится к месту.
У каждой гривны — работа
Раскладывайте деньги, пока «не распределено» не станет нулём. Деньги без работы тратятся незаметно.
Примите настоящие расходы
Страховка раз в год, ремонт машины, подарки к праздникам — тоже расходы. Откладывайте на них понемногу каждый месяц.
Как это работает
Помогут цели «накопить к дате»: приложение посчитает, сколько класть в месяц, чтобы успеть.
Гибко реагируйте
Перерасход — не провал. Переложите деньги из другого конверта и живите дальше.
Как это работает
Бюджет — это план, а не клятва. Важно только, чтобы конверты честно показывали, сколько осталось.
Пусть деньги повзрослеют
Цель — тратить деньги, заработанные месяц назад, а не вчера.
Как это работает
За этим следит «Возраст денег» на «Обзоре». Дошли до 30 дней — можно жить на деньги прошлого месяца: разбор в статье «Обзор».
Ноль — только первая ступень
«Не распределено» на нуле — хорошая цель, но не конечная. Метод ведёт дальше: от «хватает до зарплаты» к «деньги работают на меня». Ступени идут по порядку — перепрыгивать опасно: инвестировать без подушки значит продавать вложения при первой же поломке машины.
У каждой гривны — работа
Все деньги на счетах разложены по конвертам. Вы знаете, на что хватит до конца месяца.
Как понять, что вы здесь: «не распределено» — ноль, красных категорий нет.
Чем поможет приложение: плашка «Не распределено», автораспределение, «Покрыть все перерасходы».
Конверты на редкие расходы
Страховка, ремонт машины, подарки, отпуск больше не застают врасплох: на них откладывается понемногу каждый месяц.
Как понять, что вы здесь: крупный счёт приходит, а деньги на него уже лежат в своём конверте.
Чем поможет приложение: цели «Накопить к дате» и «В месяц» сами считают, сколько класть; блок «Что впереди» на «Обзоре» напоминает, где не хватает.
Месяц вперёд
Вы тратите деньги, заработанные месяц назад. Новая зарплата не нужна этому месяцу — её отдают следующему.
Как понять, что вы здесь: «Возраст денег» 30 дней и больше.
Чем поможет приложение: «Возраст денег» на «Обзоре», доход «на следующий месяц» в форме — разбор в статье «Обзор», раздел «Возраст денег подробно».
Подушка безопасности
Запас на три–шесть месяцев обычных трат. Потеря работы или болезнь — неприятность, а не катастрофа.
Как понять, что вы здесь: в «На чёрный день» лежит сумма нескольких месяцев расходов.
Чем поможет приложение: цель «баланс» у категории «На чёрный день»; средние траты за месяц — в отчётах и на экране категории.
Деньги работают на вас
Подушка собрана, редкие расходы покрыты, месяц вперёд — и теперь лишнее можно не просто хранить, а вкладывать: депозит, облигации, инвестиции. Деньги начинают приносить деньги.
Как понять, что вы здесь: каждый месяц часть дохода уходит в «Инвестиции», и вы не трогаете её на текущие траты.
Чем поможет приложение: группа «Накопления» с категорией «Инвестиции»; «Заплати себе» на «Обзоре» показывает, какой процент дохода вы откладываете (норма — от 10 %); счёт «Только учёт» для вклада или брокерского счёта; «Капитал» на «Обзоре» — как растёт всё, что у вас есть.
Сколько занимает путь, зависит от дохода и привычек. Первая ступень — обычно первый месяц. Месяц вперёд — от трёх месяцев до года. Главное — каждый месяц делать шаг, а не рывок.
Готовы начать? Дальше — «Первые шаги»: от первого запуска до первого месяца.