
Envelopes: a ideia principal
Imagine que você sacou o salário em dinheiro e o dividiu em envelopes: “Mercado”, “Contas de casa”, “Férias”. Ao comprar comida, você tira dinheiro só desse envelope. Envelope vazio quer dizer que acabou o dinheiro para isso. O app faz exatamente isso, só que sem papel.
O dinheiro nas contas
Conta corrente — R$ 5.100
Dinheiro — R$ 600
“Não alocado”
R$ 5.700 — ainda sem tarefa
Envelopes das categorias
Mercado — R$ 1.650
Contas de casa — R$ 510
…e assim por diante, até chegar a 0
O gasto
Você comprou pão — o envelope “Mercado” ficou mais magro
Cada real das suas contas está em exatamente um lugar: ou em algum envelope, ou em “não alocado”. Por isso, a qualquer momento dá para ver o que ainda cabe no bolso e o que não cabe. O primeiro objetivo é levar “não alocado” a zero: aí cada real tem uma tarefa. Isso não é a linha de chegada, e sim o primeiro passo — para onde o método leva depois está no fim do artigo.
Em que isso difere do “controle de gastos” comum, veja abaixo.
Em que difere do controle de gastos
Muita gente anota os gastos durante anos — num caderno, numa planilha, no app do banco — e mesmo assim não entende por que o dinheiro acaba antes do mês. O controle de gastos conta o passado com honestidade. Os envelopes ajudam a dirigir o futuro.
| Controle de gastos | Orçamento por envelopes | |
|---|---|---|
| Quando você pensa no dinheiro | Depois do gasto: você olha para onde ele foi. | Antes do gasto: você decide quanto pode gastar. |
| A pergunta principal | “Para onde foi o dinheiro?” | “O que ainda cabe no bolso?” |
| Gasto excedido | Você descobre no fim do mês, quando já é tarde. | Você vê na hora: o envelope fica vermelho no momento da compra — e você passa dinheiro de outro. |
| O dinheiro no banco | Um número só: “tem R$ 4.200 na conta, então tenho dinheiro”. | Dividido por tarefas: uma parte já está prometida ao aluguel, outra às férias. Livre é só o que está no envelope certo. |
| O salário | Só uma entrada que “de algum jeito vai embora”. | Dinheiro a que você dá uma tarefa logo de cara. |
| Despesas irregulares | O seguro ou um conserto caem do nada. | Você separa um pouco todo mês — quando a conta chega, o dinheiro já está lá. |
Exemplo: “ainda tem bastante na conta”
É metade do mês e há R$ 4.200 na conta. Você quer um fone de ouvido de R$ 840.
Como funciona
O controle de gastos vê R$ 4.200 e diz: “vai fundo”. Mas o aluguel vence em uma semana — R$ 2.400, mais as contas de casa e a comida até o salário. O fone foi comprado, e falta para o aluguel.
Os envelopes veem os mesmos R$ 4.200, só que divididos: “Aluguel” — R$ 2.400, “Contas de casa” — R$ 510, “Mercado” — R$ 780, “Lazer e hobbies” — R$ 510. Para o fone estão livres R$ 510. Quer comprar agora? Decida de qual envelope sairão os R$ 330 que faltam. A decisão é sua, e você a toma antes da compra, não depois.
Então aqui não tem controle de gastos?
Tem — e mais detalhado que um caderno.
Como funciona
Cada compra fica registrada, e “Para onde foi o dinheiro”, “Gastos do mês” e os relatórios mostram para onde foi tudo. Só que aqui isso não é o objetivo, e sim a conferência do plano: o que você decidiu bateu com o que aconteceu? No mês seguinte você vai orçar com mais precisão.
Resumindo
O controle de gastos é o retrovisor. Os envelopes são o volante.
Como funciona
Olhar no retrovisor é útil: você vê de onde veio. Mas só o volante ajuda a seguir em frente — uma decisão, tomada antes, sobre para onde vai o dinheiro.
Três números de cada categoria
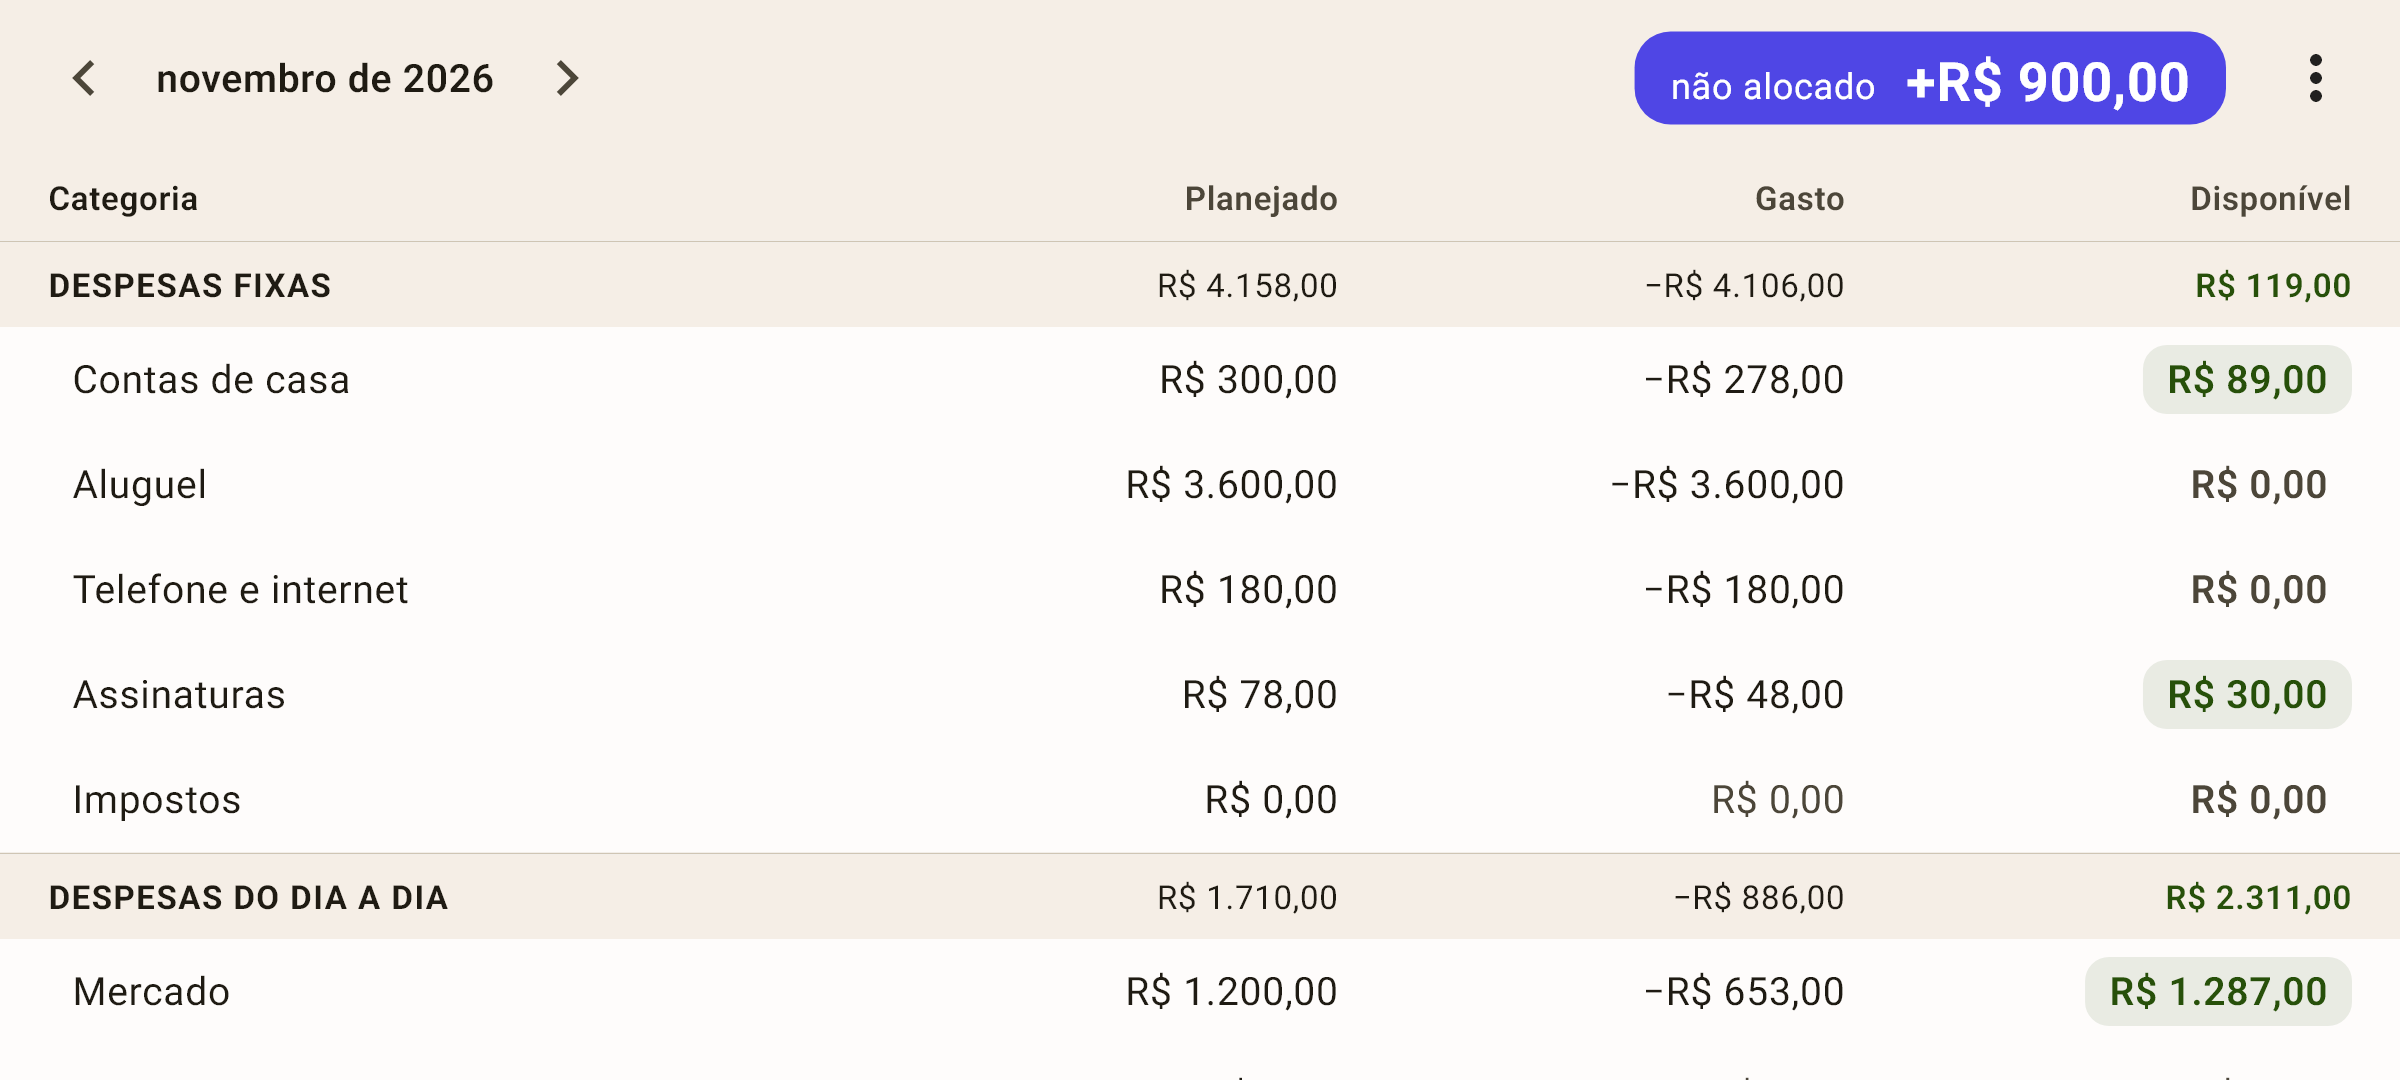
Vire o celular de lado — a tela “Plano” vira uma tabela, e os três números do envelope estão assinados direto nos títulos das colunas.
 Abrir a captura de tela em tamanho real ↗
“Planejado” — quanto você colocou no envelope neste mês. É uma decisão: “R$ 300 para as contas de casa em novembro”.
“Gasto” — quanto já saiu do envelope: todos os gastos desta categoria no mês, com sinal de menos. Um reembolso por um produto devolvido diminui esse número.
“Disponível” — quanto você ainda pode gastar: o que veio do mês passado + planejado − gasto.
Como funciona
Na captura, “Contas de casa” tem planejado 300 e gasto 278 — parece que sobram 22. Mas o disponível é 89: R$ 67 não foram gastos em outubro e passaram para novembro. É assim que um envelope vai se enchendo.
Chip verde quer dizer que há dinheiro no envelope, zero cinza — que está vazio, vermelho — que está no negativo: você gastou mais do que havia.
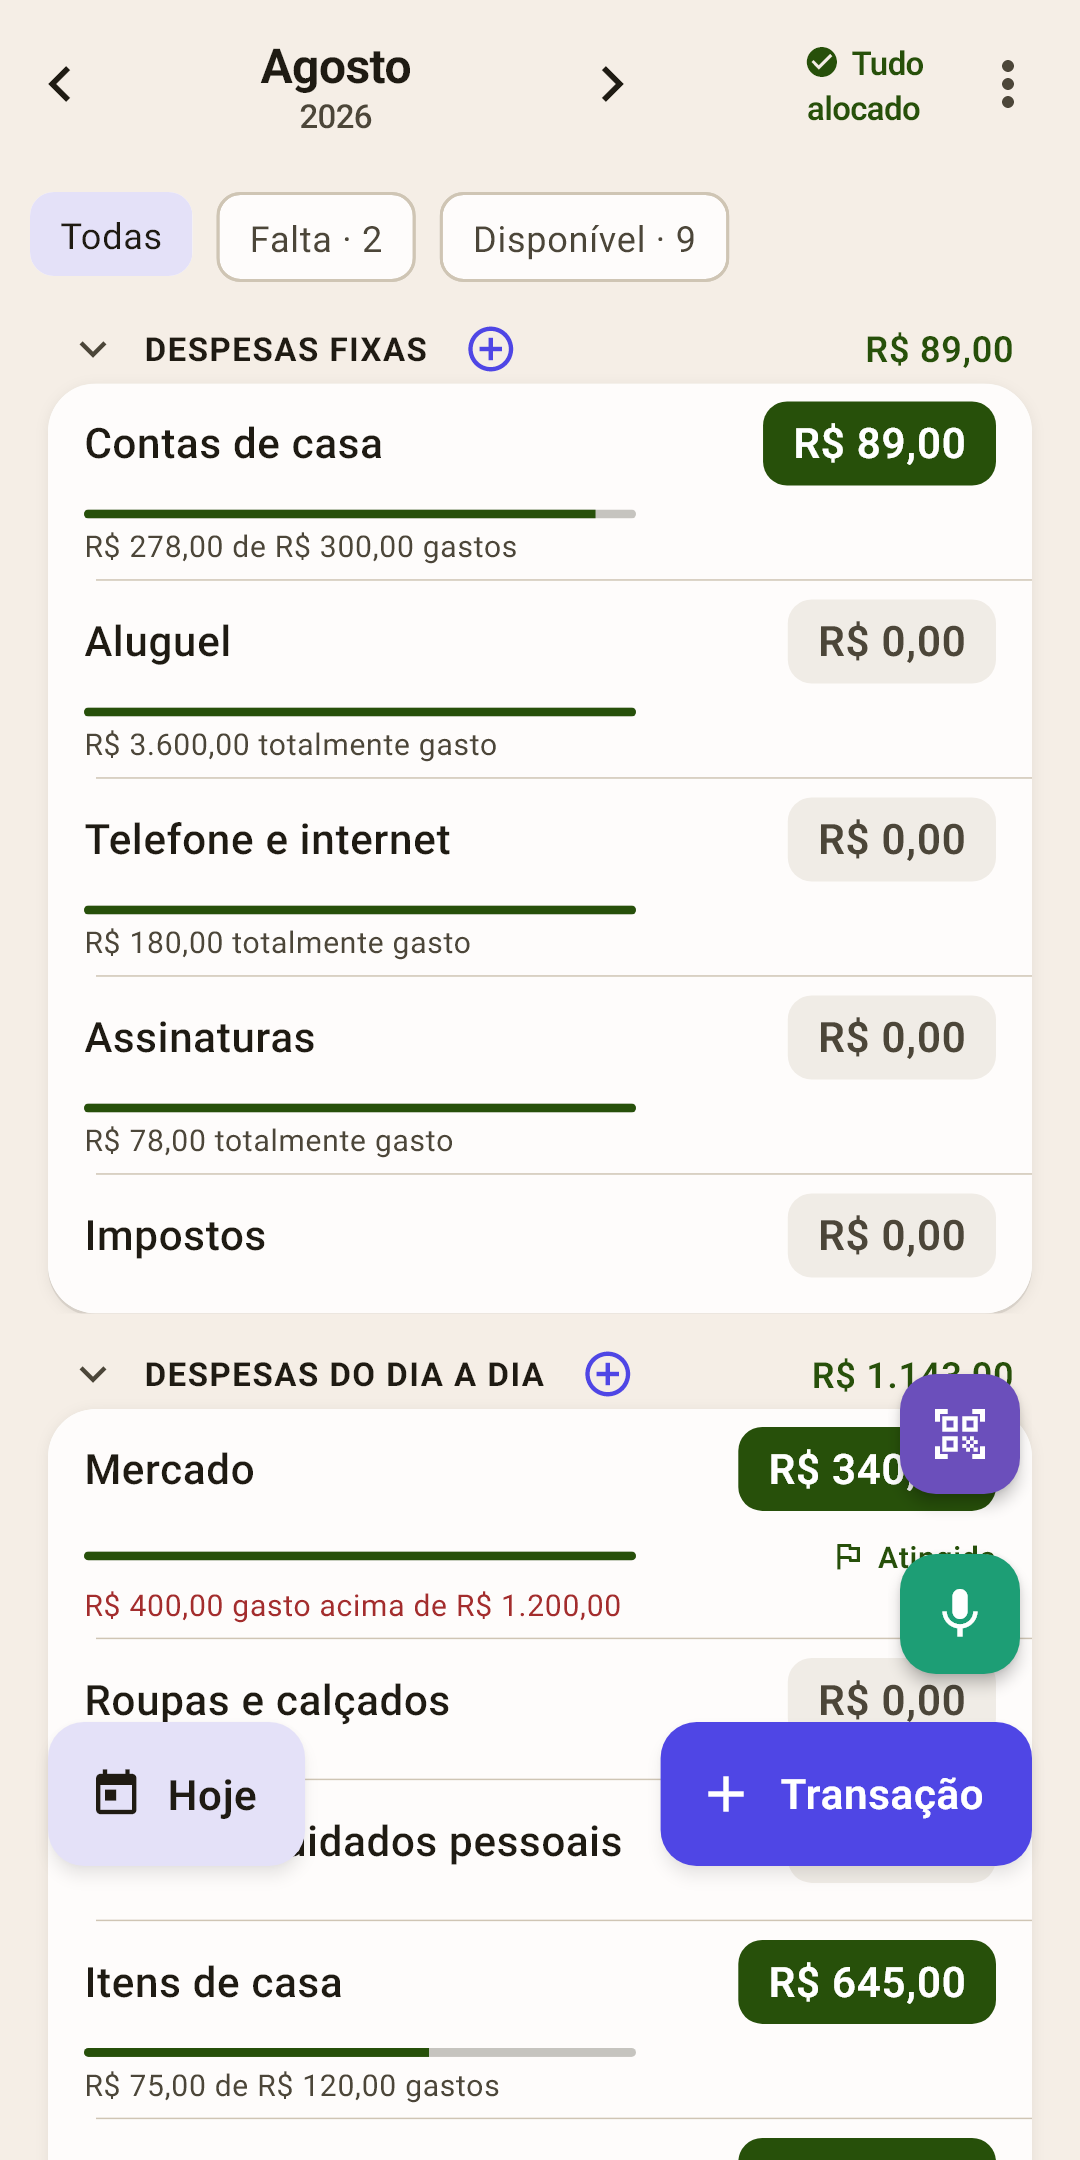
Como fica na tela e onde tocar está no artigo “Plano”. Aqui ficam só as regras que os números seguem.
A receita vai para “não alocado”, não para uma categoria
O salário não cai num envelope sozinho: ele vai para “não alocado”, e você o divide.
Como funciona
No formulário de transação, a receita é lançada por padrão como “Receita para novembro” — ou seja, no “não alocado” deste mês. Também dá para escolher “Receita para dezembro” — veja a seção “Idade do dinheiro em detalhe” do artigo “Resumo”.
O reembolso volta para o envelope
Recebeu dinheiro de volta por um produto devolvido? Ele vai para a categoria de onde saiu, não para a receita.
Como funciona
Como lançar — artigo “Formulário de transação”, seção “Reembolso por um produto devolvido”.
Transferência não é gasto
Você sacou dinheiro, pagou o cartão de crédito, passou dinheiro para a poupança — o dinheiro continua sendo seu.
Como funciona
Uma transferência entre contas do orçamento não toca nenhum envelope. Só uma transferência para uma conta fora do orçamento (uma poupança, uma aplicação) sai dos envelopes — aí o app pede uma categoria.
Mês a mês
O orçamento vive em meses. O que acontece com um envelope na virada do mês é uma das regras principais.
O positivo passa adiante
Não gastou tudo? O resto vai para o mês seguinte e continua no envelope.
Como funciona
É assim que se junta dinheiro para coisas grandes e irregulares: coloque R$ 450 em “Férias” todo mês, não gaste — e até o verão haverá R$ 2.700. Também dá para separar dinheiro para o futuro de uma vez: você pode alocar dinheiro em qualquer mês à frente — a seta “›” na tela “Plano”.
O negativo volta a zero
Gastou mais do que tinha no envelope? A categoria fica vermelha. Na virada do mês, o negativo é zerado — mas não sem deixar rastro.
Como funciona
Um negativo do seu próprio dinheiro (vermelho, ícone de carteira) diminui o “não alocado” do mês seguinte: afinal, o dinheiro já foi gasto. Por isso é melhor cobrir o negativo na hora, passando dinheiro de outra categoria: toque no valor vermelho na tela “Plano”.
Um negativo no cartão de crédito (amarelo, ícone de cartão) é outra história: ele não come o seu dinheiro, ele aumenta a dívida do cartão. O “não alocado” não o desconta, mas a dívida vai ter de ser paga do mesmo jeito.
“Orçamento do mês” no “Resumo”
Toda a contabilidade do mês numa escada: o que veio do mês passado, a receita, o alocado e o total “não alocado”.
Como funciona
Se o número no chip parecer estranho, olhe aqui: você vai ver de onde ele veio. Mais no artigo “Resumo”.
O cartão de crédito no orçamento
O cartão de crédito é a parte menos óbvia do método dos envelopes. A regra é uma só: uma compra no cartão de crédito gasta o dinheiro do envelope igualzinho a uma compra no débito.
A compra
Você comprou comida no cartão de crédito por R$ 105 — o envelope “Mercado” ficou R$ 105 mais magro, como sempre.
O dinheiro do pagamento se separa sozinho
O app passa esses R$ 105 para o grupo “Pagamentos de cartão”, para a categoria do seu cartão de crédito.
Como funciona
Assim, na data do pagamento o dinheiro para quitar a fatura já está separado, e você não o gasta sem querer. Não é preciso separar nada por conta própria.
O pagamento do cartão
Pague o cartão de crédito com uma transferência da sua conta comum para o cartão. O dinheiro separado vai para o pagamento.
Como funciona
Como lançar uma transferência — artigo “Formulário de transação”.
As quatro regras do método
O app não obriga você a segui-las — ele sugere uma de cada vez, quando a regra fica pertinente.
Dê uma tarefa a cada real
Vá alocando dinheiro até “não alocado” chegar a zero. Dinheiro sem tarefa escapa sem ninguém notar.
Encare as despesas reais
O seguro uma vez por ano, o conserto do carro, os presentes de fim de ano — também são despesas. Separe um pouco para elas todo mês.
Como funciona
As metas “até a data” ajudam: o app calcula quanto colocar por mês para chegar a tempo.
Adapte-se aos imprevistos
Gasto excedido não é fracasso. Passe dinheiro de outro envelope e siga em frente.
Como funciona
Um orçamento é um plano, não um juramento. O que importa é que os envelopes mostrem com honestidade quanto sobra.
Envelheça o seu dinheiro
O objetivo é gastar o dinheiro ganho há um mês, não ontem.
Como funciona
A “Idade do dinheiro” no “Resumo” acompanha isso. Quando chegar a 30 dias, você consegue viver com o dinheiro do mês passado: detalhes no artigo “Resumo”.
O zero é só o primeiro degrau
“Não alocado” em zero é um bom objetivo, mas não o último. O método vai além: de “chego até o salário” a “meu dinheiro trabalha para mim”. Os degraus vêm em ordem — pular é arriscado: investir sem reserva significa vender os investimentos na primeira vez que o carro quebrar.
Cada real tem uma tarefa
Todo o dinheiro das contas está dividido em envelopes. Você sabe o que cabe no bolso até o fim do mês.
Como saber que você está aqui: “não alocado” é zero, e nenhuma categoria está vermelha.
Como o app ajuda: o chip “Não alocado”, a alocação automática, “Cobrir todos os gastos excedidos”.
Envelopes para despesas irregulares
Seguro, conserto do carro, presentes e férias não pegam mais você de surpresa: um pouco vai para eles todo mês.
Como saber que você está aqui: chega uma conta grande, e o dinheiro para ela já está esperando no envelope.
Como o app ajuda: as metas “até a data” e “Por mês” calculam quanto colocar; o bloco “O que vem” no “Resumo” lembra onde está faltando.
Um mês à frente
Você gasta o dinheiro ganho há um mês. Este mês não precisa do salário novo — ele vai para o seguinte.
Como saber que você está aqui: a “Idade do dinheiro” é de 30 dias ou mais.
Como o app ajuda: a “Idade do dinheiro” no “Resumo”, a receita “para o mês seguinte” no formulário — detalhes no artigo “Resumo”, seção “Idade do dinheiro em detalhe”.
Uma reserva de emergência
Uma reserva de três a seis meses de gastos normais. Perder o emprego ou ficar doente vira um contratempo, não uma catástrofe.
Como saber que você está aqui: a “Reserva de emergência” guarda o equivalente a vários meses de despesas.
Como o app ajuda: uma meta “Saldo” na categoria “Reserva de emergência”; o gasto médio por mês — nos relatórios e na tela da categoria.
Seu dinheiro trabalha para você
A reserva está montada, as despesas irregulares estão cobertas, você está um mês à frente — e agora o que sobra pode fazer mais do que ficar parado: CDB, Tesouro Direto, investimentos. O dinheiro começa a render dinheiro.
Como saber que você está aqui: todo mês uma parte da renda vai para “Investimentos”, e você não mexe nela para os gastos do dia a dia.
Como o app ajuda: o grupo “Poupança” com a categoria “Investimentos”; “Pague-se primeiro” no “Resumo” mostra qual porcentagem da renda você separa (o normal é 10% ou mais); uma conta “Só acompanhamento” para uma aplicação ou uma conta na corretora; “Patrimônio” no “Resumo” — como cresce tudo o que você tem.
Quanto tempo o caminho leva depende da sua renda e dos seus hábitos. O primeiro degrau costuma ser o primeiro mês. Um mês à frente leva de três meses a um ano. O que importa é dar um passo por mês, não um salto.
Pronto para começar? A seguir — “Primeiros passos”: do primeiro uso ao primeiro mês.