
Umschläge: die Grundidee
Stellen Sie sich vor, Sie heben Ihr Gehalt in bar ab und verteilen es auf Umschläge: „Lebensmittel“, „Nebenkosten“, „Urlaub“. Beim Einkaufen nehmen Sie Geld nur aus diesem Umschlag. Ist der Umschlag leer, ist dafür kein Geld mehr da. Die App macht genau das, nur ohne Papier.
Geld auf den Konten
Girokonto — 1.700 €
Bargeld — 200 €
„Nicht verteilt“
1.900 € — noch ohne Aufgabe
Umschläge der Kategorien
Lebensmittel — 550 €
Nebenkosten — 170 €
…und so weiter, bis 0 erreicht ist
Ausgaben
Sie haben Brot gekauft — der Umschlag „Lebensmittel“ ist dünner geworden
Jeder Euro auf Ihren Konten liegt an genau einer Stelle: entweder in einem Umschlag oder in „nicht verteilt“. So sehen Sie jederzeit, was Sie sich noch leisten können und was nicht. Das erste Ziel ist, „nicht verteilt“ auf null zu bringen: Dann hat jeder Euro eine Aufgabe. Das ist nicht das Ziel der Reise, sondern der erste Schritt — wohin die Methode danach führt, steht am Ende des Artikels.
Was das vom üblichen „Ausgaben aufschreiben“ unterscheidet, steht weiter unten.
Was das vom Ausgabenbuch unterscheidet
Viele schreiben jahrelang ihre Ausgaben auf — im Heft, in einer Tabelle, in der App ihrer Bank — und sehen trotzdem nicht, warum das Geld vor dem Monatsende ausgeht. Ein Ausgabenbuch erzählt ehrlich von der Vergangenheit. Umschläge helfen, die Zukunft zu steuern.
| Ausgabenbuch | Umschlag-Budget | |
|---|---|---|
| Wann Sie über Geld nachdenken | Nach dem Ausgeben: Sie schauen, wohin es ging. | Vor dem Ausgeben: Sie entscheiden, wie viel Sie ausgeben können. |
| Die Hauptfrage | „Wo ist das Geld geblieben?“ | „Was kann ich mir noch leisten?“ |
| Überziehung | Sie merken sie am Monatsende, wenn es zu spät ist. | Sie sehen sie sofort: Der Umschlag wird beim Kauf rot — und Sie schieben Geld aus einem anderen herüber. |
| Geld auf dem Konto | Eine Zahl: „Auf dem Girokonto sind 1.400 €, also habe ich Geld“. | Nach Aufgaben aufgeteilt: Ein Teil ist schon der Miete versprochen, ein Teil dem Urlaub. Frei ist nur, was im richtigen Umschlag liegt. |
| Ihr Gehalt | Einfach Einkommen, das „irgendwie ausgegeben wird“. | Geld, dem Sie sofort eine Aufgabe geben. |
| Unregelmäßige Ausgaben | Versicherung oder Reparatur kommen aus heiterem Himmel. | Jeden Monat ein wenig zurücklegen — wenn die Rechnung kommt, ist das Geld schon da. |
Beispiel: „Auf dem Girokonto ist noch genug“
Es ist Monatsmitte, auf dem Girokonto liegen 1.400 €. Sie möchten Kopfhörer für 280 €.
So funktioniert es
Das Ausgabenbuch sieht 1.400 € und sagt: „Nur zu“. Aber in einer Woche ist die Miete fällig — 800 €, dazu Nebenkosten und Lebensmittel bis zum Gehalt. Die Kopfhörer sind gekauft, und für die Miete fehlt es.
Umschläge sehen dieselben 1.400 €, aber aufgeteilt: „Miete“ — 800 €, „Nebenkosten“ — 170 €, „Lebensmittel“ — 260 €, „Freizeit & Hobbys“ — 170 €. Für Kopfhörer sind 170 € frei. Sie wollen sie jetzt kaufen? Entscheiden Sie, aus welchem Umschlag die fehlenden 110 € kommen. Die Entscheidung treffen Sie — und zwar vor dem Kauf, nicht danach.
Gibt es hier also kein Ausgabenbuch?
Doch — und genauer als im Heft.
So funktioniert es
Jeder Kauf wird erfasst, und „Wohin das Geld ging“, „Ausgaben im Monat“ und die Berichte zeigen, wohin alles geflossen ist. Es ist hier nur nicht das Ziel, sondern die Probe des Plans: Hat das Beschlossene zum Geschehenen gepasst? Im nächsten Monat planen Sie genauer.
Kurz gesagt
Das Ausgabenbuch ist der Rückspiegel. Umschläge sind das Lenkrad.
So funktioniert es
In den Spiegel zu schauen ist nützlich: Sie sehen, woher Sie kommen. Aber vorwärts bringt nur das Lenkrad — eine Entscheidung, wohin das Geld geht, im Voraus getroffen.
Drei Zahlen jeder Kategorie
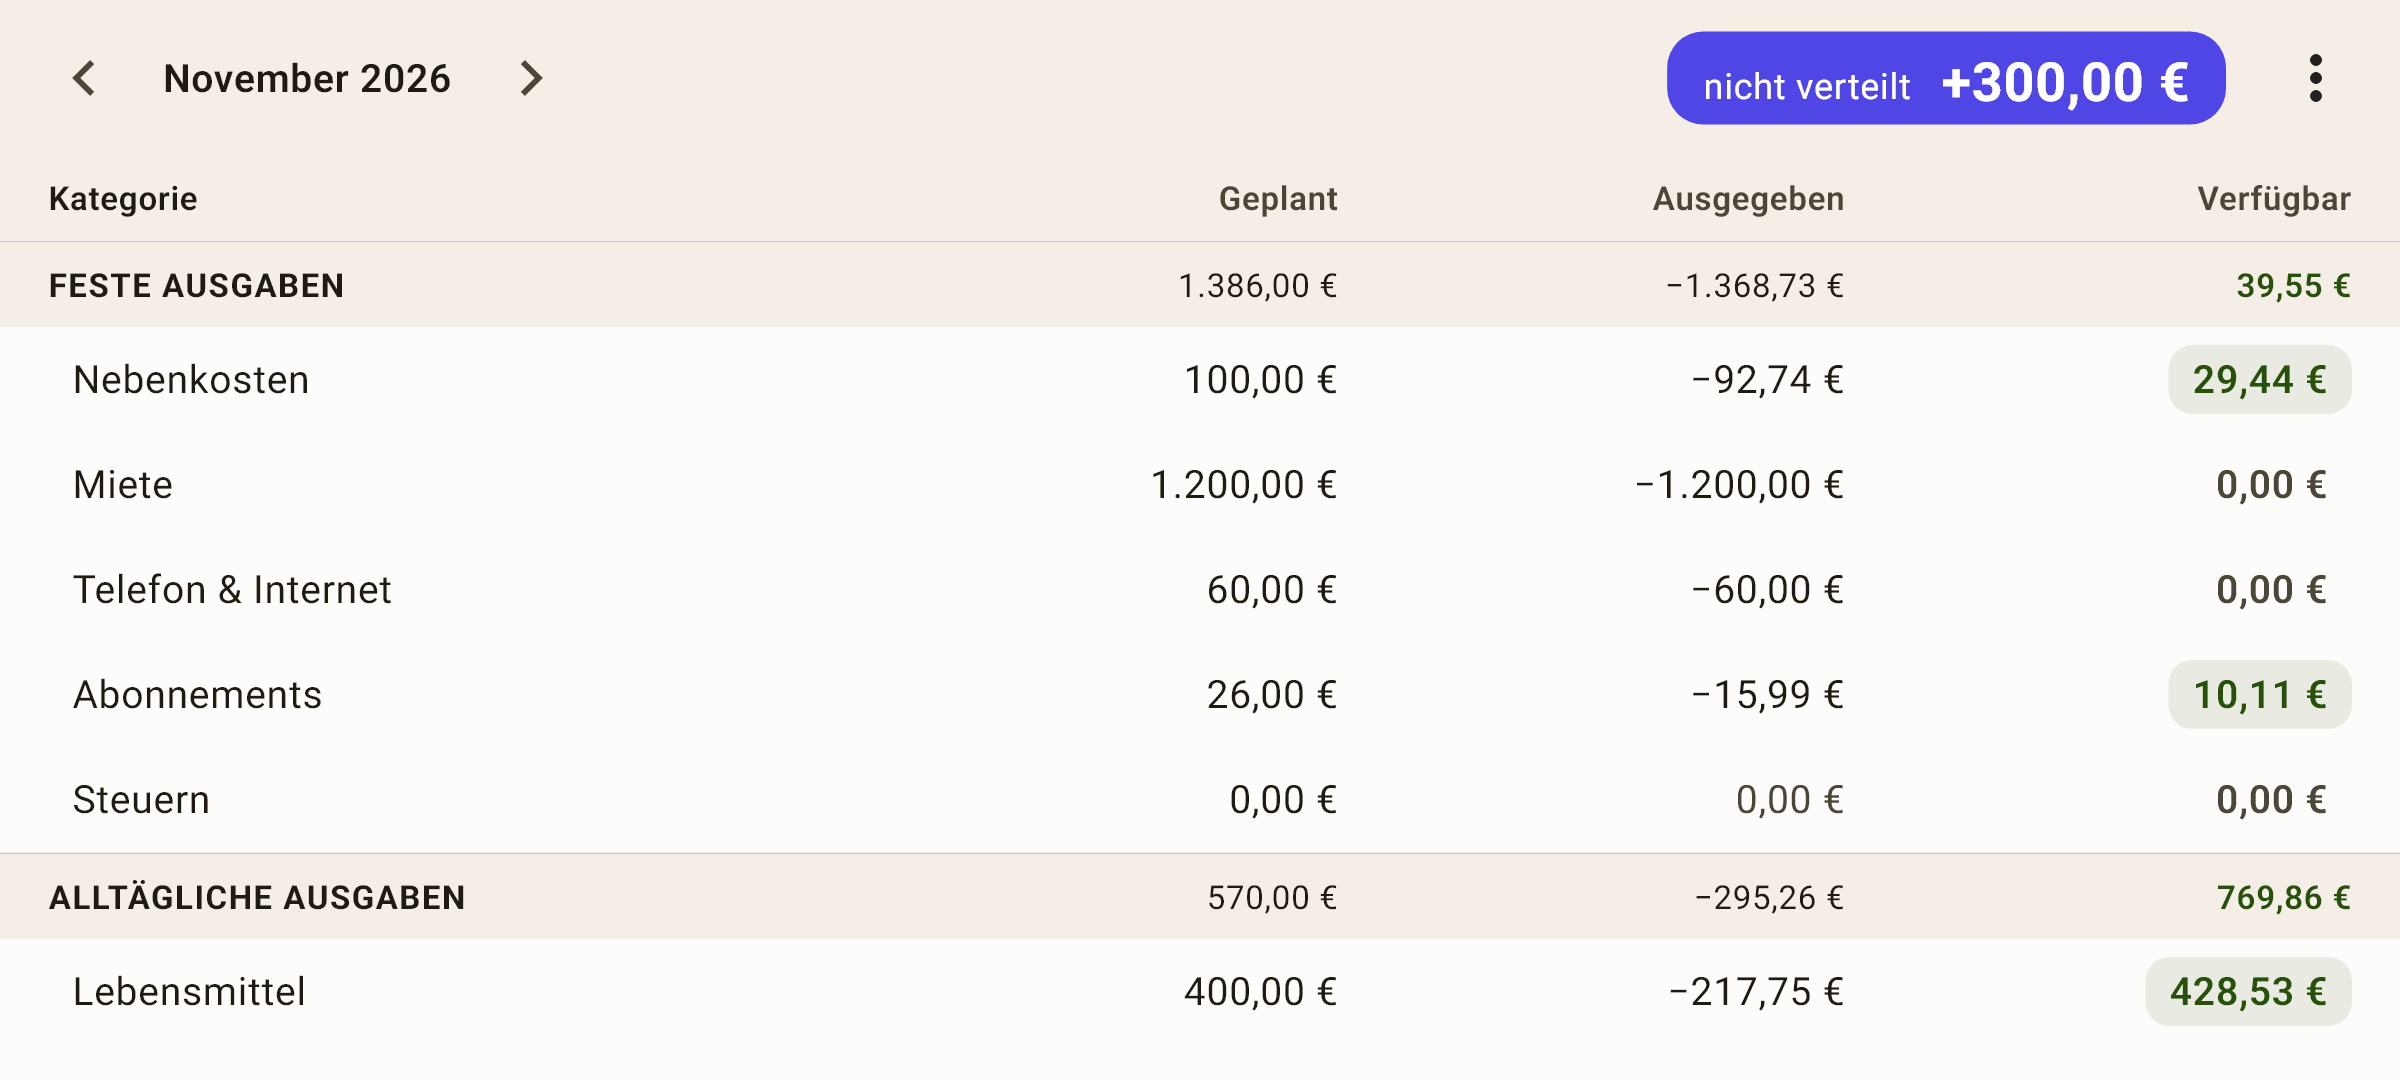
Drehen Sie das Telefon quer — der Bildschirm „Budget“ wird zur Tabelle, und die drei Zahlen des Umschlags stehen direkt in den Spaltenköpfen.
 Bildschirmfoto groß öffnen ↗
„Geplant“ — wie viel Sie in diesem Monat in den Umschlag gelegt haben. Das ist eine Entscheidung: „100 € für Nebenkosten im November“.
„Ausgegeben“ — wie viel den Umschlag schon verlassen hat: alle Ausgaben dieser Kategorie im Monat, mit Minus. Eine Erstattung für eine zurückgegebene Ware verringert diese Zahl.
„Verfügbar“ — wie viel Sie noch ausgeben können: Übertrag aus dem Vormonat + geplant − ausgegeben.
So funktioniert es
Auf dem Bild stehen bei „Nebenkosten“ geplant 100, ausgegeben 92,74 — man würde 7,26 Rest erwarten. Verfügbar sind aber 29,44: Im Oktober blieben 22,18 € übrig und sind in den November übertragen worden. So füllt sich ein Umschlag.
Ein grüner Chip heißt: Im Umschlag ist Geld. Eine graue Null: Er ist leer. Rot heißt Minus: Es wurde mehr ausgegeben, als da war.
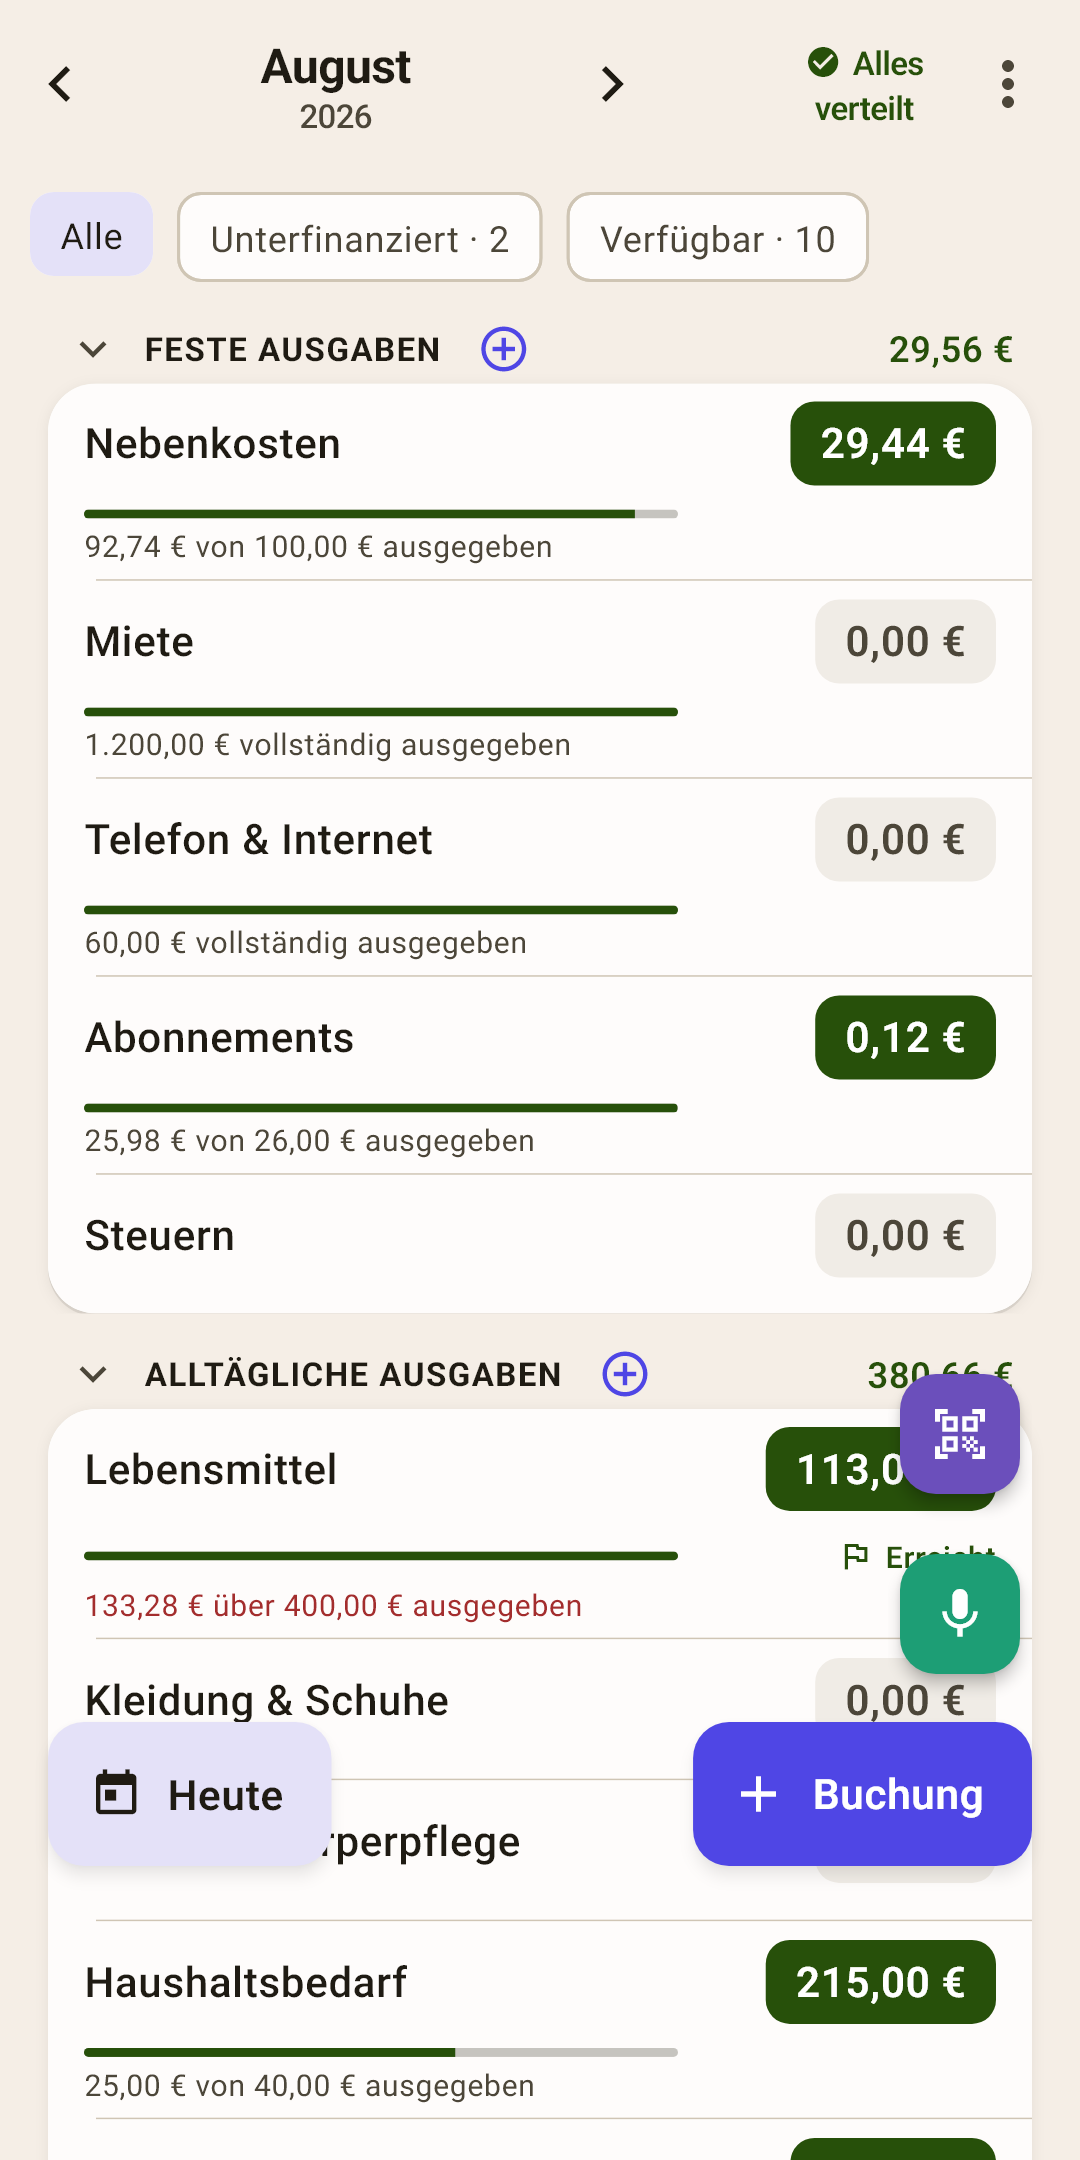
Wie das auf dem Bildschirm aussieht und wo man tippt, steht im Artikel „Budget“. Hier nur die Regeln, nach denen die Zahlen leben.
Einkommen geht nach „nicht verteilt“, nicht in eine Kategorie
Das Gehalt landet nicht von selbst in einem Umschlag: Es geht nach „nicht verteilt“, und Sie teilen es auf.
So funktioniert es
Im Buchungsformular wird Einkommen standardmäßig auf „Einnahmen für November“ gebucht — also auf „nicht verteilt“ dieses Monats. Sie können auch „Einnahmen für Dezember“ wählen — siehe den Abschnitt „Alter des Geldes im Detail“ im Artikel „Überblick“.
Eine Erstattung geht in den Umschlag zurück
Geld für eine zurückgegebene Ware erhalten? Es geht in die Kategorie zurück, aus der es kam, nicht ins Einkommen.
So funktioniert es
Wie man das erfasst — Artikel „Buchungsformular“, Abschnitt „Erstattung für eine Rückgabe“.
Eine Überweisung ist keine Ausgabe
Bargeld abgehoben, Kreditkarte beglichen, Geld aufs Sparkonto gelegt — das Geld gehört weiter Ihnen.
So funktioniert es
Eine Überweisung zwischen Budgetkonten berührt keinen Umschlag. Nur eine Überweisung auf ein Konto außerhalb des Budgets (Sparkonto, Festgeld) verlässt die Umschläge — dann fragt die App nach einer Kategorie.
Monat für Monat
Das Budget lebt in Monaten. Was beim Monatswechsel mit einem Umschlag geschieht, ist eine der wichtigsten Regeln.
Ein Plus wird übertragen
Nicht alles ausgegeben? Der Rest geht in den nächsten Monat und bleibt im Umschlag.
So funktioniert es
So spart man für Großes und Unregelmäßiges: Jeden Monat 150 € in „Urlaub“ legen, nicht ausgeben — und bis zum Sommer sind es 900 €. Geld für später können Sie auch gleich zurücklegen: Verteilen lässt sich in jeden künftigen Monat — mit dem Pfeil „›“ auf dem Bildschirm „Budget“.
Ein Minus wird auf null gesetzt
Mehr ausgegeben, als im Umschlag war? Die Kategorie wird rot. Beim Monatswechsel wird das Minus gelöscht — aber nicht spurlos.
So funktioniert es
Ein Minus aus eigenem Geld (rot, Symbol Geldbörse) verringert „nicht verteilt“ des nächsten Monats: Das Geld ist ja schon ausgegeben. Deshalb deckt man ein Minus besser sofort, indem man Geld aus einer anderen Kategorie verschiebt: Tippen Sie auf dem Bildschirm „Budget“ auf den roten Betrag.
Ein Minus auf der Kreditkarte (gelb, Symbol Karte) ist eine andere Geschichte: Es frisst nicht Ihr Geld, sondern erhöht die Kartenschuld. „Nicht verteilt“ nimmt es nicht weg, aber die Schuld muss trotzdem bezahlt werden.
„Monatsbudget“ im „Überblick“
Die ganze Rechnung des Monats als eine Leiter: Übertrag aus dem Vormonat, Einkommen, Verteiltes und die Summe „nicht verteilt“.
So funktioniert es
Wenn Ihnen die Zahl auf dem Chip seltsam vorkommt, schauen Sie hier: Sie sehen, woher sie kommt. Mehr im Artikel „Überblick“.
Eine Kreditkarte im Budget
Die Kreditkarte ist der ungewohnteste Teil der Umschlagmethode. Es gibt eine Regel: Ein Kauf mit Kreditkarte gibt Umschlaggeld genauso aus wie ein Kauf mit Debitkarte.
Der Kauf
Sie haben mit der Kreditkarte für 35 € Lebensmittel gekauft — der Umschlag „Lebensmittel“ ist wie üblich 35 € dünner geworden.
Das Geld für die Rückzahlung legt sich selbst zurück
Die App verschiebt diese 35 € in die Gruppe „Kartenzahlungen“, in die Kategorie Ihrer Kreditkarte.
So funktioniert es
So liegt das Geld für die Rückzahlung zum Fälligkeitstag schon bereit, und Sie können es nicht versehentlich ausgeben. Selbst zurücklegen müssen Sie nichts.
Die Karte begleichen
Begleichen Sie die Kreditkarte mit einer Überweisung vom normalen Konto auf die Kreditkarte. Das zurückgelegte Geld geht in die Zahlung.
So funktioniert es
Wie man eine Überweisung erfasst — Artikel „Buchungsformular“.
Die vier Regeln der Methode
Die App zwingt Sie nicht, ihnen zu folgen — sie schlägt sie einzeln vor, wenn eine Regel gerade passt.
Jedem Euro eine Aufgabe geben
Verteilen Sie Geld, bis „nicht verteilt“ null ist. Geld ohne Aufgabe verschwindet unbemerkt.
Die wahren Ausgaben annehmen
Eine Versicherung einmal im Jahr, eine Autoreparatur, Geschenke zu den Feiertagen — auch das sind Ausgaben. Legen Sie jeden Monat ein wenig dafür zurück.
So funktioniert es
Ziele „Bis Datum“ helfen: Die App rechnet aus, wie viel jeden Monat hinein muss, um rechtzeitig fertig zu sein.
Flexibel reagieren
Eine Überziehung ist kein Scheitern. Schieben Sie Geld aus einem anderen Umschlag herüber und machen Sie weiter.
So funktioniert es
Ein Budget ist ein Plan, kein Schwur. Wichtig ist, dass die Umschläge ehrlich zeigen, wie viel übrig ist.
Das Geld altern lassen
Das Ziel: Geld ausgeben, das Sie vor einem Monat verdient haben, nicht gestern.
So funktioniert es
Das verfolgt „Alter des Geldes“ im „Überblick“. Sind es 30 Tage, können Sie vom Geld des Vormonats leben: Einzelheiten im Artikel „Überblick“.
Null ist nur der erste Schritt
„Nicht verteilt“ auf null ist ein gutes Ziel, aber nicht das letzte. Die Methode führt weiter: von „Ich komme bis zum Gehalt“ zu „Mein Geld arbeitet für mich“. Die Stufen kommen der Reihe nach — sie zu überspringen ist riskant: Wer ohne Polster investiert, verkauft seine Anlagen beim ersten Autoschaden.
Jeder Euro hat eine Aufgabe
Das ganze Geld auf den Konten ist auf Umschläge verteilt. Sie wissen, was Sie sich bis zum Monatsende leisten können.
Woran Sie es erkennen: „Nicht verteilt“ ist null, und keine Kategorie ist rot.
Wie die App hilft: der Chip „Nicht verteilt“, die automatische Verteilung, „Alle Überziehungen decken“.
Umschläge für unregelmäßige Ausgaben
Versicherung, Autoreparatur, Geschenke und Urlaub überraschen Sie nicht mehr: Jeden Monat fließt ein wenig dorthin.
Woran Sie es erkennen: Eine große Rechnung kommt, und das Geld dafür wartet schon im Umschlag.
Wie die App hilft: Die Ziele „Bis Datum“ und „Pro Monat“ rechnen aus, wie viel hinein muss; der Block „Was ansteht“ im „Überblick“ erinnert, wo Geld fehlt.
Einen Monat voraus
Sie geben Geld aus, das Sie vor einem Monat verdient haben. Dieser Monat braucht das neue Gehalt nicht — es geht in den nächsten.
Woran Sie es erkennen: „Alter des Geldes“ beträgt 30 Tage oder mehr.
Wie die App hilft: „Alter des Geldes“ im „Überblick“, Einkommen „für den nächsten Monat“ im Formular — Einzelheiten im Artikel „Überblick“, Abschnitt „Alter des Geldes im Detail“.
Ein Notgroschen
Eine Reserve von drei bis sechs Monaten üblicher Ausgaben. Jobverlust oder Krankheit werden zum Rückschlag, nicht zur Katastrophe.
Woran Sie es erkennen: Im „Notgroschen“ liegen die Ausgaben mehrerer Monate.
Wie die App hilft: ein Ziel „Bestand“ für die Kategorie „Notgroschen“; die durchschnittlichen Monatsausgaben — in den Berichten und auf der Seite der Kategorie.
Ihr Geld arbeitet für Sie
Das Polster steht, unregelmäßige Ausgaben sind gedeckt, Sie sind einen Monat voraus — jetzt kann das Überschüssige mehr als nur liegen: Festgeld, Anleihen, Investitionen. Geld beginnt, Geld zu verdienen.
Woran Sie es erkennen: Jeden Monat geht ein Teil des Einkommens in „Investitionen“, und für Alltagsausgaben rühren Sie es nicht an.
Wie die App hilft: die Gruppe „Ersparnisse“ mit der Kategorie „Investitionen“; „Zahl dir selbst“ im „Überblick“ zeigt, wie viel Prozent des Einkommens Sie zurücklegen (die Norm sind 10 % und mehr); ein Konto „Nur Übersicht“ für Festgeld oder Depot; „Vermögen“ im „Überblick“ — wie alles wächst, was Sie besitzen.
Wie lange der Weg dauert, hängt von Einkommen und Gewohnheiten ab. Der erste Schritt ist meist der erste Monat. Einen Monat voraus zu sein dauert drei Monate bis ein Jahr. Wichtig ist ein Schritt jeden Monat, kein Sprung.
Bereit? Weiter geht es mit „Erste Schritte“: vom ersten Start bis zum ersten Monat.