
Les enveloppes : l'idée principale
Imaginez que vous avez retiré votre salaire en espèces et l'avez réparti dans des enveloppes : « Courses », « Charges », « Vacances ». Pour les courses, vous ne prenez que dans leur enveloppe. Une enveloppe vide, c'est qu'il n'y a plus d'argent pour ça. L'application fait la même chose, sans le papier.
L'argent sur les comptes
Compte courant — 1 700 €
Espèces — 200 €
« Non réparti »
1 900 € — encore sans rôle
Les enveloppes-catégories
Courses — 550 €
Charges — 170 €
…et ainsi de suite, jusqu'à 0
Les dépenses
Vous avez acheté du pain — l'enveloppe « Courses » s'est amincie
Chaque euro de vos comptes se trouve à un seul endroit : soit dans une enveloppe, soit dans « non réparti ». À tout moment, vous voyez donc ce que vous pouvez encore vous offrir et ce qui ne passe plus. Le premier but est d'amener « non réparti » à zéro : alors chaque euro a un rôle. Ce n'est pas l'arrivée mais la première marche — où mène la méthode ensuite, c'est à la fin de l'article.
En quoi c'est différent du « suivi des dépenses » habituel — plus bas.
En quoi c'est différent du suivi des dépenses
Beaucoup notent leurs dépenses depuis des années — dans un carnet, un tableur, l'appli de la banque — et ne comprennent toujours pas pourquoi il n'y a plus d'argent en fin de mois. Le suivi des dépenses raconte honnêtement le passé. Les enveloppes aident à piloter l'avenir.
| Suivi des dépenses | Budget par enveloppes | |
|---|---|---|
| Quand vous pensez à l'argent | Après la dépense : vous regardez où il est parti. | Avant la dépense : vous décidez combien vous pouvez dépenser. |
| La question principale | « Où est passé l'argent ? » | « À quoi va-t-il encore suffire ? » |
| Le dépassement | Vous l'apprenez en fin de mois, quand c'est trop tard. | Vous le voyez tout de suite : l'enveloppe rougit au moment de l'achat — et vous déplacez de l'argent depuis une autre. |
| L'argent sur le compte | Un seul chiffre : « 1 400 € sur le compte, donc j'ai de l'argent ». | Réparti par rôles : une partie est déjà promise au loyer, une autre aux vacances. Seul ce qui est dans la bonne enveloppe est libre. |
| Le salaire | Juste une rentrée qui « finira bien par partir ». | De l'argent à qui vous donnez un rôle tout de suite. |
| Les dépenses rares | L'assurance ou une réparation tombent sans prévenir. | Mises de côté un peu chaque mois — à l'échéance, l'argent est déjà là. |
Exemple : « il reste plein d'argent sur le compte »
Milieu du mois, 1 400 € sur le compte. Vous avez envie d'un casque à 280 €.
Comment ça marche
Le suivi des dépenses voit 1 400 € et dit : « vas-y ». Mais le loyer tombe dans une semaine — 800 €, plus les charges et les courses jusqu'à la paie. Le casque est acheté, il manque pour le loyer.
Les enveloppes voient les mêmes 1 400 €, mais répartis : « Loyer » — 800 €, « Charges » — 170 €, « Courses » — 260 €, « Loisirs et hobbies » — 170 €. Pour le casque, 170 € sont libres. Vous voulez l'acheter maintenant ? Décidez dans quelle enveloppe prendre les 110 € qui manquent. C'est vous qui décidez, et avant l'achat, pas après.
Et le suivi des dépenses, il existe ici ?
Oui — et plus détaillé que dans un carnet.
Comment ça marche
Chaque dépense est notée, et « Où est parti l'argent », « Dépenses du mois » et les rapports montrent où tout est parti. Simplement, ici ce n'est pas un but mais un contrôle du plan : ce que vous avez décidé correspond-il à ce qui s'est passé ? Le mois suivant, vous répartirez plus juste.
En bref
Le suivi des dépenses, c'est le rétroviseur. Les enveloppes, c'est le volant.
Comment ça marche
Regarder dans le rétroviseur est utile : on voit d'où l'on vient. Mais seul le volant aide à avancer — une décision prise à l'avance sur la destination de l'argent.
Trois chiffres pour chaque catégorie
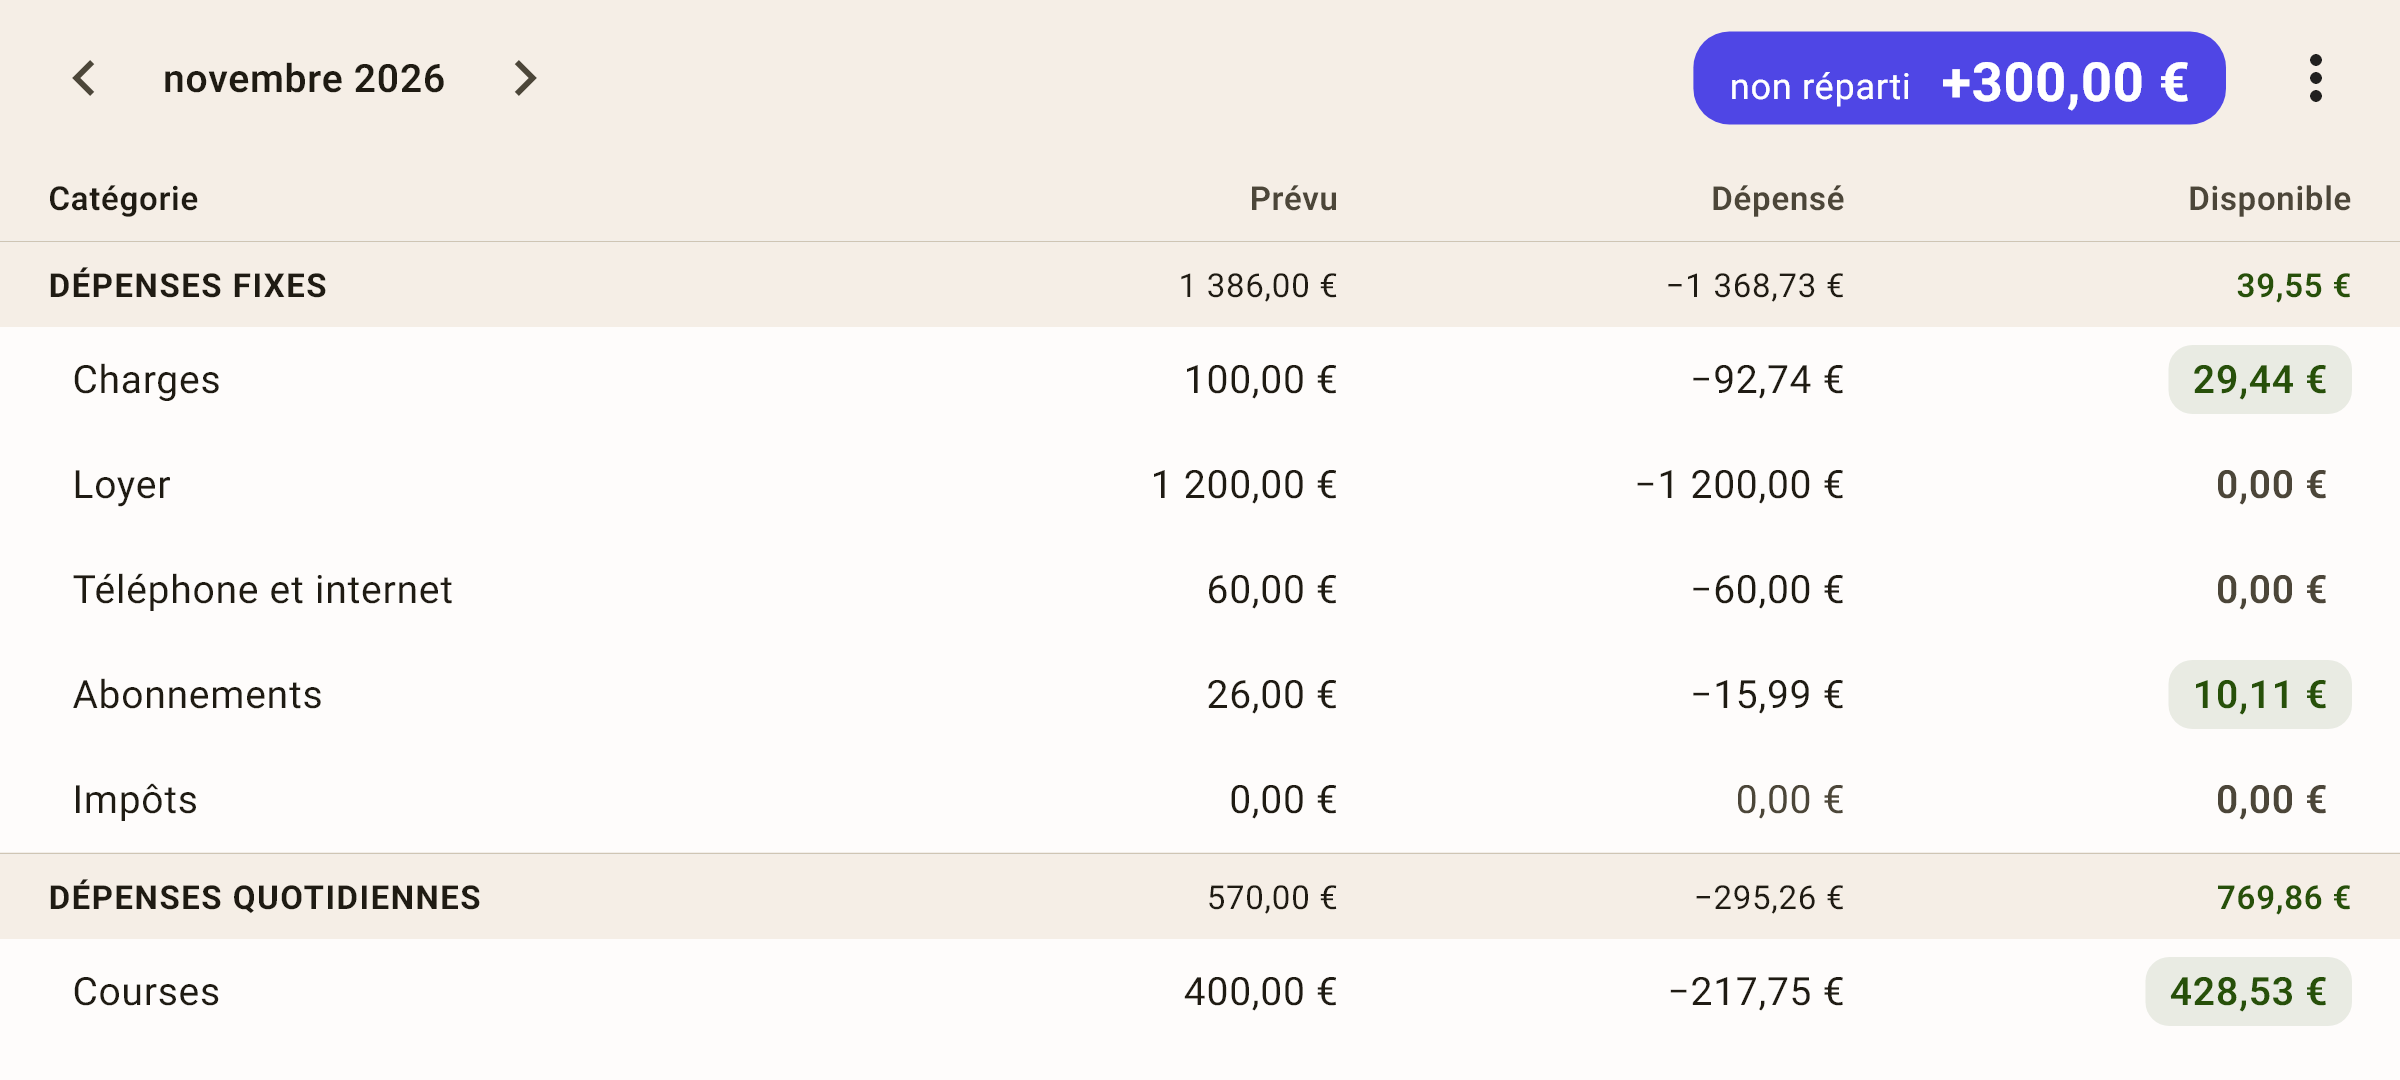
Tournez le téléphone sur le côté — l'écran « Budget » devient un tableau, et les trois chiffres de l'enveloppe sont nommés directement en tête de colonne.
 Ouvrir la capture en grand ↗
« Prévu » — combien vous avez mis dans l'enveloppe ce mois-ci. C'est une décision : « 100 € pour les charges en novembre ».
« Dépensé » — ce qui est déjà sorti de l'enveloppe : toutes les dépenses de cette catégorie sur le mois, avec un signe moins. Un remboursement d'article réduit ce chiffre.
« Disponible » — ce que vous pouvez encore dépenser : report du mois précédent + prévu − dépensé.
Comment ça marche
Sur la capture, « Charges » : prévu 100, dépensé 92,74 — on croirait qu'il reste 7,26. Mais 29,44 sont disponibles : 22,18 € n'avaient pas été dépensés en octobre et sont passés en novembre. C'est ainsi qu'une enveloppe s'accumule.
Une pastille verte — il y a de l'argent dans l'enveloppe, un zéro gris — elle est vide, une rouge — c'est un moins : vous avez dépensé plus qu'il n'y avait.
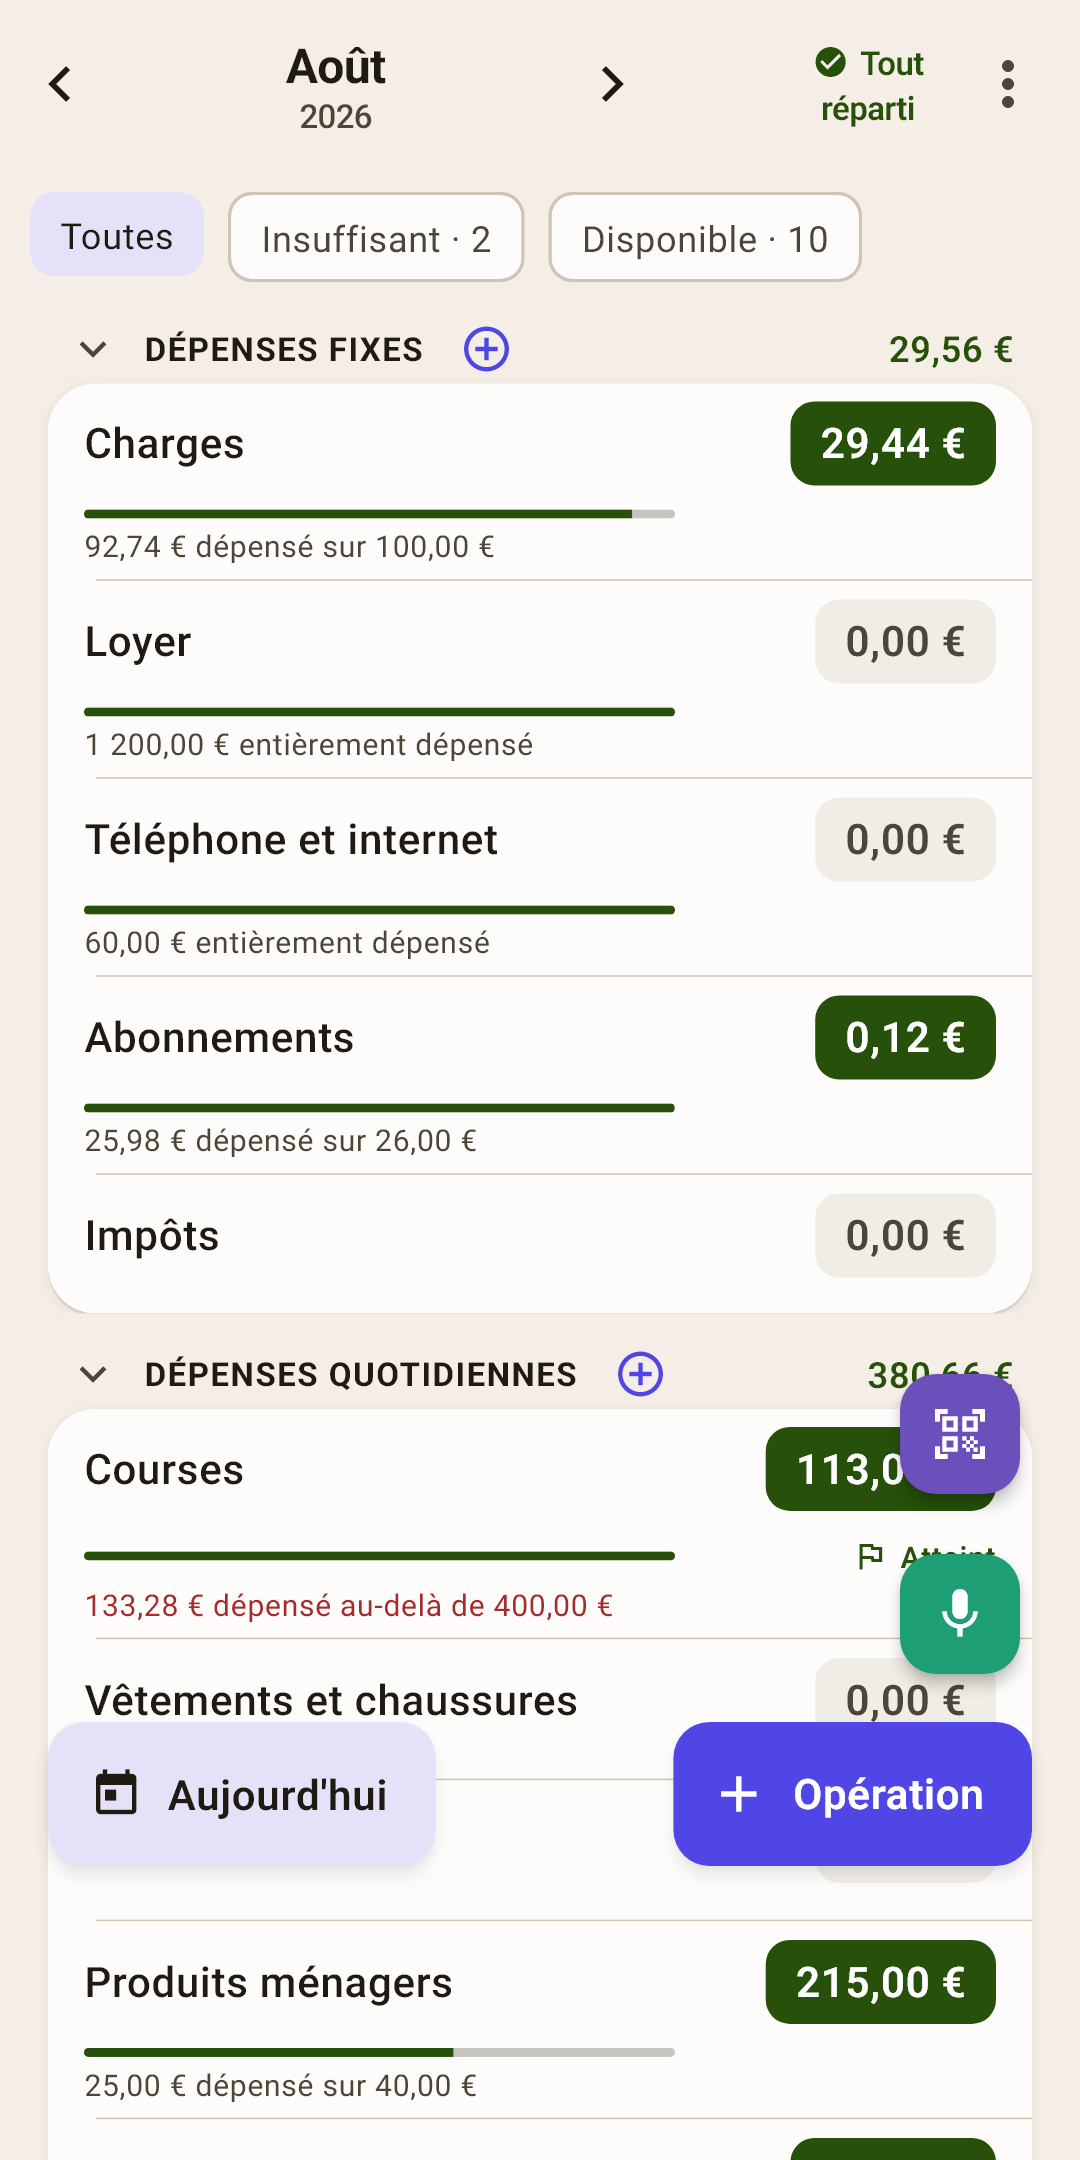
À quoi cela ressemble à l'écran et où toucher — dans l'article « Budget ». Ici, seulement les règles de calcul des chiffres.
Le revenu va dans « non réparti », pas dans une catégorie
Le salaire n'arrive pas tout seul dans une enveloppe : il va dans « non réparti », et c'est vous qui le répartissez.
Comment ça marche
Dans le formulaire d'opération, un revenu est enregistré par défaut dans « Revenu pour novembre » — c'est-à-dire dans le « non réparti » de ce mois. Vous pouvez aussi choisir « Revenu pour décembre » — voir la section « L'âge de l'argent en détail » de l'article « Aperçu ».
Un remboursement retourne dans l'enveloppe
On vous a remboursé un article ? L'argent revient dans la catégorie d'où il est parti, pas dans les revenus.
Comment ça marche
Comment le saisir — l'article « Formulaire d'opération », section « Remboursement d'un article ».
Un virement n'est pas une dépense
Retrait d'espèces, remboursement de la carte de crédit, mise de côté sur un livret — l'argent est toujours à vous.
Comment ça marche
Un virement entre comptes du budget ne touche aucune enveloppe. Seul un virement vers un compte hors budget (épargne, placement) sort des enveloppes — l'application demande alors une catégorie.
Mois après mois
Le budget vit au mois. Ce qui arrive à une enveloppe au changement de mois est l'une des règles principales.
Le plus est reporté
Vous n'avez pas tout dépensé ? Le reste passe au mois suivant et reste dans l'enveloppe.
Comment ça marche
C'est ainsi qu'on épargne pour le rare et le gros : chaque mois vous mettez 150 € dans « Vacances », vous n'y touchez pas — à l'été, il y a 900 €. On peut aussi mettre de côté pour l'avenir tout de suite : l'argent se répartit sur n'importe quel mois à venir — la flèche « › » sur l'écran « Budget ».
Le moins est remis à zéro
Vous avez dépensé plus que l'enveloppe n'en contenait ? La catégorie est rouge. Au changement de mois, le moins disparaît, mais pas sans laisser de trace.
Comment ça marche
Un moins sur votre propre argent (rouge, icône portefeuille) réduit le « non réparti » du mois suivant : l'argent est bel et bien dépensé. Mieux vaut donc le combler tout de suite en déplaçant de l'argent depuis une autre catégorie : touchez le montant rouge sur l'écran « Budget ».
Un moins sur la carte de crédit (jaune, icône carte) est une autre affaire : il ne mange pas votre argent, il augmente la dette de la carte. « Non réparti » ne le reprend pas, mais la dette devra être remboursée.
« Budget du mois » sur « Aperçu »
Toute la comptabilité du mois en une échelle : le reste du mois précédent, le revenu, le réparti, le total « non réparti ».
Comment ça marche
Si le chiffre de la pastille vous semble étrange, regardez ici : on voit d'où il vient. En détail — l'article « Aperçu ».
La carte de crédit dans le budget
La carte de crédit est ce qu'il y a de moins habituel dans la méthode des enveloppes. Une seule règle : un achat à la carte de crédit dépense l'argent de l'enveloppe exactement comme un achat à la carte de débit.
L'achat
Vous avez payé des courses à la carte de crédit pour 35 € — l'enveloppe « Courses » a maigri de 35, comme d'habitude.
L'argent du remboursement se met de côté tout seul
L'application place ces 35 € dans le groupe « Paiements de cartes », dans la catégorie de votre carte de crédit.
Comment ça marche
Ainsi, à l'échéance, l'argent du remboursement est déjà à part, impossible à dépenser par mégarde. Rien à mettre de côté vous-même.
Le paiement de la carte
Remboursez la carte de crédit par un virement de votre compte courant vers la carte. L'argent mis de côté part au remboursement.
Comment ça marche
Comment saisir un virement — l'article « Formulaire d'opération ».
Les quatre règles de la méthode
L'application ne vous oblige pas à les suivre — elle les suggère une à une, quand la règle devient utile.
Donnez un rôle à chaque euro
Répartissez l'argent jusqu'à ce que « non réparti » tombe à zéro. L'argent sans rôle se dépense sans qu'on s'en aperçoive.
Acceptez vos vraies dépenses
L'assurance une fois par an, la réparation de la voiture, les cadeaux des fêtes — ce sont aussi des dépenses. Mettez de côté un peu chaque mois.
Comment ça marche
Les objectifs « Pour une date » aident : l'application calcule combien mettre par mois pour être prêt à temps.
Adaptez-vous
Un dépassement n'est pas un échec. Déplacez de l'argent depuis une autre enveloppe et continuez.
Comment ça marche
Un budget est un plan, pas un serment. L'important, c'est que les enveloppes montrent honnêtement ce qui reste.
Laissez vieillir votre argent
Le but : dépenser l'argent gagné il y a un mois, pas hier.
Comment ça marche
« Âge de l'argent » sur « Aperçu » le suit. À partir de 30 jours, on peut vivre sur l'argent du mois précédent : explications dans l'article « Aperçu ».
Zéro n'est que la première marche
« Non réparti » à zéro est un bon but, mais pas le dernier. La méthode va plus loin : de « ça tient jusqu'à la paie » à « mon argent travaille pour moi ». Les marches se montent dans l'ordre — en sauter est risqué : investir sans coussin, c'est revendre ses placements à la première panne de voiture.
Chaque euro a un rôle
Tout l'argent des comptes est réparti dans les enveloppes. Vous savez ce qui tiendra jusqu'à la fin du mois.
Comment savoir que vous y êtes : « non réparti » est à zéro, aucune catégorie n'est rouge.
Ce qui aide dans l'application : la pastille « Non réparti », la répartition automatique, « Couvrir tous les dépassements ».
Des enveloppes pour les dépenses rares
L'assurance, la réparation de la voiture, les cadeaux, les vacances ne prennent plus au dépourvu : on met de côté un peu chaque mois.
Comment savoir que vous y êtes : une grosse facture arrive, et l'argent l'attend déjà dans son enveloppe.
Ce qui aide dans l'application : les objectifs « Pour une date » et « Par mois » calculent combien mettre ; le bloc « À venir » sur « Aperçu » rappelle où il manque.
Un mois d'avance
Vous dépensez l'argent gagné il y a un mois. Le nouveau salaire n'est pas nécessaire à ce mois-ci — il va au suivant.
Comment savoir que vous y êtes : « Âge de l'argent » à 30 jours ou plus.
Ce qui aide dans l'application : « Âge de l'argent » sur « Aperçu », le revenu « pour le mois prochain » dans le formulaire — explications dans l'article « Aperçu », section « L'âge de l'argent en détail ».
Un coussin de sécurité
Une réserve de trois à six mois de dépenses habituelles. Perdre son emploi ou tomber malade devient un ennui, pas une catastrophe.
Comment savoir que vous y êtes : « Fonds d’urgence » contient plusieurs mois de dépenses.
Ce qui aide dans l'application : un objectif « Solde » sur la catégorie « Fonds d’urgence » ; les dépenses moyennes par mois — dans les rapports et sur l'écran de la catégorie.
L'argent travaille pour vous
Le coussin est constitué, les dépenses rares sont couvertes, vous avez un mois d'avance — désormais le surplus peut faire plus que dormir : livret, obligations, placements. L'argent commence à rapporter de l'argent.
Comment savoir que vous y êtes : chaque mois une part du revenu va dans « Investissements », et vous n'y touchez pas pour les dépenses courantes.
Ce qui aide dans l'application : le groupe « Épargne » avec la catégorie « Investissements » ; « Payez-vous d'abord » sur « Aperçu » montre quel pourcentage du revenu vous mettez de côté (la norme est de 10 % ou plus) ; un compte « Suivi seul » pour un placement ou un compte-titres ; « Patrimoine » sur « Aperçu » — comment grandit tout ce que vous possédez.
La durée du chemin dépend du revenu et des habitudes. La première marche prend en général le premier mois. Un mois d'avance — de trois mois à un an. L'essentiel est de faire un pas chaque mois, pas un bond.
Prêt à commencer ? Ensuite — « Premiers pas » : du premier lancement au premier mois.