
लिफ़ाफ़े: मुख्य विचार
सोचिए, आपने तनख़्वाह नकद निकाली और उसे लिफ़ाफ़ों में बाँट दिया: «किराना», «बिजली-पानी», «घूमना/छुट्टियाँ»। किराना ख़रीदते समय आप पैसा सिर्फ़ उसी लिफ़ाफ़े से लेते हैं। लिफ़ाफ़ा ख़ाली — मतलब इस चीज़ के लिए और पैसा नहीं है। ऐप ठीक यही करता है, बस काग़ज़ के बिना।
खातों में पैसा
बैंक खाता — ₹42,500
नकद — ₹5,000
«आवंटित नहीं»
₹47,500 — अभी कोई काम नहीं
श्रेणियों के लिफ़ाफ़े
किराना — ₹13,750
बिजली-पानी — ₹4,250
…और आगे, जब तक 0 न हो जाए
खर्च
आपने ब्रेड ख़रीदी — «किराना» का लिफ़ाफ़ा पतला हो गया
खातों का हर रुपया ठीक एक जगह पर होता है: या तो किसी लिफ़ाफ़े में, या «आवंटित नहीं» में। इसलिए आप किसी भी पल देखते हैं कि अभी क्या खर्च कर सकते हैं और क्या नहीं। पहला लक्ष्य है «आवंटित नहीं» को शून्य तक लाना: तब हर रुपये के पास एक काम है। यह मंज़िल नहीं, पहला क़दम है — तरीका आगे कहाँ ले जाता है, यह लेख के आख़िर में है।
यह आम खर्च के हिसाब से कैसे अलग है — नीचे।
यह खर्च के हिसाब से कैसे अलग है
बहुत लोग सालों तक खर्च लिखते हैं — कॉपी में, स्प्रेडशीट में, बैंक के ऐप में — और फिर भी नहीं समझ पाते कि महीना ख़त्म होने से पहले पैसा क्यों ख़त्म हो जाता है। खर्च का हिसाब ईमानदारी से बीते हुए कल के बारे में बताता है। लिफ़ाफ़े आने वाले कल को सँभालने में मदद करते हैं।
| खर्च का हिसाब | लिफ़ाफ़ा बजट | |
|---|---|---|
| पैसे के बारे में कब सोचते हैं | खर्च के बाद: देखते हैं कि पैसा कहाँ गया। | खर्च से पहले: तय करते हैं कि कितना खर्च कर सकते हैं। |
| मुख्य सवाल | «पैसा कहाँ गया?» | «अभी मैं क्या खर्च कर सकता हूँ?» |
| ज़्यादा खर्च | महीने के आख़िर में पता चलता है, जब देर हो चुकी होती है। | तुरंत दिखता है: ख़रीदते ही लिफ़ाफ़ा लाल हो जाता है — और आप किसी दूसरे से पैसा ले आते हैं। |
| बैंक में पैसा | एक संख्या: «खाते में ₹35,000 हैं, यानी पैसा है»। | काम के हिसाब से बँटा हुआ: एक हिस्सा किराए के लिए तय है, एक छुट्टियों के लिए। ख़ाली सिर्फ़ वही है जो सही लिफ़ाफ़े में है। |
| आपकी तनख़्वाह | बस आय, जो «किसी तरह खर्च हो जाएगी»। | पैसा, जिसे आप तुरंत एक काम देते हैं। |
| अनियमित खर्च | बीमा या मरम्मत अचानक सिर पर आ जाते हैं। | हर महीने थोड़ा अलग रखें — बिल आने तक पैसा तैयार है। |
उदाहरण: «खाते में तो अभी बहुत है»
महीने का बीच है, खाते में ₹35,000 हैं। आप ₹7,000 के हेडफ़ोन लेना चाहते हैं।
यह कैसे काम करता है
खर्च का हिसाब ₹35,000 देखता है और कहता है: «ले लो»। लेकिन हफ़्ते भर बाद किराया देना है — ₹20,000, ऊपर से बिजली-पानी और तनख़्वाह तक का किराना। हेडफ़ोन आ गए, किराए के पैसे कम पड़ गए।
लिफ़ाफ़े वही ₹35,000 देखते हैं, पर बँटे हुए: «किराया» — ₹20,000, «बिजली-पानी» — ₹4,250, «किराना» — ₹6,500, «मनोरंजन/शौक» — ₹4,250। हेडफ़ोन के लिए ₹4,250 ख़ाली हैं। अभी लेना चाहते हैं? तय कीजिए कि बाकी ₹2,750 किस लिफ़ाफ़े से आएँगे। फ़ैसला आप करते हैं, और ख़रीदने से पहले करते हैं, बाद में नहीं।
तो क्या यहाँ खर्च का हिसाब है?
हाँ — और कॉपी से ज़्यादा बारीकी से।
यह कैसे काम करता है
हर ख़रीदारी दर्ज होती है, और «पैसा कहाँ गया», «महीने का खर्च» और रिपोर्ट दिखाती हैं कि सब कहाँ गया। बस यहाँ यह लक्ष्य नहीं, बल्कि योजना की जाँच है: जो तय किया था, क्या वही हुआ? अगले महीने आप ज़्यादा सटीक बजट बनाएँगे।
छोटे में
खर्च का हिसाब पीछे देखने वाला शीशा है। लिफ़ाफ़े स्टीयरिंग हैं।
यह कैसे काम करता है
शीशे में देखना काम का है: दिखता है कि कहाँ से आए। पर आगे बढ़ने में सिर्फ़ स्टीयरिंग मदद करता है — पहले से लिया गया फ़ैसला कि पैसा कहाँ जाएगा।
हर श्रेणी की तीन संख्याएँ
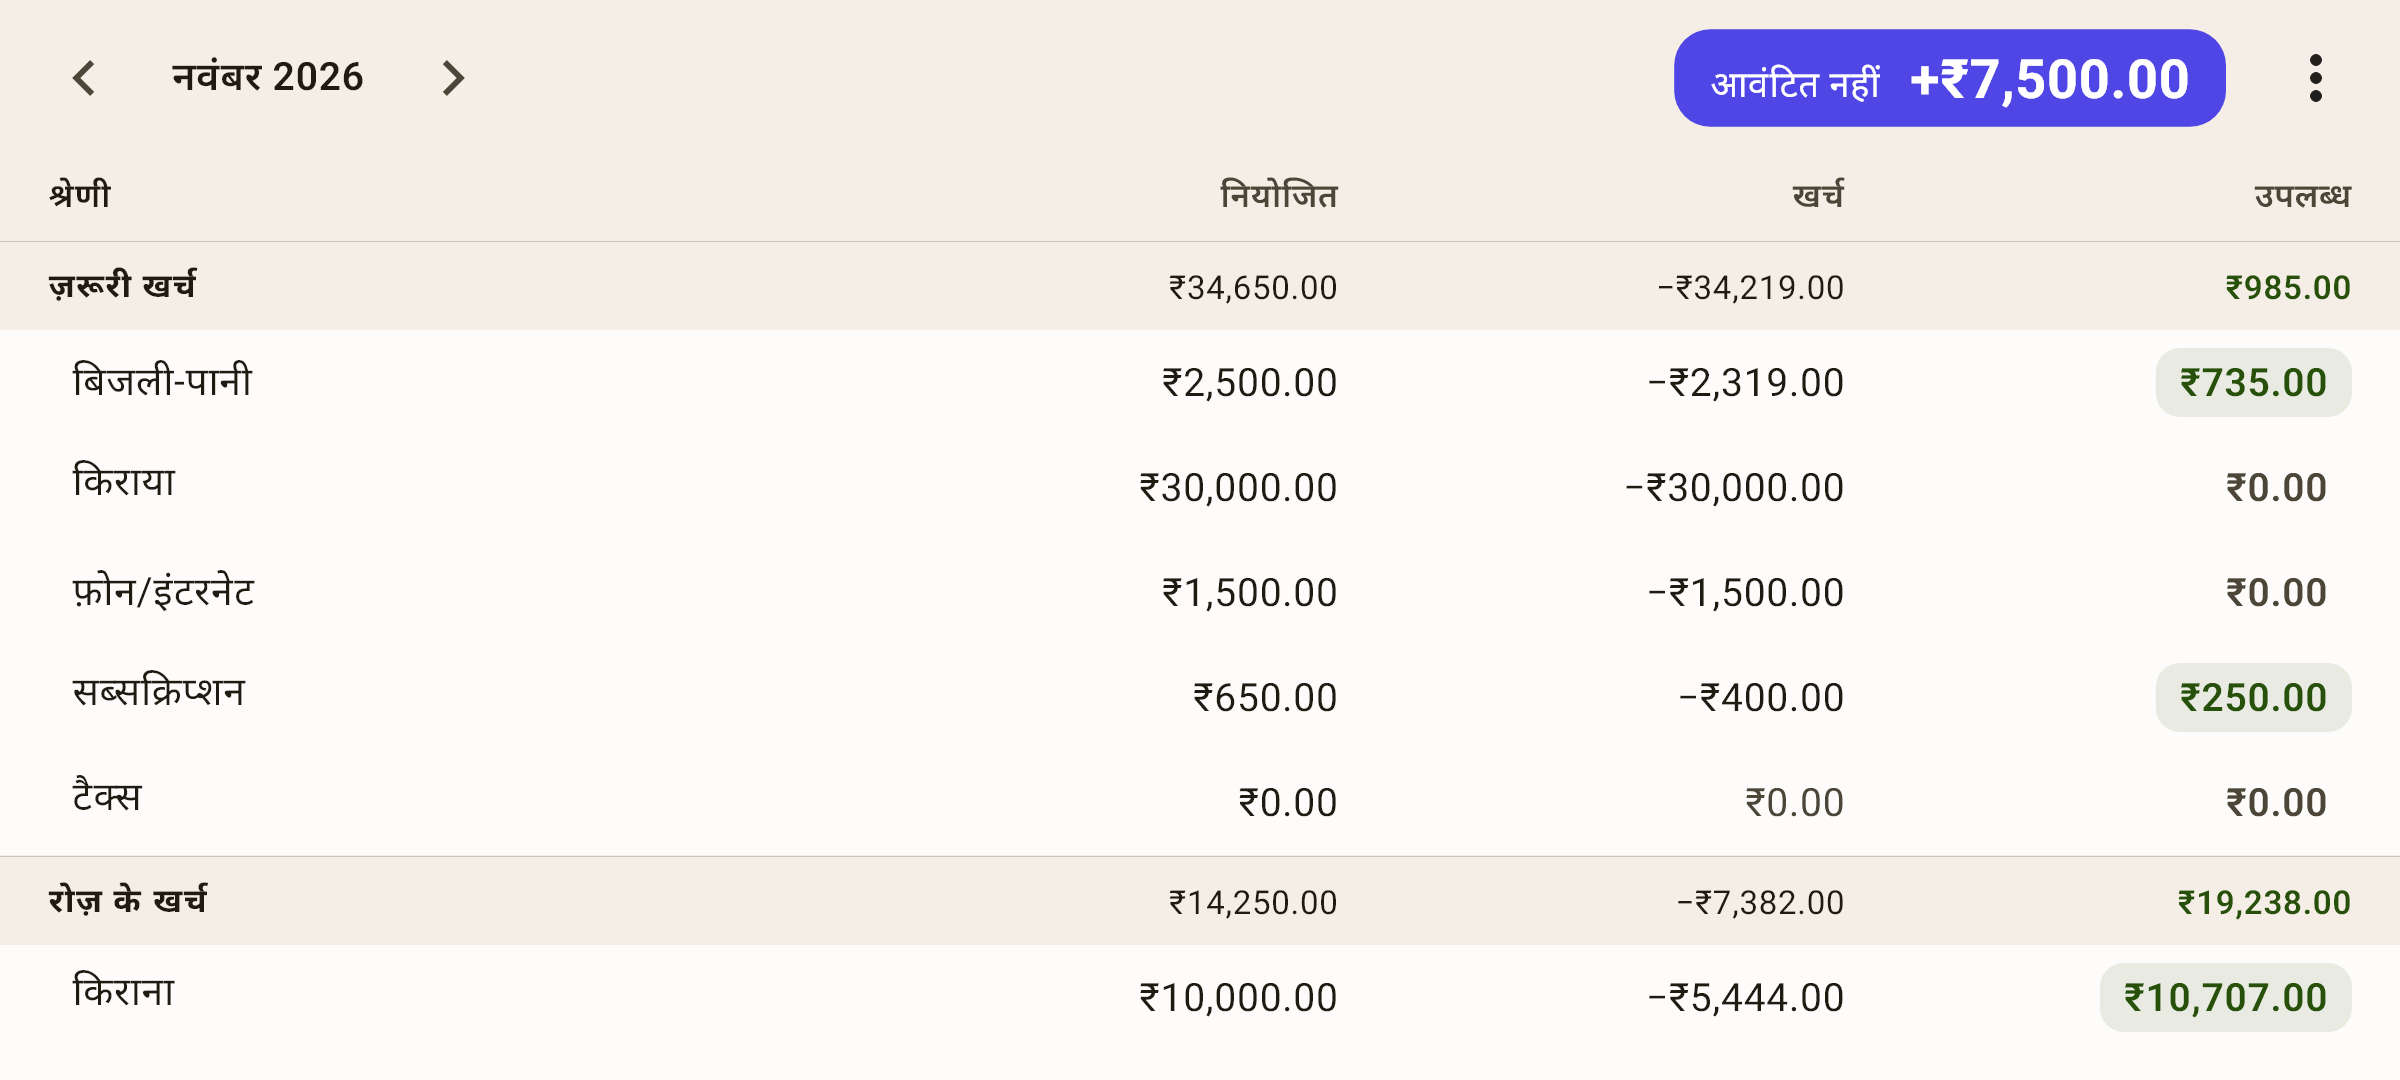
फ़ोन को आड़ा कीजिए — «बजट» स्क्रीन तालिका बन जाती है, और लिफ़ाफ़े की तीनों संख्याओं के नाम सीधे कॉलम के ऊपर लिखे होते हैं।
 स्क्रीनशॉट पूरे आकार में खोलें ↗
«नियोजित» — इस महीने आपने लिफ़ाफ़े में कितना रखा। यह एक फ़ैसला है: «नवंबर में बिजली-पानी के लिए ₹2,500»।
«खर्च» — लिफ़ाफ़े से कितना जा चुका: इस महीने इस श्रेणी के सारे खर्च, माइनस के साथ। लौटाए सामान का रिफ़ंड यह संख्या घटाता है।
«उपलब्ध» — अभी कितना खर्च कर सकते हैं: पिछले महीने से बचा + नियोजित − खर्च।
यह कैसे काम करता है
स्क्रीनशॉट में «बिजली-पानी» में नियोजित 2,500, खर्च 2,319 है — लगेगा कि 181 बचा। पर उपलब्ध 735 है: अक्तूबर में ₹554 खर्च नहीं हुए और नवंबर में आ गए। लिफ़ाफ़ा ऐसे ही भरता है।
हरी चिप — लिफ़ाफ़े में पैसा है, धूसर शून्य — ख़ाली है, लाल — माइनस: जितना था, उससे ज़्यादा खर्च हुआ।
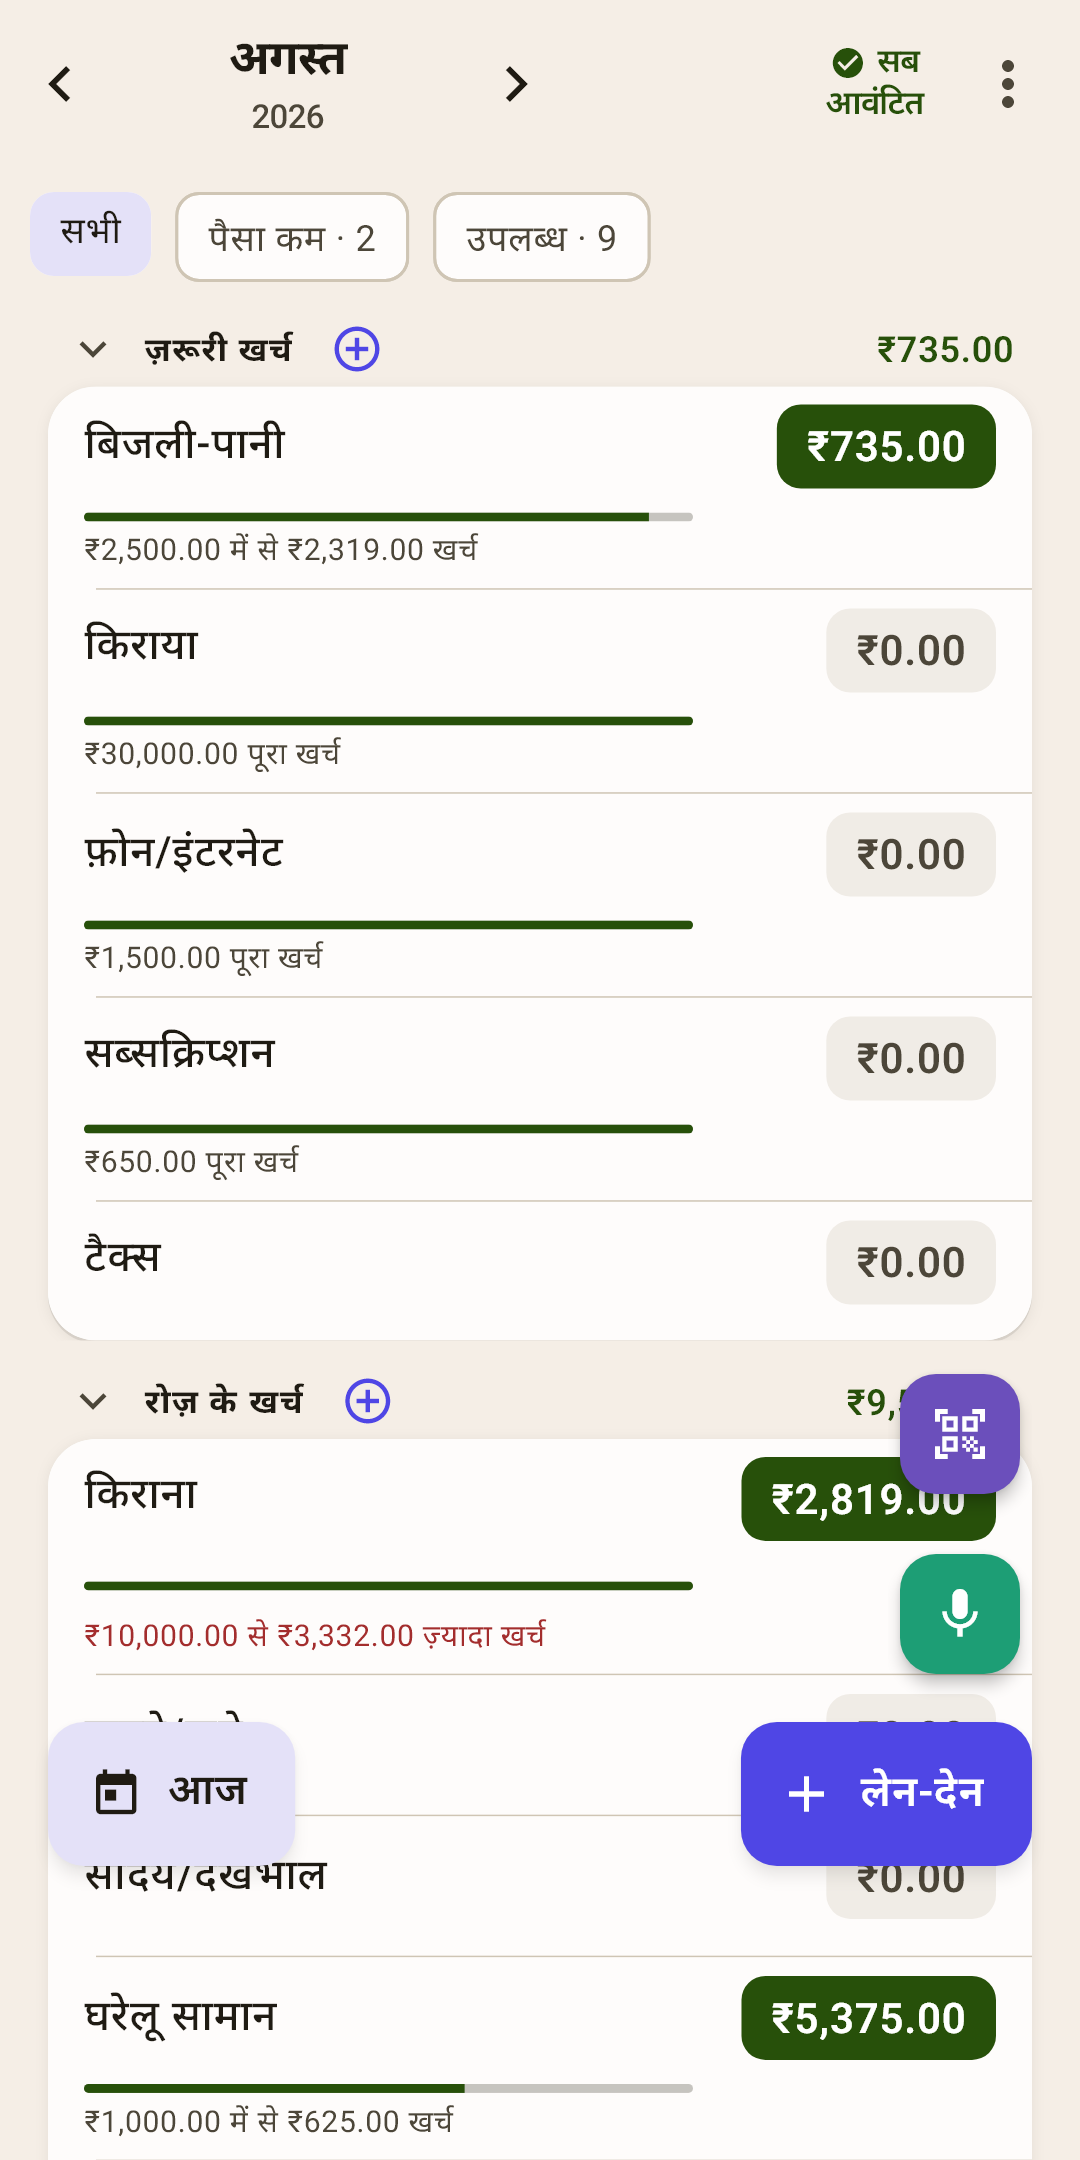
स्क्रीन पर यह कैसा दिखता है और कहाँ टैप करना है — लेख «बजट» में। यहाँ सिर्फ़ वे नियम हैं, जिनसे संख्याएँ चलती हैं।
आय «आवंटित नहीं» में जाती है, किसी श्रेणी में नहीं
तनख़्वाह अपने-आप किसी लिफ़ाफ़े में नहीं पहुँचती: वह «आवंटित नहीं» में जाती है, और बाँटते आप हैं।
यह कैसे काम करता है
लेन-देन के फ़ॉर्म में आय डिफ़ॉल्ट रूप से «नवंबर की आय» में दर्ज होती है — यानी इस महीने के «आवंटित नहीं» में। «दिसंबर की आय» भी चुन सकते हैं — लेख «अवलोकन» का हिस्सा «पैसे की उम्र विस्तार से» देखें।
रिफ़ंड लिफ़ाफ़े में लौटता है
लौटाए सामान के पैसे वापस मिले? वे उसी श्रेणी में जाते हैं जहाँ से गए थे, आय में नहीं।
यह कैसे काम करता है
इसे कैसे दर्ज करें — लेख «लेन-देन का फ़ॉर्म», हिस्सा «लौटाए सामान का रिफ़ंड»।
ट्रांसफ़र खर्च नहीं है
आपने नकद निकाला, क्रेडिट कार्ड चुकाया, बचत में पैसा डाला — पैसा अब भी आपका है।
यह कैसे काम करता है
बजट के खातों के बीच ट्रांसफ़र किसी लिफ़ाफ़े को नहीं छूता। सिर्फ़ बजट से बाहर के खाते (बचत, जमा) में ट्रांसफ़र लिफ़ाफ़ों से निकलता है — तब ऐप श्रेणी पूछता है।
महीने-दर-महीने
बजट महीनों में चलता है। महीना बदलने पर लिफ़ाफ़े का क्या होता है — यह मुख्य नियमों में से एक है।
प्लस आगे जाता है
सारा खर्च नहीं हुआ? बाकी अगले महीने में चला जाता है और लिफ़ाफ़े में रहता है।
यह कैसे काम करता है
बड़ी और अनियमित चीज़ों के लिए ऐसे ही बचत होती है: हर महीने «घूमना/छुट्टियाँ» में ₹4,000 रखिए, खर्च मत कीजिए — और गर्मियों तक ₹24,000 हो जाएँगे। भविष्य के लिए पैसा अभी भी अलग रख सकते हैं: आगे के किसी भी महीने में आवंटन किया जा सकता है — «बजट» स्क्रीन पर «›» तीर।
माइनस शून्य हो जाता है
लिफ़ाफ़े में जितना था, उससे ज़्यादा खर्च हुआ? श्रेणी लाल हो जाती है। महीना बदलने पर माइनस मिट जाता है — पर बिना निशान छोड़े नहीं।
यह कैसे काम करता है
अपने पैसे का माइनस (लाल, बटुए का आइकन) अगले महीने का «आवंटित नहीं» घटाता है: पैसा तो खर्च हो चुका है। इसलिए माइनस को तुरंत पूरा करना बेहतर है, किसी दूसरी श्रेणी से पैसा लाकर: «बजट» स्क्रीन पर लाल राशि पर टैप करें।
क्रेडिट कार्ड का माइनस (पीला, कार्ड का आइकन) अलग बात है: वह आपका पैसा नहीं खाता, कार्ड का कर्ज़ बढ़ाता है। «आवंटित नहीं» उसे नहीं लेता, पर कर्ज़ तो चुकाना ही होगा।
«अवलोकन» पर «महीने का बजट»
पूरे महीने का हिसाब एक सीढ़ी में: पिछले महीने से बचा, आय, आवंटित और कुल «आवंटित नहीं»।
यह कैसे काम करता है
चिप की संख्या अजीब लगे, तो यहाँ देखिए: पता चलेगा कि वह कहाँ से आई। विस्तार से — लेख «अवलोकन» में।
बजट में क्रेडिट कार्ड
क्रेडिट कार्ड लिफ़ाफ़ा तरीके का सबसे अनजाना हिस्सा है। नियम एक है: क्रेडिट कार्ड की ख़रीदारी लिफ़ाफ़े का पैसा वैसे ही खर्च करती है, जैसे डेबिट कार्ड की।
ख़रीदारी
आपने क्रेडिट कार्ड से ₹875 का किराना लिया — «किराना» का लिफ़ाफ़ा हमेशा की तरह ₹875 पतला हुआ।
भुगतान का पैसा अपने-आप अलग होता है
ऐप ये ₹875 «कार्ड भुगतान» समूह में, आपके क्रेडिट कार्ड की श्रेणी में ले जाता है।
यह कैसे काम करता है
इसलिए भुगतान की तारीख़ तक कार्ड चुकाने का पैसा पहले से अलग रखा होता है, और ग़लती से खर्च नहीं हो सकता। आपको ख़ुद कुछ अलग रखने की ज़रूरत नहीं।
कार्ड चुकाना
क्रेडिट कार्ड को अपने सामान्य खाते से क्रेडिट कार्ड पर ट्रांसफ़र करके चुकाइए। अलग रखा पैसा भुगतान में जाता है।
यह कैसे काम करता है
ट्रांसफ़र कैसे दर्ज करें — लेख «लेन-देन का फ़ॉर्म»।
तरीके के चार नियम
ऐप इन्हें मानने के लिए मजबूर नहीं करता — जब कोई नियम काम का हो जाता है, तब एक-एक करके सुझाता है।
हर रुपये को काम दें
पैसा तब तक आवंटित करते रहिए, जब तक «आवंटित नहीं» शून्य न हो। बिना काम का पैसा चुपचाप फिसल जाता है।
असली खर्चों को अपनाएँ
साल में एक बार बीमा, गाड़ी की मरम्मत, त्योहारों के उपहार — ये भी खर्च हैं। इनके लिए हर महीने थोड़ा अलग रखिए।
यह कैसे काम करता है
«तारीख़ तक» लक्ष्य मदद करते हैं: ऐप गिनता है कि समय पर पहुँचने के लिए हर महीने कितना रखना है।
झटकों के साथ चलें
ज़्यादा खर्च हार नहीं है। किसी दूसरे लिफ़ाफ़े से पैसा लाइए और आगे बढ़िए।
यह कैसे काम करता है
बजट योजना है, क़सम नहीं। ज़रूरी यह है कि लिफ़ाफ़े ईमानदारी से दिखाएँ कि कितना बचा है।
पैसे को पुराना होने दें
लक्ष्य है वह पैसा खर्च करना जो एक महीना पहले कमाया, कल नहीं।
यह कैसे काम करता है
«अवलोकन» पर «पैसे की उम्र» इसी पर नज़र रखती है। 30 दिन होते ही आप पिछले महीने के पैसे पर जी सकते हैं: विस्तार से — लेख «अवलोकन» में।
शून्य सिर्फ़ पहला क़दम है
«आवंटित नहीं» शून्य पर — अच्छा लक्ष्य है, पर आख़िरी नहीं। तरीका आगे जाता है: «तनख़्वाह तक खिंच जाता हूँ» से «मेरा पैसा मेरे लिए काम करता है» तक। सीढ़ियाँ क्रम से आती हैं — उन्हें लाँघना जोखिम है: बिना बचत के निवेश का मतलब है कि पहली बार गाड़ी ख़राब होते ही निवेश बेचना पड़ेगा।
हर रुपये के पास काम है
खातों का सारा पैसा लिफ़ाफ़ों में बँटा है। आप जानते हैं कि महीने के आख़िर तक क्या खर्च कर सकते हैं।
कैसे पहचानें कि आप यहाँ हैं: «आवंटित नहीं» शून्य है, और कोई श्रेणी लाल नहीं।
ऐप कैसे मदद करता है: «आवंटित नहीं» चिप, अपने-आप आवंटन, «सारा ज़्यादा खर्च पूरा करें»।
अनियमित खर्चों के लिफ़ाफ़े
बीमा, गाड़ी की मरम्मत, उपहार और छुट्टियाँ अब अचानक नहीं आते: इनके लिए हर महीने थोड़ा जाता है।
कैसे पहचानें कि आप यहाँ हैं: बड़ा बिल आता है, और उसका पैसा पहले से उसके लिफ़ाफ़े में इंतज़ार कर रहा है।
ऐप कैसे मदद करता है: «तारीख़ तक» और «हर महीने» लक्ष्य गिनते हैं कि कितना रखना है; «अवलोकन» पर «आगे क्या है» ब्लॉक याद दिलाता है कि कहाँ पैसा कम है।
एक महीना आगे
आप वह पैसा खर्च करते हैं जो एक महीना पहले कमाया। इस महीने को नई तनख़्वाह की ज़रूरत नहीं — वह अगले महीने के लिए जाती है।
कैसे पहचानें कि आप यहाँ हैं: «पैसे की उम्र» 30 दिन या ज़्यादा है।
ऐप कैसे मदद करता है: «अवलोकन» पर «पैसे की उम्र», फ़ॉर्म में अगले महीने के लिए आय — विस्तार से लेख «अवलोकन», हिस्सा «पैसे की उम्र विस्तार से»।
आपातकालीन फ़ंड
तीन से छह महीने के सामान्य खर्च जितना भंडार। नौकरी जाना या बीमार पड़ना झटका बनता है, आफ़त नहीं।
कैसे पहचानें कि आप यहाँ हैं: «बुरे वक़्त के लिए» में कई महीनों के खर्च जितना पैसा है।
ऐप कैसे मदद करता है: «बुरे वक़्त के लिए» श्रेणी पर «बैलेंस» लक्ष्य; महीने का औसत खर्च — रिपोर्ट में और श्रेणी स्क्रीन पर।
आपका पैसा आपके लिए काम करता है
बचत बन गई, अनियमित खर्च ढके हैं, आप एक महीना आगे हैं — और अब फ़ालतू पैसा पड़े रहने से ज़्यादा कर सकता है: FD, बॉन्ड, निवेश। पैसा पैसा कमाने लगता है।
कैसे पहचानें कि आप यहाँ हैं: हर महीने आय का एक हिस्सा «निवेश» में जाता है, और रोज़ के खर्च के लिए आप उसे नहीं छूते।
ऐप कैसे मदद करता है: «बचत» समूह में «निवेश» श्रेणी; «अवलोकन» पर «ख़ुद को भुगतान» दिखाता है कि आप आय का कितना प्रतिशत अलग रखते हैं (सामान्य — 10% या ज़्यादा); FD या डीमैट खाते के लिए «सिर्फ़ हिसाब» खाता; «अवलोकन» पर «कुल संपत्ति» — आपकी हर चीज़ कैसे बढ़ती है।
रास्ता कितना लंबा है, यह आपकी आय और आदतों पर निर्भर है। पहला क़दम आमतौर पर पहला महीना होता है। एक महीना आगे पहुँचने में तीन महीने से साल भर तक लगता है। ज़रूरी है हर महीने एक क़दम, छलाँग नहीं।
शुरू करने को तैयार? आगे — «पहले कदम»: पहली बार खोलने से पहले महीने तक।