
Sobres: la idea principal
Imagina que sacaste la nómina en efectivo y la repartiste en sobres: «Comestibles», «Suministros», «Vacaciones». Cuando compras comida, coges dinero solo de ese sobre. Un sobre vacío significa que para eso ya no hay dinero. La app hace exactamente esto, solo que sin papel.
El dinero en tus cuentas
Cuenta corriente: 1.700 €
Efectivo: 200 €
«Sin asignar»
1.900 €: todavía sin trabajo
Los sobres de las categorías
Comestibles: 550 €
Suministros: 170 €
…y así hasta llegar a 0
Gastos
Compraste pan: el sobre «Comestibles» adelgazó
Cada euro de tus cuentas está en un solo sitio: o en algún sobre, o en «sin asignar». Así ves en cualquier momento qué puedes permitirte todavía y qué no. El primer objetivo es dejar «sin asignar» en cero: entonces cada euro tiene un trabajo. No es el final del camino, sino el primer paso; adónde te lleva el método después está al final del artículo.
En qué se diferencia de la habitual «cuenta de gastos» está más abajo.
En qué se diferencia de llevar la cuenta de los gastos
Mucha gente apunta sus gastos durante años, en una libreta, en una hoja de cálculo, en la app del banco, y aun así no ve por qué el dinero se acaba antes que el mes. La cuenta de gastos te cuenta el pasado con honestidad. Los sobres te ayudan a dirigir el futuro.
| Cuenta de gastos | Presupuesto con sobres | |
|---|---|---|
| Cuándo piensas en el dinero | Después de gastar: miras adónde fue. | Antes de gastar: decides cuánto puedes gastar. |
| La pregunta principal | «¿Adónde se fue el dinero?» | «¿Qué puedo permitirme todavía?» |
| El gasto excesivo | Te enteras a fin de mes, cuando ya es tarde. | Lo ves al momento: el sobre se pone rojo en cuanto compras, y pasas dinero desde otro. |
| El dinero en el banco | Un solo número: «en la cuenta hay 1.400 €, así que tengo dinero». | Repartido por trabajos: una parte ya está prometida al alquiler, otra a las vacaciones. Solo está libre lo que hay en el sobre correspondiente. |
| La nómina | Solo un ingreso que «de alguna manera se gastará». | Dinero al que das un trabajo enseguida. |
| Los gastos irregulares | El seguro o una reparación caen de la nada. | Apartas un poco cada mes: cuando llega la factura, el dinero ya está. |
Ejemplo: «en la cuenta todavía hay mucho»
Es mitad de mes y en la cuenta corriente hay 1.400 €. Quieres unos auriculares de 280 €.
Cómo funciona
La cuenta de gastos ve 1.400 € y dice: «adelante». Pero en una semana toca el alquiler, 800 €, además de los suministros y la comida hasta la nómina. Los auriculares están comprados, y para el alquiler falta.
Los sobres ven los mismos 1.400 €, pero repartidos: «Alquiler», 800 €; «Suministros», 170 €; «Comestibles», 260 €; «Ocio y aficiones», 170 €. Para los auriculares hay 170 € libres. ¿Los quieres ya? Decide de qué sobre salen los 110 € que faltan. La decisión la tomas tú, y la tomas antes de comprar, no después.
Entonces, ¿aquí no hay cuenta de gastos?
Sí la hay, y más detallada que una libreta.
Cómo funciona
Cada compra queda apuntada, y «Adónde fue el dinero», «Gastos del mes» y los informes muestran adónde fue todo. Solo que aquí no es el objetivo, sino una comprobación del plan: ¿coincidió lo que decidiste con lo que pasó? El mes siguiente presupuestarás con más precisión.
En pocas palabras
La cuenta de gastos es el retrovisor. Los sobres son el volante.
Cómo funciona
Mirar por el retrovisor es útil: ves de dónde vienes. Pero solo el volante te ayuda a avanzar: una decisión sobre adónde va el dinero, tomada de antemano.
Tres números para cada categoría
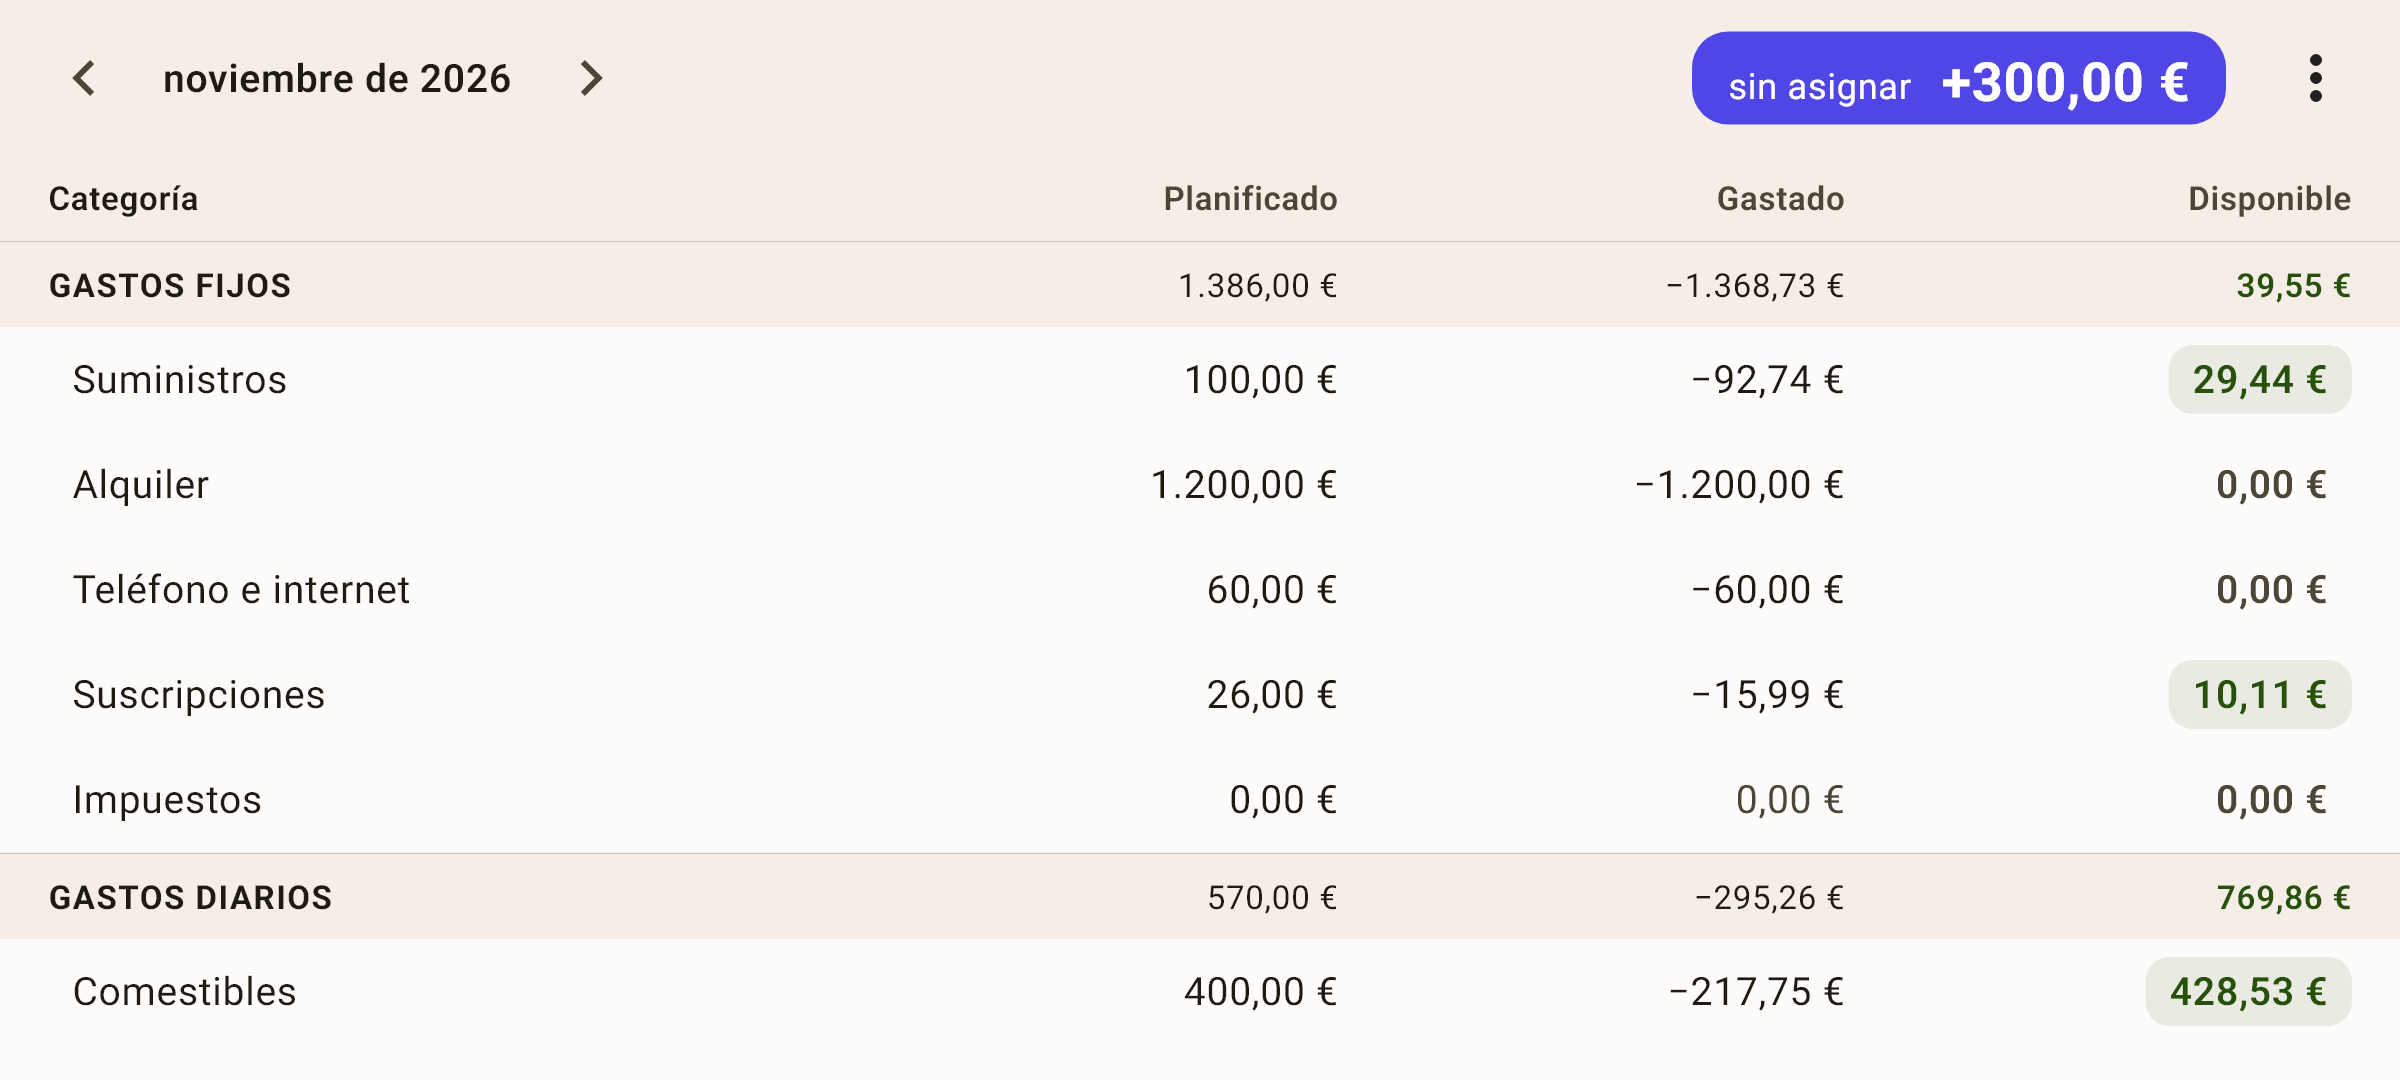
Gira el teléfono de lado: la pantalla «Plan» se convierte en una tabla, y los tres números del sobre están escritos en los títulos de las columnas.
 Abrir la captura a tamaño completo ↗
«Planificado»: cuánto pusiste en el sobre este mes. Es una decisión: «100 € para suministros en noviembre».
«Gastado»: cuánto ha salido ya del sobre, es decir, todos los gastos de esta categoría en el mes, con signo menos. El reembolso de un artículo devuelto reduce este número.
«Disponible»: cuánto puedes gastar todavía. Lo que pasó del mes anterior + planificado − gastado.
Cómo funciona
En la captura, «Suministros» tiene planificado 100 y gastado 92,74: parecería que quedan 7,26. Pero hay disponibles 29,44: 22,18 € no se gastaron en octubre y pasaron a noviembre. Así es como se acumula un sobre.
El chip verde significa que en el sobre hay dinero; el cero gris, que está vacío; el rojo, que está en negativo: gastaste más de lo que había.
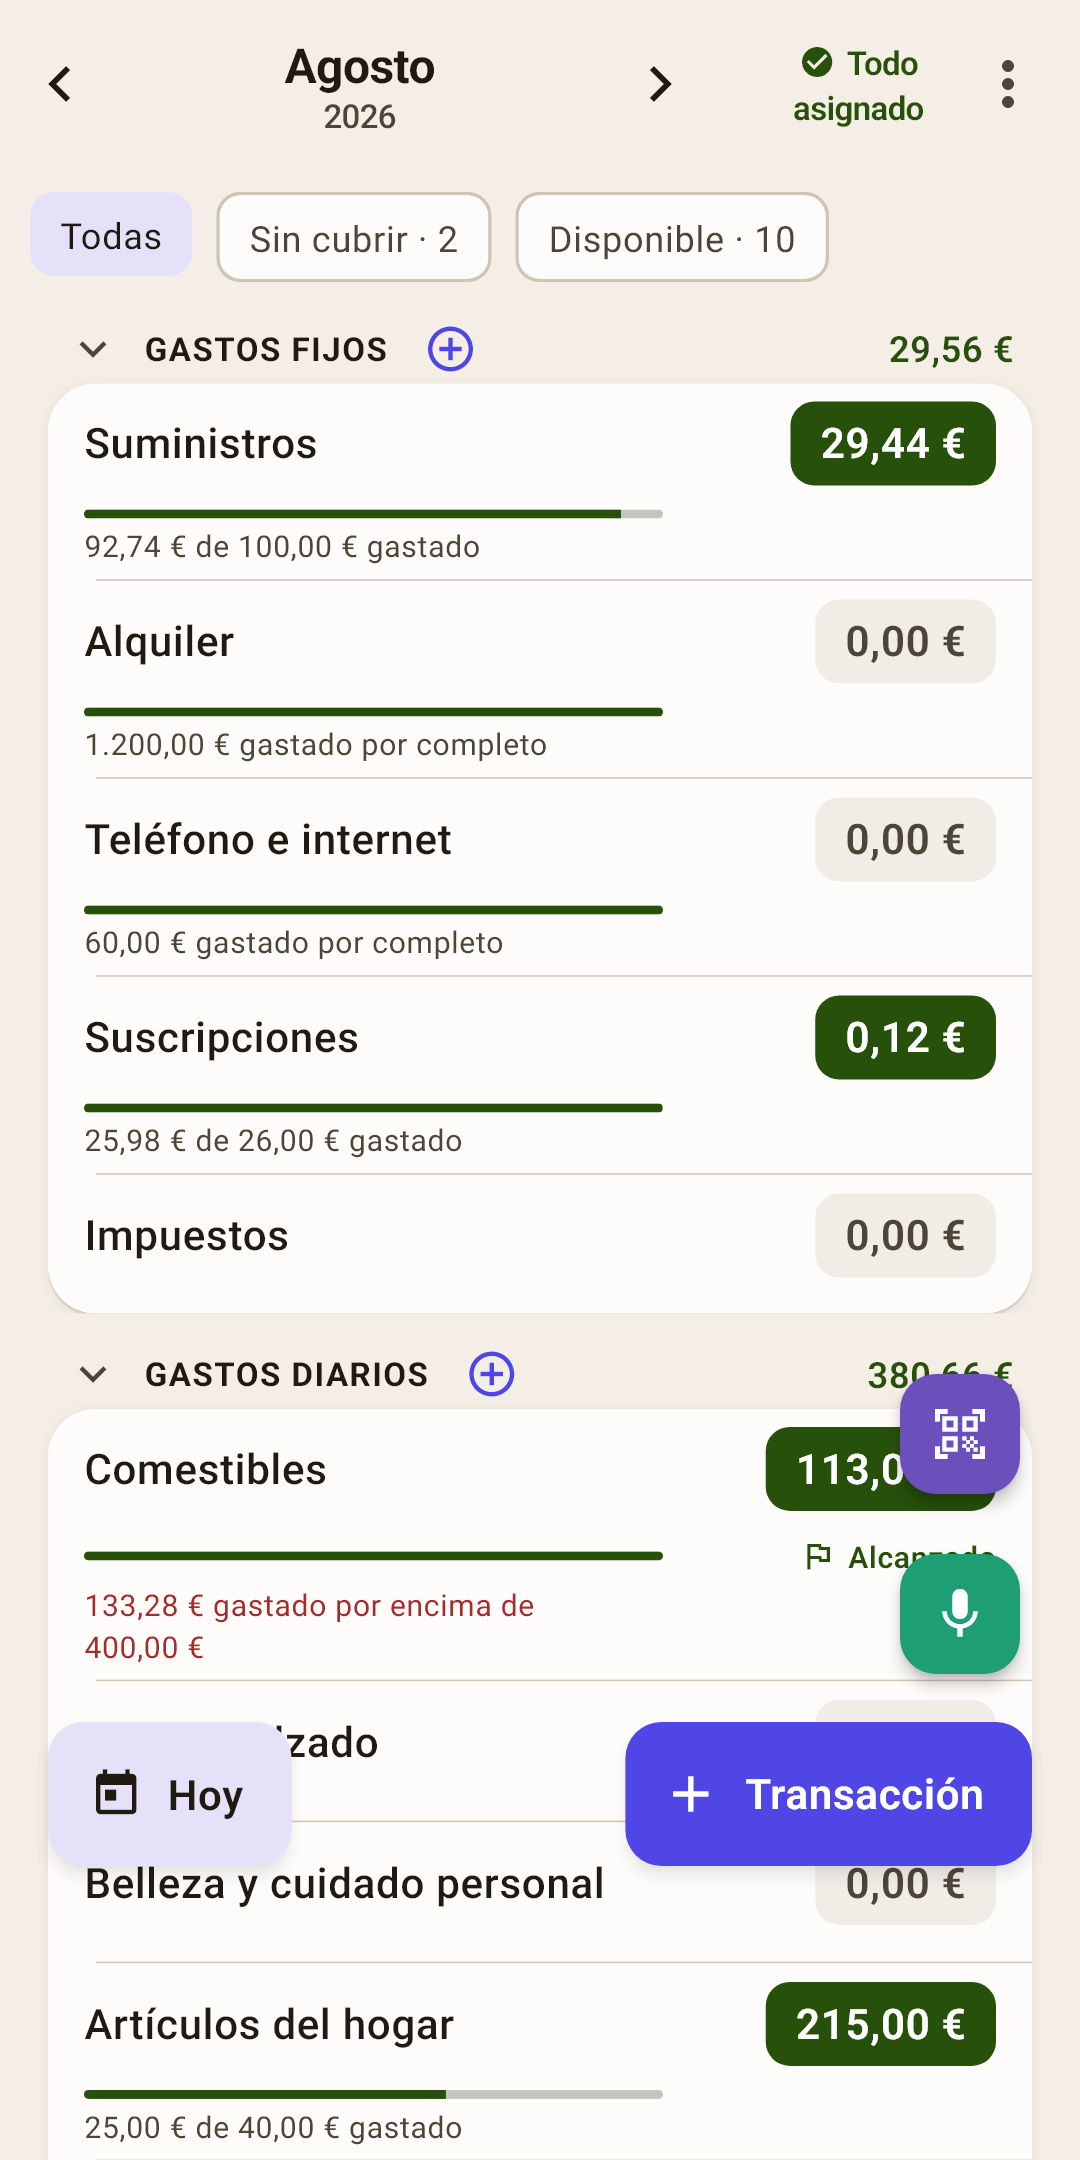
Cómo se ve en pantalla y qué tocar está en el artículo «Plan». Aquí solo van las reglas que siguen los números.
Los ingresos van a «sin asignar», no a una categoría
La nómina no entra sola en un sobre: va a «sin asignar», y la repartes tú.
Cómo funciona
En el formulario de la transacción, un ingreso se apunta por defecto a «Ingreso para noviembre», es decir, al «sin asignar» de este mes. También puedes elegir «Ingreso para diciembre»: mira la sección «La edad del dinero en detalle» del artículo «Resumen».
Un reembolso vuelve al sobre
¿Te devolvieron dinero por un artículo? Vuelve a la categoría de la que salió, no a los ingresos.
Cómo funciona
Cómo apuntarlo: el artículo «Formulario de la transacción», sección «Reembolso de un artículo devuelto».
Una transferencia no es un gasto
Sacaste efectivo, pagaste la tarjeta de crédito, pasaste dinero a los ahorros: el dinero sigue siendo tuyo.
Cómo funciona
Una transferencia entre cuentas del presupuesto no toca ningún sobre. Solo una transferencia a una cuenta fuera del presupuesto (ahorros, un depósito) sale de los sobres; entonces la app pide una categoría.
Mes tras mes
El presupuesto vive por meses. Qué le pasa a un sobre cuando cambia el mes es una de las reglas clave.
Lo que sobra pasa al mes siguiente
¿No lo gastaste todo? El resto pasa al mes siguiente y se queda en el sobre.
Cómo funciona
Así se ahorra para cosas grandes e irregulares: pon 150 € en «Vacaciones» cada mes, no los gastes, y para el verano hay 900 €. También puedes apartar dinero para el futuro desde ya: se puede asignar dinero a cualquier mes por delante, con la flecha «›» de la pantalla «Plan».
Lo negativo vuelve a cero
¿Gastaste más de lo que tenía el sobre? La categoría se pone roja. Al cambiar el mes, el negativo se borra, pero no sin dejar rastro.
Cómo funciona
Un negativo con tu propio dinero (rojo, icono de cartera) reduce el «sin asignar» del mes siguiente: ese dinero ya está gastado. Por eso es mejor cubrir el negativo enseguida, pasando dinero desde otra categoría: toca el importe rojo en la pantalla «Plan».
Un negativo con tarjeta de crédito (amarillo, icono de tarjeta) es otra historia: no se come tu dinero, sino que aumenta la deuda de la tarjeta. El «sin asignar» no lo descuenta, pero la deuda habrá que pagarla igual.
«Presupuesto del mes» en «Resumen»
Toda la contabilidad del mes como una escalera: lo que pasó del mes anterior, los ingresos, lo asignado y el total «sin asignar».
Cómo funciona
Si el número del chip te parece raro, mira aquí: verás de dónde sale. Más en el artículo «Resumen».
Una tarjeta de crédito en el presupuesto
La tarjeta de crédito es la parte menos familiar del método de los sobres. Hay una sola regla: una compra con tarjeta de crédito gasta dinero del sobre igual que una compra con tarjeta de débito.
La compra
Compraste comida con la tarjeta de crédito por 35 €: el sobre «Comestibles» adelgazó 35 €, como siempre.
El dinero para el pago se aparta solo
La app pasa esos 35 € al grupo «Pagos de tarjetas», a la categoría de tu tarjeta de crédito.
Cómo funciona
Así, para la fecha del pago el dinero para saldarla ya está apartado, y no lo gastarás sin querer. No tienes que apartar nada tú.
El pago de la tarjeta
Paga la tarjeta de crédito con una transferencia desde tu cuenta normal a la tarjeta. El dinero apartado va al pago.
Cómo funciona
Cómo apuntar una transferencia: el artículo «Formulario de la transacción».
Las cuatro reglas del método
La app no te obliga a seguirlas: te las sugiere una a una, cuando una regla viene al caso.
Dale un trabajo a cada euro
Sigue asignando dinero hasta que «sin asignar» sea cero. El dinero sin trabajo se escapa sin que te des cuenta.
Acepta tus gastos reales
El seguro una vez al año, una reparación del coche, los regalos de las fiestas: también son gastos. Aparta un poco para ellos cada mes.
Cómo funciona
Ayudan los objetivos «Para una fecha»: la app calcula cuánto poner cada mes para llegar a tiempo.
Adáptate a los imprevistos
Un sobregasto no es un fracaso. Pasa dinero desde otro sobre y sigue adelante.
Cómo funciona
Un presupuesto es un plan, no un juramento. Lo importante es que los sobres muestren con honestidad cuánto queda.
Haz que tu dinero envejezca
El objetivo es gastar el dinero que ganaste hace un mes, no ayer.
Cómo funciona
De eso se encarga «Edad del dinero» en «Resumen». Cuando llega a 30 días, puedes vivir del dinero del mes anterior: los detalles, en el artículo «Resumen».
El cero es solo el primer paso
«Sin asignar» en cero es un buen objetivo, pero no el último. El método va más allá: de «llego a la nómina» a «mi dinero trabaja para mí». Los peldaños van en orden, y saltárselos es arriesgado: invertir sin colchón significa vender las inversiones la primera vez que se estropea el coche.
Cada euro tiene un trabajo
Todo el dinero de tus cuentas está repartido en sobres. Sabes qué puedes permitirte hasta fin de mes.
Cómo saber que estás aquí: «sin asignar» es cero y no hay categorías en rojo.
Cómo ayuda la app: el chip «Sin asignar», la asignación automática, «Cubrir todos los sobregastos».
Sobres para los gastos irregulares
El seguro, las reparaciones del coche, los regalos y las vacaciones ya no te pillan por sorpresa: cada mes va un poco para ellos.
Cómo saber que estás aquí: llega una factura grande, y el dinero ya la espera en su sobre.
Cómo ayuda la app: los objetivos «Para una fecha» y «Al mes» calculan cuánto poner; el bloque «Qué viene» de «Resumen» te recuerda dónde falta dinero.
Un mes por delante
Gastas el dinero que ganaste hace un mes. Este mes no necesita la nueva nómina: va para el siguiente.
Cómo saber que estás aquí: «Edad del dinero» es de 30 días o más.
Cómo ayuda la app: «Edad del dinero» en «Resumen», ingresos «para el mes siguiente» en el formulario; los detalles, en el artículo «Resumen», sección «La edad del dinero en detalle».
Un fondo de emergencia
Una reserva de tres a seis meses de gastos normales. Perder el trabajo o enfermar se convierte en un tropiezo, no en un desastre.
Cómo saber que estás aquí: «Fondo de emergencia» guarda varios meses de gastos.
Cómo ayuda la app: un objetivo «Saldo» en la categoría «Fondo de emergencia»; el gasto medio mensual, en los informes y en la pantalla de la categoría.
Tu dinero trabaja para ti
El colchón está hecho, los gastos irregulares cubiertos, vas un mes por delante: ahora lo que sobra puede hacer algo más que estar quieto: un depósito, bonos, inversiones. El dinero empieza a generar dinero.
Cómo saber que estás aquí: cada mes una parte de tus ingresos va a «Inversiones», y no la tocas para el día a día.
Cómo ayuda la app: el grupo «Ahorros» con la categoría «Inversiones»; «Págate a ti mismo» en «Resumen» muestra qué porcentaje de tus ingresos apartas (lo normal es un 10 % o más); una cuenta «Solo seguimiento» para un depósito o una cuenta de valores; «Patrimonio» en «Resumen»: cómo crece todo lo que tienes.
Cuánto dura el camino depende de tus ingresos y tus costumbres. El primer paso suele ser el primer mes. Ir un mes por delante lleva de tres meses a un año. Lo importante es dar un paso cada mes, no un salto.
¿Listo para empezar? Lo siguiente: «Primeros pasos», desde el primer arranque hasta tu primer mes.